

75万亿存款到期潮来袭!30/40/50 岁专属打理方案,稳稳守住财富不缩水
“存款到期了,钱该往哪放?”最近身边不少人都在纠结这个问题 ——2026 年,我们将迎来史上最大规模的 “存款到期潮”,据中金公司估算,今年约有 75 万亿居民定期存款集中到期。
可如今的利率早已不是当年的模样,闭着眼存银行就能躺赚的日子一去不复返。其实 “挪储” 从来不是简单的 “钱搬家”,而是一次 “财务体检”:不同年龄段肩上的担子不同,用钱节奏天差地别,适合的方案自然也不一样。
今天就给 30/40/50 岁的朋友,量身定制专属存款打理指南,直接对号入座,建议收藏!
30 岁:让钱 “活” 起来,兼顾增值与灵活
30 岁左右的你,工作几年攒下了第一桶金,但抬头就是买房、结婚、生娃等一堆 “碎钞机”,说不定还藏着 “提前退休” 的小目标。
这个阶段的闲钱,核心需求是 **“灵活 + 增值”** —— 既要能稳稳涨,又得在急需时随时能拿出来。
适合的两类储蓄险,像一对 “性格互补” 的搭档:
增额终身寿:灵活支取,备用资金池。10年不急用钱,想长期规划,或用钱时间不确定
快返型年金:5年起领取年金,自动到账。想10年内每月领钱的,有被动收入。
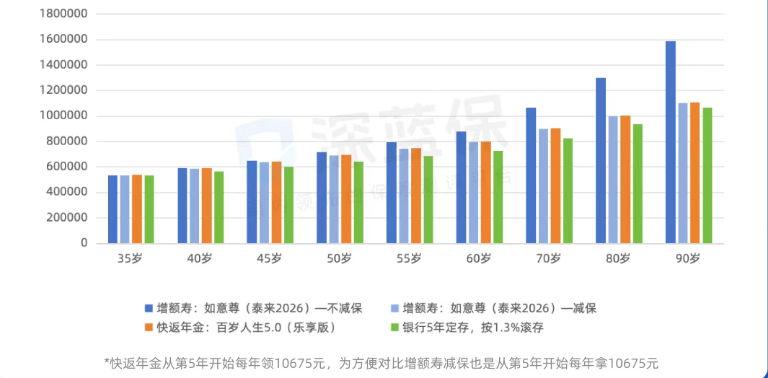
从收益来看,同样 50 万本金,这两类产品从第 5 年起就能跑赢银行定存(按 1.3% 滚存),且时间越长,复利优势越明显。
具体怎么选?
看重确定性:选固收型增额寿,比如热销的「增多多 9 号」,长期复利收益近 1.97%,收益写进合同,心里有底;
想博更高收益:选中意人寿「一生中意福享版(分红型)」,保证收益长期 1.3%,预期收益可达 3.2%,且公司投资和分红水平常年稳居行业前列,额外分红值得期待。
40 岁:锁定 “终身现金流”,给养老存足底气
40 岁的你,工作家庭趋于稳定,积蓄达到巅峰,子女教育支出高峰期已过,重心逐渐放回自己身上 —— 延迟退休大概率要到 63 岁,晚年生活品质全靠现在规划。
这个阶段的核心需求是 **“专款专用 + 终身保障”**,把现在的积蓄锁定成未来雷打不动的养老收入,避免被挪用或挥霍。
买养老年金险,此时正是黄金时期:手上积蓄足,可选择一次性缴费(收益通常更高);还有十几二十年复利增值期,退休后能领的钱更多,且能实现 “活多久领多久”,彻底告别 “钱花光” 的焦虑。
两类养老年金险,按需挑选:
保守稳健派:选固收型养老年金险,比如「福瑞未来 2026(计划三)」,到约定年龄(55/60 岁等)按年 / 月固定领钱,金额写进合同,零波动;
追求高收益:选分红型养老年金险,比如「星海赢家(火凤版)」,在保证领取基础上叠加分红,今年分红水平突破 3.2% 限高,大多在 3.4%,还能对接养老社区,收益和体验双优。
50 岁:把积蓄变成 “领不完的工资”,省心养老
50 岁的你,事业接近尾声或已退休,子女大多独立,养老成了头等大事。
这个阶段没有时间等复利,也难有充沛现金流追加投入,核心需求是 **“快速补充退休收入 + 资金安全”** —— 比起不确定的存款,一笔稳定到账的现金流更让人安心。
两种年金险,适配不同需求:
养老年金险:约定年龄后领钱多,终身领取。适合想单纯增加养老收入,追求 “领得多”
快返年金:第5年起领钱,现金价值长期稳定(接近保费),适合想早点领钱改善生活