

创维拟退市分拆“变道超车” 黄宏生:从彩电大王变身光伏大王
2026年开年,创维集团抛出重磅资本方案:拟私有化从港股退市,同步分拆光伏业务独立上市。
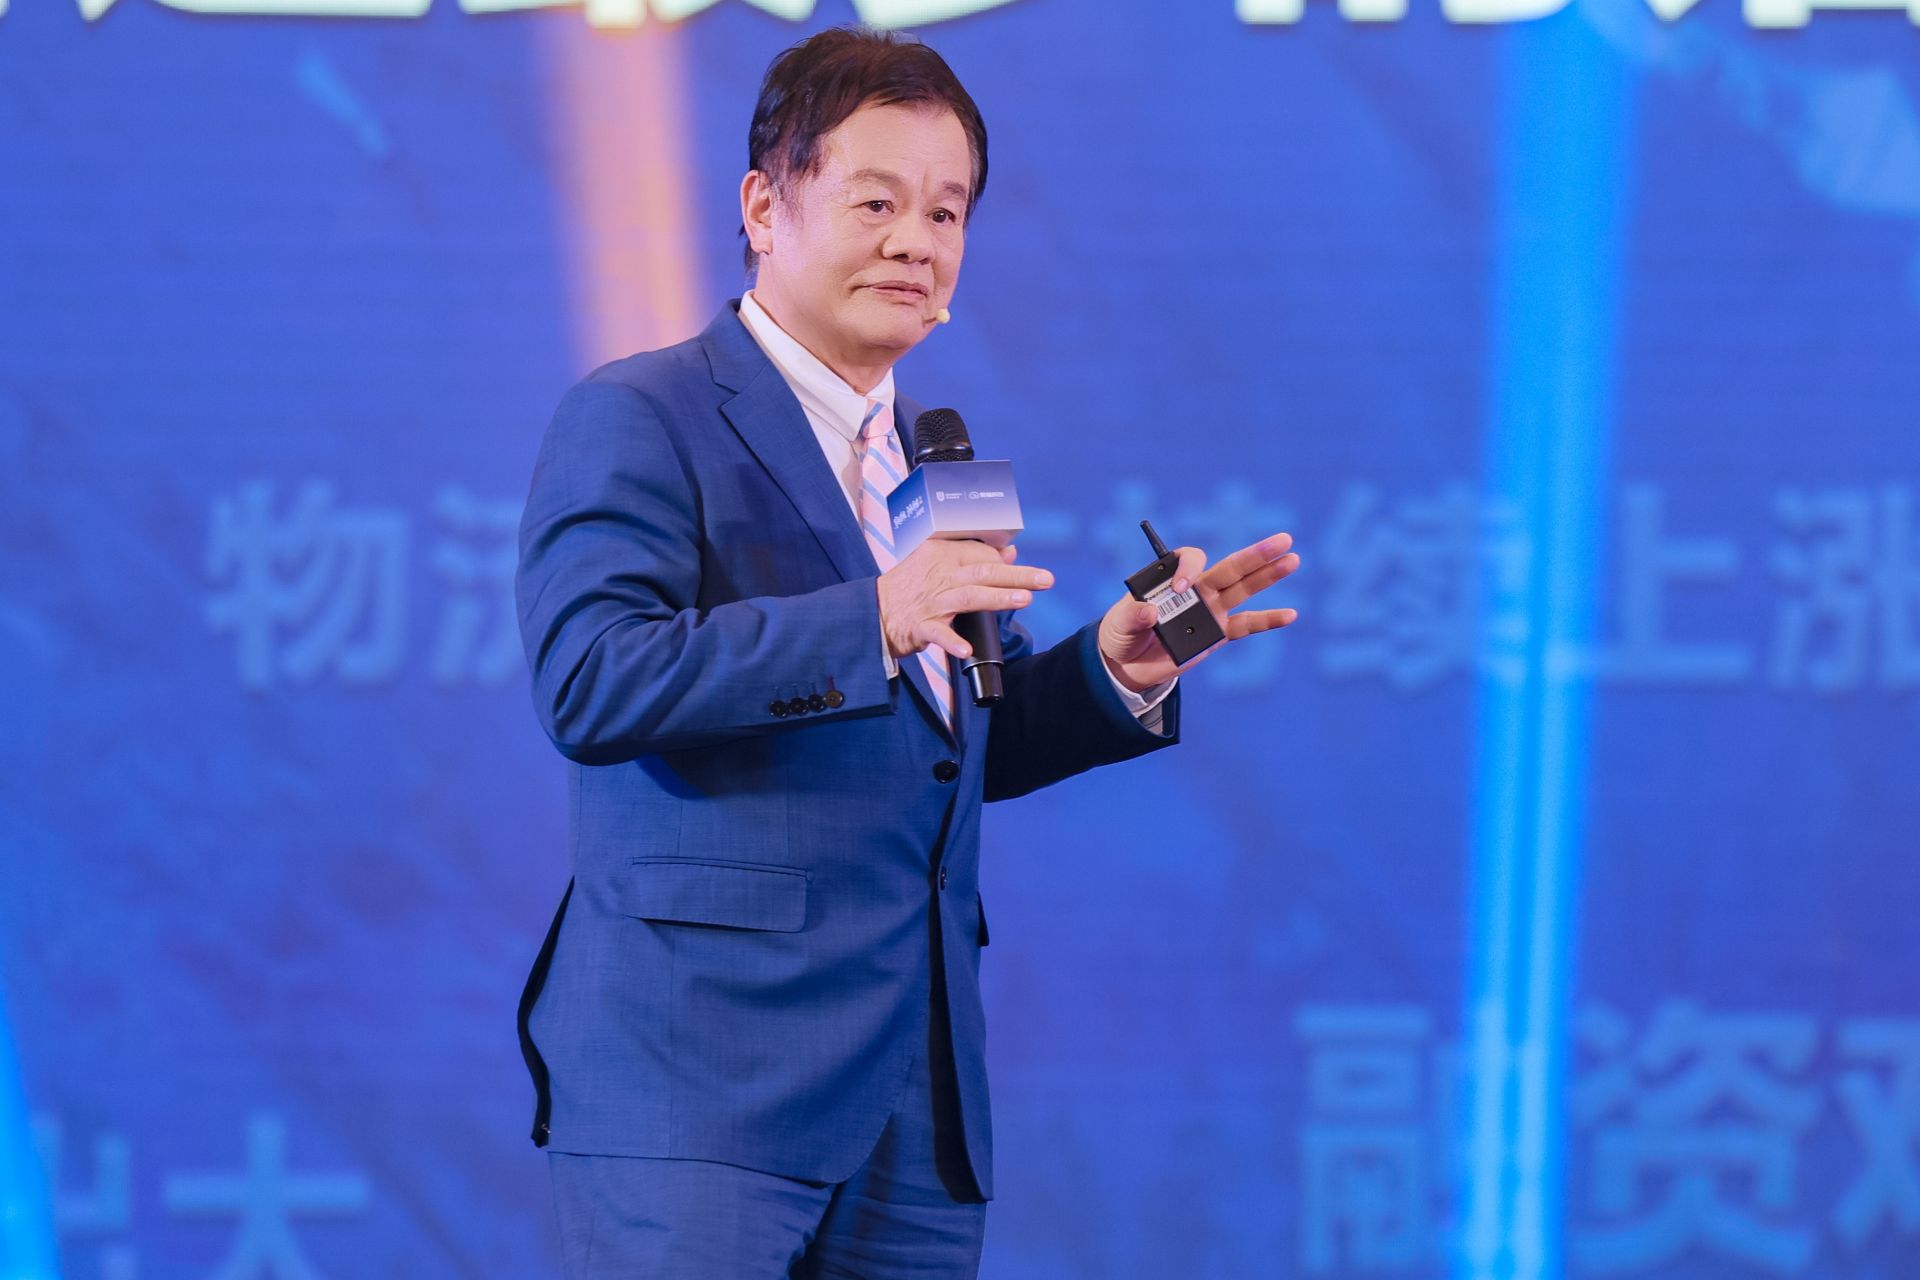
黄宏生做开年演讲。
这一“腾笼换鸟”操作引发资本市场强烈反响。1月21日,停牌半个月的创维集团复牌后高开超40%,收盘涨幅达37.45%,报7.12港元/股,市值攀升至135亿港元。
“这不是终点,是创维彻底聚焦新能源的新起点。”创始人黄宏生接受采访时直言,此举核心是让光伏业务摆脱传统家电估值束缚。从依托彩电业务积淀基因,到2020年跨界光伏、2025年实现营收反超,70岁的他以资本重构为抓手,宣告企业向新能源全面转型,“光储+AI+全球化”蓝图正加速落地。
彩电积淀:为光伏跨界铺路搭桥
1988年黄宏生在香港创办创维,深耕彩电领域三十余年,不仅奠定了全球前五的市场地位,更沉淀了遍布城乡的渠道网络、4亿用户基础及精细化制造管理能力。这份产业积淀成为跨界光伏的核心底气,尤其是下沉市场渠道与用户信任,让创维光伏得以快速突破行业壁垒。
2025年,创维光伏收入预计首次超过彩电业务,标志着营收结构完成根本性转变。“三十年家电深耕,让我们懂渠道、懂用户,这是光伏跨界最珍贵的资产。”黄宏生坦言,家电企业做光伏,核心优势就是贴近终端,这也是他避开上游千亿投资陷阱、选择户用分布式赛道的关键原因,“我们不贪大求全,要做能扎根用户的光伏服务商”。彩电业务积累的供应链与全球化经验,更成为光伏出海的坚实底座。
深圳创维光伏总部内,全球电站数据实时跳动。资本市场的积极反馈,反映了黄宏生对战略转型的准确把握。此前,创维作为年营收超600亿的企业,因家电业务估值拖累,总市值长期不足百亿港元,与同行差距显著,而光伏独立上市有望打破这一“价值洼地”困境。
“从彩电到光伏,不是跨界,是顺势而为。”黄宏生的转型故事,是中国制造业升级的缩影。随着全球绿电需求激增,黄宏生坚信:“技术为王、终端为本,我们能在行业周期中站稳脚跟。”
光伏布局:多维破局构建全产业链优势
2020年,创维正式切入光伏领域,黄宏生确立“终端先行、生态补位”策略,从户用市场起步,逐步延伸至组件、逆变器等核心部件。
“家电智能化推高用电成本,我们要帮用户解决电的来源问题,形成‘发电-用电’闭环。”他在2026年度演讲中明确跨界逻辑。面对行业低价内卷,黄宏生说:“前几年的价格战透支了企业创新力,真正的竞争该是技术迭代和价值创造。”这一认知推动创维深耕核心技术,逐步构建垂直产业链优势。
国内市场上,创维光伏双线发力:既巩固户用优势,又开拓多元场景。截至2025年上半年,创维已建成超80万座电站,运维容量逾27GW,新能源收入138.01亿元,占比达38%。在竞争激烈的国内分布式光伏市场,创维目前的市场份额已位居行业第二。
针对城市用户痛点,创维推出阳台光伏产品,黄宏生透露:“城市别墅有限,阳台光伏能满足普通家庭用电需求,这是新增长点。”该产品回本周期仅24个月,已在深圳落地。南京开沃7.11兆瓦电站作为工商业标杆,年发电730万度,助力企业电费直降30%。羲寰平台则通过AI实现智能运维,构筑差异化竞争力。
全球远航:光储融合锚定未来增长
退市分拆的核心诉求,是为光伏全球化铺路,这一精密资本架构也获得市场用脚投票。
黄宏生去年接受媒体采访时表示,创维未来5年要分拆5到8家上市公司,光伏是重中之重。
根据方案,创维光伏将以介绍方式赴港上市,集团私有化同步推进,股东可选择每股4.03港元现金退出,或换股持有退市后新公司股份,同时每股可获派约0.37股光伏股份。按光伏股份估值中位数计算,股东综合回报对价约10.16港元,较停牌前5.18港元收盘价溢价高达96.15%,套利空间显著。
产经观察人士分析,分拆能让光伏板块价值重估,集团退市则可提升决策效率,聚焦核心业务协同。
海外是创维光伏的核心增量。“欧洲电价是中国10倍,非洲30%农村没通电,这都是蓝海。”黄宏生精准锚定市场。2025年底泰国3MW项目开工,2026年1月意大利10MW项目签约,海外布局提速。他采取“本土组装+品牌合作”模式,依托飞利浦资源规避壁垒,联合工行发起5亿美元清洁能源基金。面对出口退税取消政策,黄宏生直言:“压力也是机遇,能加速落后产能淘汰,我们靠技术和成本控制穿越周期。
(图片来自受访单位)
编辑 秦天 审读 吴剑林 二审 桂桐 三审 汤山文