

医疗险药品报销全攻略,告别理赔迷茫
1. 住院药品报销中,二级及以上公立医院的治疗必需药品(医保内外及创新药)多可赔付;院外药中癌症特药多数可赔,普通处方药部分可赔,海外特药限指定地区。门诊药品中,日常小病门诊药需门诊险或附加门诊保障,住院前后规定天数门诊药多数可赔,外购药条件更严格。 2. 医疗险报销比例分“无社保”版(保障内高比例甚至100%)和“有社保”版(医保后剩余自付部分多数高比例,未医保报销则比例降低);创新药目录更新时,需理性对待产品更迭,现有产品若能覆盖需求无需换,不足则可换保障更全面的新产品,外购药保障仍关键。 3. 非特药抗癌药(如靶向药、免疫药)部分医疗险可保,中高端医疗险限制较少;报销流程方面,普通外购药需垫付后凭凭证理赔,癌症特药需先申请审核,部分支持直付。 4. 报销需处方、合规用药(剂量、适应症符合要求);处方开具受阻时,可尝试更换主任医生、转院、选择私立医院或使用线上保险产品解决。
在医疗保障体系中,医疗险的药品报销一直是大家关注的核心话题。随着医疗水平的发展,创新药不断涌现,如何明晰医疗险的药品报销规则,成为了众多投保人亟待了解的关键问题。今天我们就从大家最关心的高频问题出发,全方位解析医疗险药品报销的那些事儿。
住院药品报销,理清赔付范围
住院期间的药品报销是医疗险保障的重要组成部分,主要分为院内药和院外药两大类别。
对于院内药来说,只要是在二级及以上公立医院,为了治疗病情所必需的药品,不管是医保目录内的药品,还是医保外的药品,亦或是商保创新药,大多都在医疗险的赔付范围之内。
而院外药的报销则相对复杂一些。针对癌症治疗的特药,多数医疗险都会提供赔付保障。如果是普通的处方药,部分医疗险也将其纳入了报销范畴,能够在一定程度上减轻患者的购药压力。此外,还有部分医疗险可以覆盖海外特药的报销,不过通常仅限在港澳药械通、海南博鳌等指定地区使用。
门诊药品报销,掌握赔付要点
门诊药品的报销规则与住院药品有所不同,需要我们仔细分辨。
在门诊药房直接拿取的药品,如果是用于治疗日常小痛小病,一般需要依靠专门的门诊险,或者是附加了门诊保障的医疗险才能获得报销。但如果是住院前后规定天数内的门诊药品,多数医疗险都可以进行赔付。
门诊外购药的报销条件则更为严苛。针对癌症特药,部分医疗险允许在提供住院病历的前提下申请报销。而普通的门诊外购处方药,通常仅限住院前后规定天数内购买,并且需要符合医疗险条款中的相关要求。不同的医疗险产品对于门诊外购药的报销限制存在较大差异,在投保时需要格外留意。
报销比例差异,按需选择投保版本
医疗险的报销比例与投保版本密切相关,主要分为 “无社保” 版和 “有社保” 版。
如果投保的是 “无社保” 版,在保障范围内,一般可以按照较高的比例进行报销,部分产品甚至能够实现 100% 报销。
选择 “有社保” 版的话,在经过医保报销之后,剩余的自付部分,多数医疗险可以按照较高比例进行赔付。但如果没有通过医保报销,直接使用医疗险进行赔付,报销比例则会相对降低。不过也有部分医疗险对于特定的普通外购药,能够提供较高比例的报销。
创新药目录更新,理性看待产品更迭
随着医疗行业的发展,不断有创新药被纳入商保创新药目录,不少保险公司也随之推出了升级后的新产品。面对这种情况,我们需要理性看待产品的更迭。
如果正在投保的医疗险已经能够为癌症特药提供保障,并且对于普通外购药的报销没有过多限制,那么就没有必要盲目更换新产品。但如果现有的医疗险在保障范围上存在明显不足,无法满足自身对于创新药以及外购药的报销需求,那么可以考虑更换为保障更全面的新产品。
即便创新药进院限制有所放宽,外购药保障依然十分关键。在实际就医过程中,医院可能会出现药品缺货的情况,此时外购药保障就能够发挥重要作用,帮助患者及时获得所需的治疗药物。
非特药抗癌药,明确报销规则
除了特药清单内的抗癌药,非特药清单的抗癌药报销也是大家关注的重点。
部分医疗险并没有将靶向药、免疫治疗药物等非特药清单抗癌药排除在保障范围之外,只要符合相关的报销条件,就可以申请赔付。一些中高端的医疗险,对于非特药清单抗癌药的报销限制相对较少,只要是经过国家药监局批准的药品,并且处方合规,通常都能够获得报销。
报销流程拆解,轻松完成理赔
了解报销流程,能够帮助我们更加高效地完成理赔。
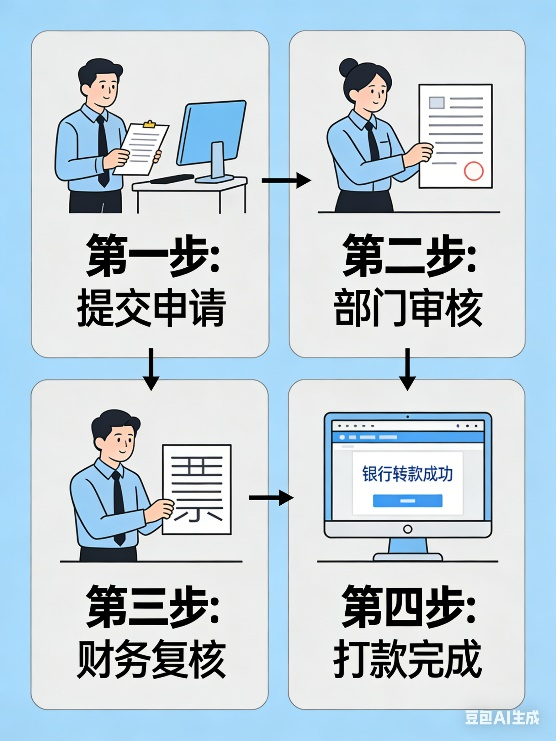
普通外购药的报销流程相对简单,一般需要先自行垫付购药费用,然后妥善保留处方、购药票据等相关凭证,提交给保险公司进行理赔申请。保险公司会在规定的工作日内完成审核,审核通过后,理赔款项就会发放到指定账户。
癌症特药的报销流程则多了一个申请环节。需要先将处方、病历等材料提交给保险公司进行申请,等待审核通过后,再到指定的药房领取药品。部分医疗险支持直付,无需自行垫付费用,也有部分需要先垫付再进行报销。在申请之前,最好提前与保险公司确认具体的流程要求。
报销必备要求,提前做好准备
想要顺利获得医疗险药品报销,需要满足一定的要求。首先,必须要有指定医院医生开具的处方,这是报销的重要依据。其次,用药量需要符合药品说明书的规定,部分医疗险会对单次处方的用药量进行限制,一般不超过一个月。此外,用药需要符合药品的适应症,部分高端医疗险则只要求用药是治疗所必需的即可。
处方开具遇阻,灵活应对解决
在实际就医过程中,可能会遇到医生拒开处方的情况,这时我们可以尝试多种解决办法。可以选择更换主任级别的医生进行沟通,详细说明自身的用药需求。也可以查询有对应药品的医院,通过转院或者重新挂号的方式获取处方。此外,部分医疗险涵盖了私立医院的保障,可以选择前往私立医院就诊开方。还可以选择附加了 “互联网药品费保险金” 的医疗险产品,通过线上渠道开具处方购买药品,不过这类方式主要针对普通药品,并且有一定的额度限制。
医疗险的药品报销规则复杂多样,不同的产品在保障范围、报销比例以及理赔要求等方面都存在差异。在投保和理赔过程中,建议大家仔细阅读保险条款,如有疑问及时咨询保险公司或者专业的保险规划师,确保自身能够充分享受到医疗险的保障权益。