

百万医疗险理赔难?选对产品才能避免 “理赔空转”
1. 百万医疗险虽以高性价比受青睐,但因低价下的三大保障限制(1万元免赔额门槛、仅认可二级及以上公立医院普通部、部分核心保障缺失)导致“理赔难”。 2. 0免赔百万医疗险打破1万元免赔额限制,覆盖小额住院场景,适配0-7岁儿童(小额住院概率高)和50岁以上老人(健康风险上升),部分支持长期保证续保,报销比例分档设置或逐年递减免赔额。 3. 中高端医疗险适合预算充足者,可解决普通百万医疗险的理赔限制,拓展至私立医院就医,覆盖外购药/器械,保额高,部分含门诊与既往症保障,注重就医体验。 4. 保险需按需配置:预算有限选普通百万医疗险,看重小额住院和长期续保选0免赔,追求全面与优质服务选中高端医疗险。
几百元就能撬动百万保额,百万医疗险凭借高性价比成为很多人的基础保障选择。但现实中,不少人遇到 “投保容易理赔难” 的情况,明明花了钱却无法获得赔付。其实,这并非产品 “陷阱”,而是低价背后的保障限制所致。今天就来拆解百万医疗险难理赔的核心原因,再推荐适配不同需求的解决方案,帮你选对真正能用得上的保障。
百万医疗险 “难理赔”,根源在 3 大限制
百万医疗险的低价优势,是建立在明确的保障边界之上的,这也是导致高频场景下难理赔的核心原因:
1、免赔额门槛拦住小额支出:多数百万医疗险设置 1 万元免赔额,且计算的是 “医保报销后自付的金额”。比如住院总花费 5 万元,医保报销 4 万元,自付 1 万元刚好达到免赔额标准,无法获得理赔;若自付金额低于 1 万元,自然也不符合赔付条件,这让很多小额住院费用难以覆盖。
2、医院范围限制严格:保障条款中通常仅认可 “二级及以上公立医院普通部”,街边诊所、社区医院、私立医院,以及公立医院的特需部、VIP 部、国际部等产生的医疗费用,即便金额高昂,也不在报销范围内,大大限制了就医场景的灵活性。
3、部分核心保障缺失:保障范围多聚焦于住院核心医疗费用,对于耐用医疗器械可能不予赔付;更关键的是,部分产品未纳入外购药保障,而癌症特药、靶向药等常用药常需院外购买,这也让不少患者面临 “药能买但报不了” 的困境。
按需选对产品,提升理赔概率与就医体验
如果希望避免 “理赔空转”,同时兼顾保障力度和就医体验,可以根据自身预算和需求,选择以下两类升级型产品:
(一)0 免赔百万医疗险:兼顾小额报销与长期稳定
这类产品最大的优势是打破了 1 万元免赔额的限制,能覆盖更多小额住院场景,同时保留百万医疗险的大病兜底能力,且多数支持长期保证续保,稳定性更强。
核心适配场景:感冒、肺炎、高血压相关住院等小额医疗支出,以及重大疾病的高额医疗费用,尤其适合 0-7 岁儿童(免疫力较低、小额住院概率高)和 50 岁以上老人(健康风险上升,需全面覆盖)。
关键保障特点:部分产品拓展了私立专科医院就医权益,报销比例分档设置,比如 1 万元及以内的费用按 30%-80% 报销,1 万元以上费用在医保报销后可 100% 赔付,未走医保也能按一定比例报销;部分产品还支持 “未理赔逐年递减免赔额”,长期投保后保障门槛更低,性价比更高。
(二)中高端医疗险:追求全面保障与优质体验
若预算充足,且注重就医体验和保障全面性,中高端医疗险是更优选择,能从根本上解决普通百万医疗险的理赔限制。
核心优势:首先,医保报销的金额可直接抵扣免赔额,彻底解决 “刚好达免赔额不赔” 的痛点;其次,医院范围大幅拓展,涵盖公立医院普通部、特需部、国际部,以及多家指定私立医院,就医无需排队,体验更佳;最后,保障范围极广,保额通常在 150 万 - 600 万之间,不限外购药清单,耐用医疗器械、特殊治疗项目等均可覆盖,部分产品还能附加既往症保障和门诊保障,满足全方位需求。
注意事项:多数为一年期产品,不保证续保,适合预算充足、追求高品质医疗服务的人群,比如对就医环境有要求的职场人士、有特殊治疗需求的患者等。
总结:没有最好的产品,只有最适配的选择
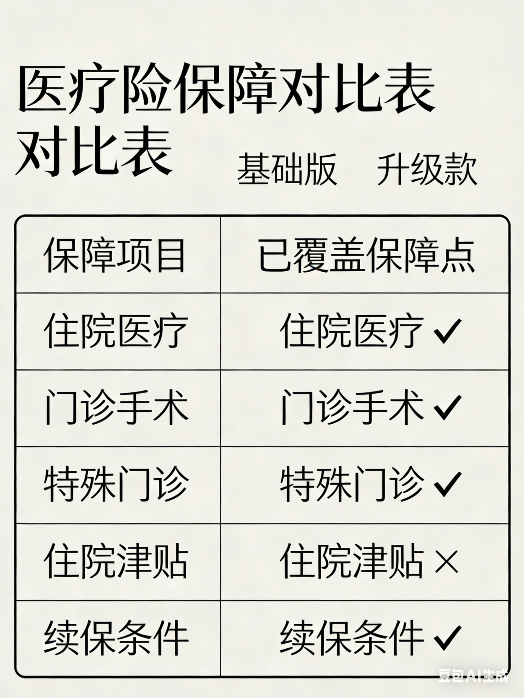
百万医疗险的 “难理赔” 并非产品缺陷,而是 “低价对应有限保障” 的必然结果。如果预算有限、仅需大病兜底,普通百万医疗险依然是高性价比选择;若希望覆盖小额住院费用、提升理赔概率,且看重长期续保稳定性,0 免赔百万医疗险更合适;若追求全面保障和优质就医体验,愿意投入更高预算,中高端医疗险能满足你的需求。
保险的核心是 “按需配置”,选对产品才能让保障真正发挥作用。如果对自身需求不明确,或者不知道如何匹配产品,不妨咨询专业的保险规划师,获取 1v1 定制方案,避免盲目投保导致后续理赔纠纷。