

个人养老金怎么选基金?20年+长投党专属攻略
1. 个人养老金账户的基金分为主动型和指数型两大阵营。主动型基金省心但需选对,含目标日期(按退休年份调整资产配置)和目标风险(标注风险等级)两类,需关注基金经理业绩;指数型基金透明可控适合长投,新增Y份额费率优惠,分宽基、红利、指数增强型,宽基涵盖多行业,红利聚焦高分红,增强型依赖基金经理主观判断。 2. 购买基金有两种实用思路:一是平移已有投资策略,在个人养老金账户充值后购买,可享受税收优惠;二是核心-卫星配置,核心80%资金投沪深300、中证500等宽基或红利指数,卫星20%配置进攻性中小盘指数,比例可按风险承受力调整。 3. 个人养老金非人人必备,七成人无需缴纳个税,不参与也可采用长期持有、分散配置的养老投资逻辑。核心提醒:养老规划不能等,无论是否通过个人养老金投资,长期理性投资积累更重要。
随着人口老龄化加深,退休已经成为年轻人的“必聊话题”。尤其对于离退休还有20-30年的年轻人来说,收益潜力更高的基金可以认真考虑。但市场基金成千上万,怎么选呢?可以考虑国家“严选”——个人养老金账户。通过个人养老金来挑选基金,但是纳入其中的基金也有300多只,到底该怎么挑?今天就用通俗的语言,给大家拆解清楚。
基金分两类:主动型 vs 指数型,按需选择不踩坑
个人养老金基金看似繁多,其实核心就分两大阵营,各自适配不同需求的朋友,看完再也不会眼花缭乱
主动型基金:像 “自动驾驶”,省心但需选对
这类基金占比总数的六成,名称里通常带着 “目标” 二字,主要分为目标日期和目标风险两类。目标日期基金就像给养老设了 “倒计时”,按退休年份划分,比如针对1975年左右出生、2040年退休的人群,就有对应的目标日期基金。它的核心逻辑很贴心:年轻时多配置股票等高风险资产冲刺收益,随着退休日期临近,逐步降低股票比例,换成债券等稳健资产,不用自己操心调整。
目标风险基金则直接标注风险等级,常见的有保守、稳健、平衡、积极四种。不同等级对应固定的股票资产占比:保守型一般不超15%,稳健型不超 30%,平衡型在50%±10%,积极型多在65-80%,可以根据自己的风险承受力直接选择。
不过要注意,主动型基金的股债配置、具体投资标的都由基金经理决定,如果基金长期跑输大盘,收益会受影响;而且不少产品有1年或3年的持有期,中途不能随意切换,选择时要多关注基金经理的历史业绩和投资策略。

指数基金:“所见即所得”,透明可控更适合长投
从去年开始,个人养老金新增了不少指数基金,这类产品特别适合动手能力强、想让底层资产更透明的朋友 —— 它的收益完全跟着对应指数走,不用猜测基金经理的操作思路。
指数基金的种类也很丰富,主要分为三类:宽基指数、红利指数和指数增强型。宽基指数投资范围广,涵盖上百只股票和多个行业,按市值可分为大盘指数(囊括各行业龙头企业,跟着经济趋势走,“买指数就是买国运”)和中小盘指数(聚焦有成长潜力的中小企业、高科技企业,比如硬科技、创新产业相关);红利指数专门挑选高分红、稳定派息的公司,在低利率环境下格外受欢迎,部分还加入 “低波动” 因子,走势更平稳;指数增强型则在跟踪指数的基础上,加入基金经理的主观判断,试图赚取超额收益,但 “增强” 不是承诺,选股不当可能反而收益不及普通指数基金。
值得一提的是,个人养老金里的指数基金大多有Y份额,相比普通A份额,投资费率更优惠,长期持有下来能节省不少成本,特别适配养老这种长周期投资。
两大购买思路:新手也能轻松上手
选对基金类型后,具体怎么买?分享两个实用思路,不管你有没有投资经验都能用。
思路 1:平移已有投资,保持策略连贯性
如果平时已经在定投某类基金,完全可以把这个投资策略平移到个人养老金账户里。既不用重新适应新的投资逻辑,还能额外享受税收优惠,一举两得。
操作步骤很简单:第一步先给个人养老金开户行充值,完成缴存后才能在明年申请退税;第二步就是购买基金 —— 知道基金Y份额代码的话,直接在银行APP输入代码就能交易;如果不清楚代码,充值后可以转到支付宝、天天基金等平台,这些平台有专门的筛选功能,能按收益、回撤、风险等级等条件挑选,绑定个人养老金账户后就能直接支付。
思路 2:核心 - 卫星配置,平衡收益与风险
要是还没有明确的投资方向,“核心 - 卫星” 策略会是稳妥之选,既能保证基础收益,又有机会博取超额回报。
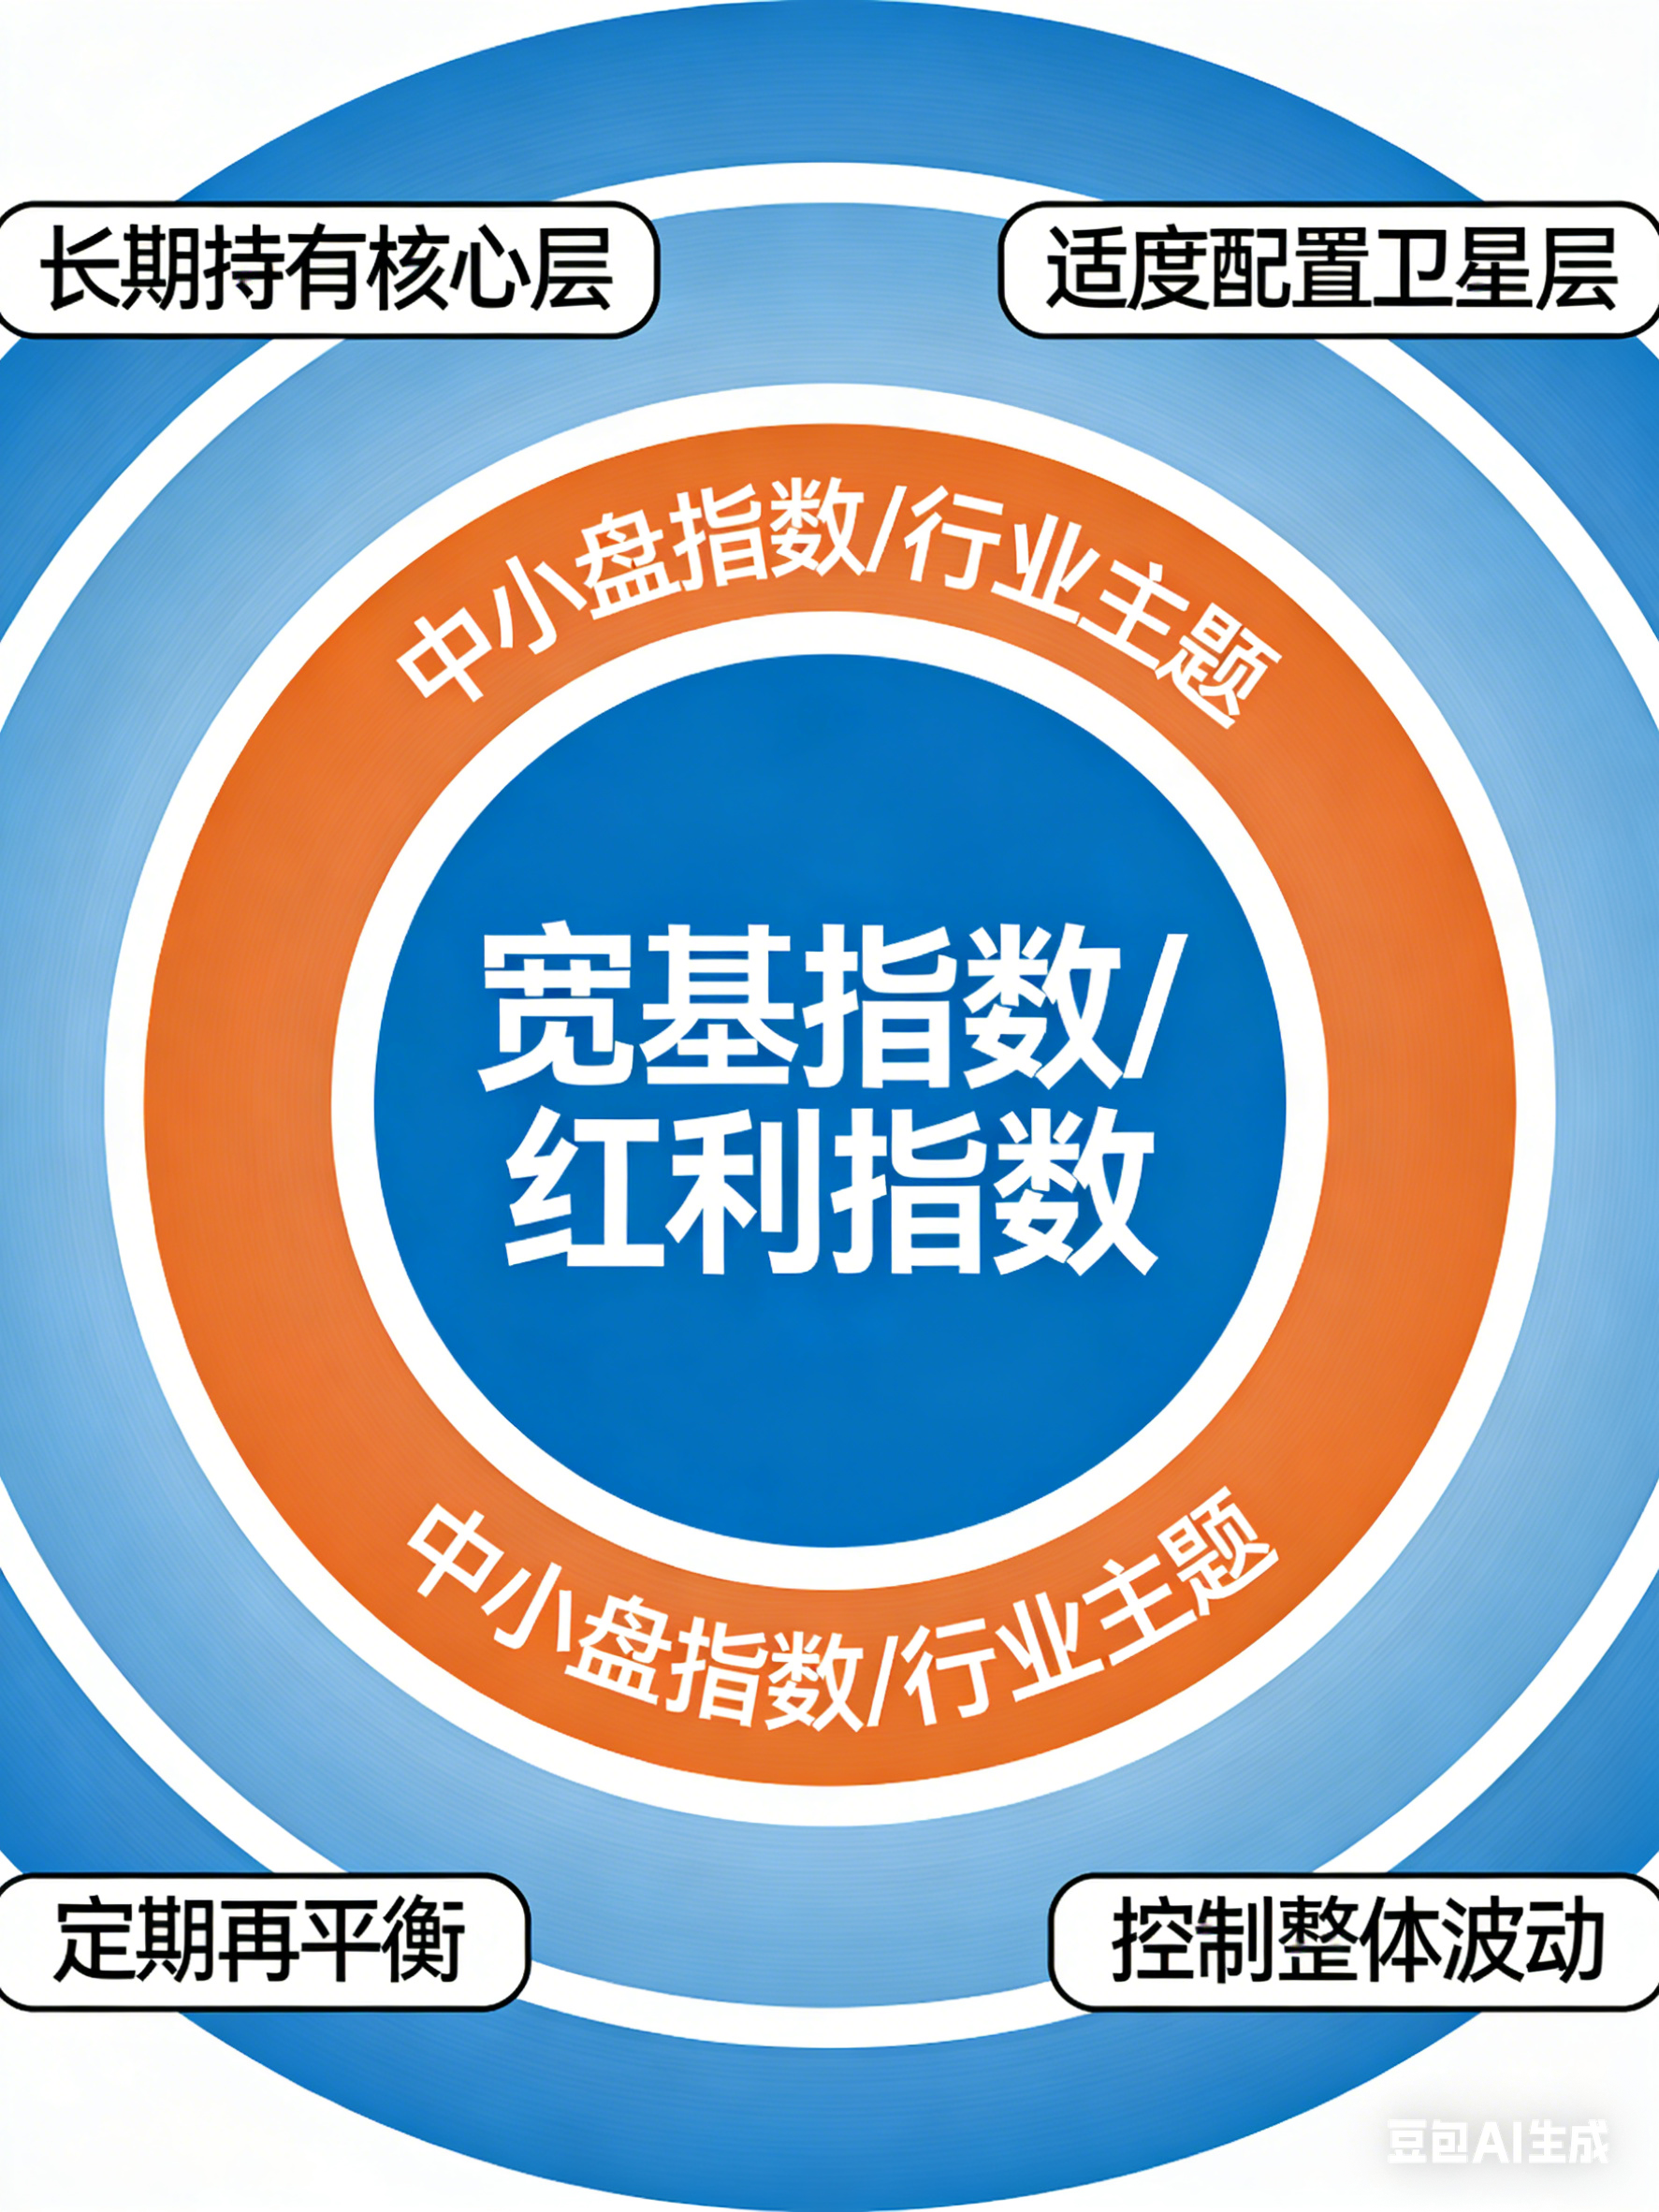
核心资金(建议占80%):投向沪深300、中证500这类主流宽基指数,或者稳健收息的红利类指数。这部分资金的目标是获取市场平均收益,稳定性强,是养老投资的 “压舱石”。
卫星资金(建议占20%):配置进攻性更强的中小盘指数基金。这部分资金可以适度承担风险,瞄准中小企业的成长红利,争取跑赢市场的超额收益。当然比例不是固定的,投资经验丰富、风险承受力高的朋友可以适当提高卫星资金占比,保守型朋友则可以调低。
关键提醒:养老金不是人人必备,但养老规划缺一不可
最后有个重要真相要和大家说:个人养老金其实未必适合所有人。根据统计局2023年个税汇算清缴数据,七成国人无需缴纳个税,而个税税率> 3%的人群只会更少 —— 如果你的情况不符合,完全不用焦虑,没必要为了凑热度盲目参与。但这件事也给我们提了个醒:养老规划真的不能等。经济学里有个 “心理账户” 的概念,很多人把养老完全寄托在退休金上,却没给自己设立专门的养老投资账户,也没有主动配置产品、做长期规划,导致养老储备严重不足。即便你不买个人养老金,今天分享的投资逻辑也同样适用:长期持有、分散配置、定期投入,用时间换空间,慢慢积累养老资金。养老不是退休后的事,而是从现在开始,每一次理性投资的积累。