

“价格屠夫”杀入车险:小米一单便宜近两千,车企为何都在抢这碗饭?
1. 小米通过官方渠道合作“法巴天星保险”推出车险,报价4794.65元,较太平洋、中国人寿等传统险企便宜近1900元,服务项目丰富(含8次道路救援等),目前北京地区试点。 2. 法巴天星保险由法国巴黎保险、小米、大众汽车金融合资成立,注册资本10亿元,专注新能源车险领域,目标瞄准该领域难啃的市场。 3. 车企扎堆布局车险核心在于获取数据定价权,利用驾驶行为、电池安全等真实数据优化风险定价与理赔服务,替代传统险企的粗线条定价模式。 4. 车险市场引入数据驱动的竞争主体,未来车主或面临更多选择与透明价格,但当前仍处试点阶段,规模效应待显现。
这两天,汽车圈又被小米刷屏了。不过这次不是因为新车,而是因为它把刀挥向了一个让所有新能源车主都头疼的领域——车险。
有网友晒出了在小米汽车官方渠道买保险的截图,价格一出,不少人直呼“真香”。
一单便宜近1900块,服务还更多
截图里的信息很直接:一台小米汽车,在官方合作的“法巴天星保险”那里,报价是4794.65元。
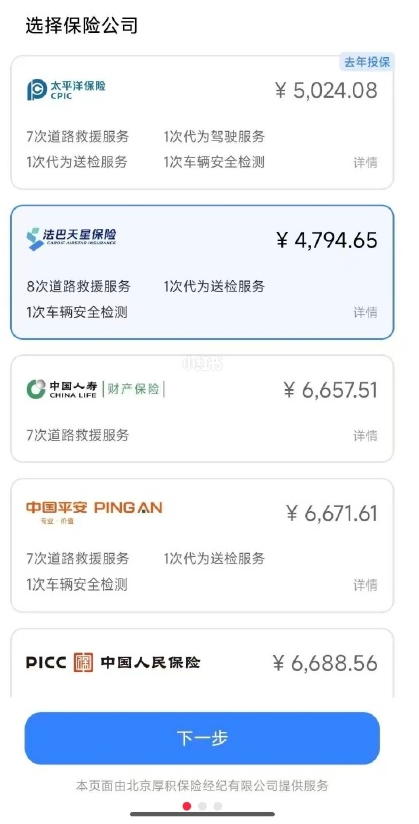
这个价格要是放在市面上比一下,优势就出来了。同样条件下,太平洋保险报5024元,中国人寿报5078元,平安报5269元,最贵的人保直接干到了6688元。
算下来,小米这个官方渠道的报价,比最贵的便宜了将近1900块,降幅超过28%。就算跟最便宜的太平洋保险比,也还能再省出200多块钱。
不光价格低,服务项目也够看。8次道路救援、1次代为送检、1次车辆安全检测,该有的都有,甚至比某些传统大厂还多一两次救援。
对于每天在路上跑的车来说,保费是实打实的硬成本。小米这一下,确实戳中了不少车主的痒处。
这保险公司什么来头?
可能有人会问,这个“法巴天星保险”靠谱吗?
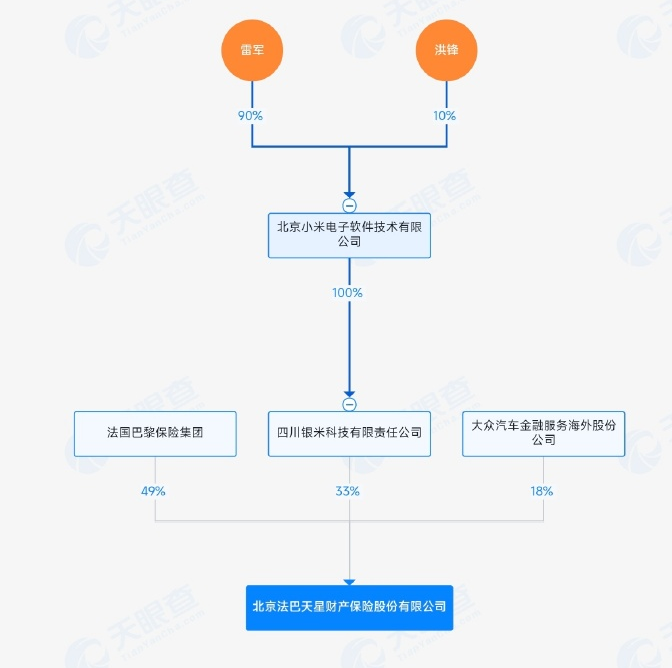
查了一下,这家公司是去年12月才成立的,注册资本10个亿。背景挺有意思,是个“混血儿”:法国巴黎保险集团是大股东,持股49%;小米集团旗下的四川银米科技持股33%;剩下的18%,在大众汽车金融手里。
也就是说,这是一家由国际保险巨头+中国科技公司+欧洲汽车巨头三方攒起来的局。
它的目标也很明确,就是冲着新能源车险这块难啃的骨头来的。目前这项业务还在试点阶段,只有北京地区的车主能享受到,其他地方的还得再等等。
车企为什么都盯上了卖保险?
其实,盯上车险这块蛋糕的,远不止小米一家。
往前数数,比亚迪前年就把易安财险收入囊中,改名比亚迪财险,成了第一家直接拿到财险牌照的车企。特斯拉、蔚来、理想,也都在前两年通过收购或设立公司的方式,拿到了保险经纪的牌照。就连宝马和丰田这样的传统巨头,也悄悄在国内成立了保险经纪公司。
这么多车企扎堆往里挤,核心逻辑其实就一个:用数据换定价权。
传统保险公司给车定价,看的往往是车型、车主年龄、出险记录这些粗线条的数据。但车企手里握着的是什么呢?是你每天怎么踩刹车、习惯开多快、爱停地库还是路边、甚至你那个品牌的电池安全性到底怎么样……这些最真实、最细微的驾驶行为数据。
有了这些数据,车企就能做两件事:
第一,实现更精准的风险定价。开车习惯好的,保费就该便宜;喜欢激烈驾驶的,保费自然高一些。把好司机筛选出来,用低价留住他们,这是传统险企做不到的。
第二,优化理赔和服务。出了事故,车辆数据第一时间上传,定损可以更快,甚至能主动推送救援。用户体验好了,对品牌的黏性自然更强。
说到底,车企卖保险,表面是在抢生意,本质上是在用数据重构“人、车、服务”的连接。它不仅仅想赚你卖车的钱,还想赚你用车一辈子的钱。
对普通车主意味着什么?
现在说“车险价格被打下来了”可能还为时过早。毕竟小米这个还只是试点,规模还没起来。
但这个趋势是明确的:随着越来越多车企带着数据和场景入场,新能源车险这个过去因为赔付率高、定价难而让传统险企头疼的领域,正在迎来真正的变革者。
对于咱们车主来说,多一个带着数据来的竞争者,总归是好事。也许过不了多久,买车险这件事,真的会变得像买手机套餐一样,选择更多,价格也更透明。
如果你对某个车企的保险业务,或者新能源车险的具体理赔逻辑感兴趣,我们可以接着聊得更细一些。