

速腾聚创首次实现单季度盈利,2025年四季度机器人相关激光雷达产品销量同比增2565.1%
3月25日,以AI驱动的机器人技术平台公司速腾聚创发布2025年第四季度及全年业绩。
财报显示,速腾聚创实现了自2014年公司成立以来的首个单季度盈利——2025年第四季度净利润为人民币1.037亿元。
同期,公司机器人产品销量达22.12万台,同比激增2565.1%。从全年来看,公司净亏损从2024年的4.818亿元缩减至1.45亿元。
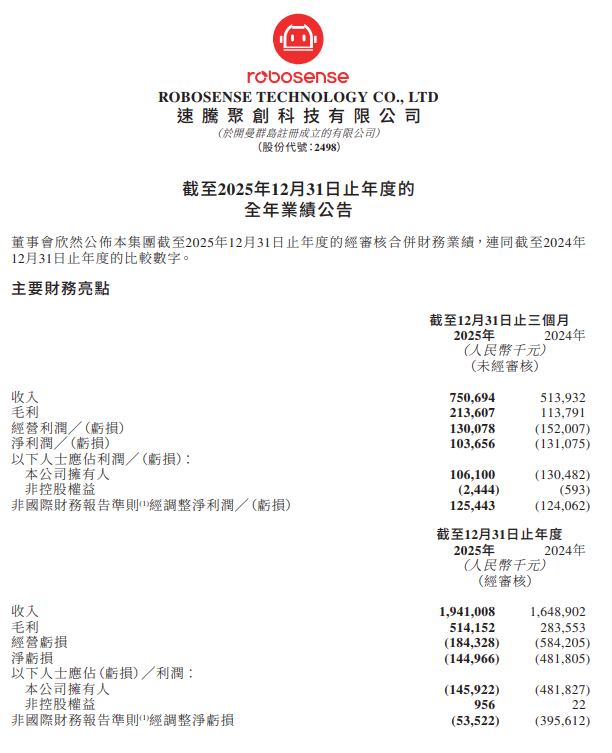
图源:速腾聚创2025年第四季度及全年业绩报告截图
记者从财报数据看到,除了取得单季盈利的核心突破,速腾聚创在2025年第四季度还有多项关键指标取得突破。公司2025年第四季度总收入人民币7.507亿元,同比增长46.1%、环比增长84.4%。该季度激光雷达总销量达到约45.96万台,同比显著增长183.2%、环比增长147.6%。此外,该季度综合毛利率提升至28.5%,同比提升6.4个百分点、环比提升4.6个百分点。
财报指出,速腾聚创在这一季度实现核心突破得益于三个结构性的变化。首先是公司的数字化产品全面进入规模化交付阶段,比如机器人及其他领域激光雷达产品迎来爆发式放量,销量达约22.12万台,同比增长2565.1%、环比增长523.1%,成为当季业绩增长的核心引擎。
机器人业务的爆发式增长直接体现在该业务的收入上。2025年第四季度机器人业务收入快速攀升至人民币3.467亿元,同比增长427.5%,成为当季收入增长的核心贡献力量,显著提升了公司整体毛利率水平、优化了收入结构的组成。
此外,自研芯片降本效应也为2025年第四季度的财务数据带来利好。公司2025年第四季度ADAS(高级驾驶辅助系统)产品毛利率提升至22.0%,同比提升5.7%,机器人相关产品业务毛利率保持在37.3%,在大规模放量、平均售单价变化的背景下,依然维持较高水平。
从全年来看,速腾聚创2025年全年总收入人民币19.41亿元,同比增长17.7%;全年激光雷达总销量约91.2万台,同比增长67.6%;全年综合毛利率提升至26.5%,同比增长81.3%。尽管并未实现年度盈利,但其全年净亏损收窄至人民币1.45亿元。“我们的增长并不是单一因素,而是结构性的建立在技术与产品领先,收入结构优化,供应链能力充分释放等基础上。”财报指出。
在财报中,速腾聚创指出,2025年是激光雷达行业的拐点,也是公司经营的关键一年。智能驾驶技术与商业逐渐形成双闭环,激光雷达的需求激增,以及机器人和物理AI正在快速发展,一个又一个堪比汽车量级的激光雷达应用场景正在浮现。在定点合作上,2025年全年,速腾聚创在ADAS(高级驾驶辅助系统)领域,累计获得34家车企及一级供应商的163款车型定点。
展望2026年,速腾聚创认为芯片是下一个核心竞争点,公司也将深化自研优势,不断推出新的自研芯片形成产品代差。公司预计2026年ADAS(高级驾驶辅助系统)领域的收入会保持高增长。同时,机器人领域的应用会再次显著增长,预计在泛机器人领域的销量会再度领跑行业。
图源:速腾聚创官网
值得注意的是,3月24日激光雷达头部企业禾赛科技也发布了2025年第四季度及全年业绩。财报显示,公司在2025年全年实现了扭亏为盈,实现年度盈利:2025年全年净利润为人民币4.36亿元,而2024年录得净亏损人民币1.02亿元。
2025年全年,禾赛科技的激光雷达总出货量为162.04万台,其中ADAS(高级驾驶辅助系统)激光雷达出货量为138.11万台。在定点方面,公司已累计获得来自40个汽车品牌的超过160款车型前装量产定点。在机器人产品领域,2025年全年,禾赛的机器人激光雷达出货量为23.93万台,较2024年4.55万台增长425.8%。
可以看到,当前机器人和物理AI的快速发展带动了行业整体激光雷达的出货量,在机器人及其他领域的激光雷达产品迎来爆发式放量。
编辑 刘兰若 审读 梁松滔 二审 关越 三审 陈晨