

中集集团2025年营收达1566亿元,经营性现金流大幅增长近100%至185亿元
3月26日,中集集团正式发布2025年年度报告。报告显示,2025年,集团紧紧围绕“构建增长新动能、聚力高质量发展”主基调,不仅稳住经营基本盘,更以前瞻性战略深化能源业务布局,取得丰硕成果。2025年全年,集团实现营业收入人民币1566.1亿元,净利润达人民币13.4亿元,公司经营活动产生的现金流量净额大幅增长99.9%至185.1亿元,资产结构持续优化,抗风险能力持续增强。
业绩亮点
经营底盘稳健,高质量发展韧性凸显:2025年集团实现营业收入人民币1566.11亿元,净利润人民币13.37亿元,毛利率维持12.45%,海内外营收结构均衡。
现金流与财务质量双改善,抗风险能力显著增强:经营活动现金流净额大幅增长99.86%至185.14亿元,期末货币资金余额243亿元;有息债务规模同比缩减47亿元至人民币344亿元、净利息费用同比下降约7.3亿元,财务结构持续优化。
现金分红+回购双管齐下,全力回报投资者:2025年拟每股派现金人民币0.179元(含税),叠加年内推出的H股、A股多轮回购计划,2025年度公司拟分红及已回购金额合计达到人民币18.52亿元。
能源相关业务盈利能力大幅跃升,成为集团重要增长极:海洋工程分部、金融资产管理分部(主要为钻井租赁)净利润合计增长约12.12亿元,能源化工及液态食品分部增长3.08亿元。其中,海洋工程分部毛利率大幅提升5.72个百分点至14.83%。海洋工程、能源化工及液态食品在手订单分别达50.9亿美金/297.5亿元人民币,部分船厂排产至2030年。
物流相关业务稳固集团“压舱石”作用:期内,集装箱、道路运输车辆等业务受汇率及周期波动影响,毛利率及盈利有所承压,但基本盘稳健,行业竞争优势持续巩固,集装箱标准干箱、冷藏箱、化工罐箱、半挂车等核心产品连续多年保持全球第一。
关键业务取得技术与订单双突破,竞争力获高度认可:高端海工装备领域,中集来福士攻克海工行业最复杂产品FPSO/FLNG,成为中国唯一一家拥有双项目EPCI总包能力的企业;模块化数据中心领域,同时为超过300MW的行业客户提供预制化数据中心的技术与制造交付服务,引领算力基础设施新变革。
核心业务表现
集装箱制造方面,期内,集装箱制造业务产销量主要受去年高基数效应影响同比有所回落,符合行业整体预期,但仍旧保持全球第一。其中干货集装箱累计销量222.49万TEU(去年同期:343.36万TEU),同比下降35.2%;冷藏箱累计销量20.82万TEU(去年同期:13.86万TEU),同比增长50.2%。期内,集装箱板块实现营业收入430.09亿元,净利润18.82亿元,毛利率略有下降至13.38%。

物流服务业务方面,期内,该业务实现营业收入人民币267.93亿元,同比下降14.64%;净利润为人民币3.64亿元,同比下降16.65%,符合行业趋势变化。中集世联达主动调整业务架构,整合业务资源,期内海运业务自揽货量同比增长6%,港口物流业务的二手箱交易、仓储分拨创历史新高,行业物流业务聚焦新能源、汽车、工程项目等重点领域巩固细分优势。2025年,中集世联达在中国国际货运代理协会发布的“货代物流企业综合榜”中连续3年位列前五。
道路运输车辆方面,中集车辆年内实现收入人民币201.78亿元,同比下降3.91%;实现净利润人民币9.27亿元,同比下降14.29%。国内市场方面,“星链计划”重塑组织运营模式,中国半挂车业务营业收入同比增长14.65%,毛利率同比提升3.3%。海外市场方面,全球南方市场业务延续高质量增长,期内营收规模达30.9亿元,同比增长17.7%,销量同比大幅提升29.1%,毛利率同比提升1.3个百分点。DTB业务销量和营收稳健增长,整体收入达人民币31.84亿元,同比增长4.97%,核心产品市场占有率进一步提升。同时,持续积极扩展新能源产品的研与销力度,全面构建EV-RT生态圈,深度推进纯电动头挂列车的战略发展。
空港与物流装备、消防与救援设备方面,得益于优质订单释放结转,期内实现营业收入人民币76.19亿元,同比增长5.92%;实现净利润人民币2.64亿元。空港装备成功交付西安咸阳国际机场、土耳其安塔利亚机场及兰州机场等智能登机桥项目,亦凭借自主研发的创新装配式固定桥,中标南宁机场二期、杭州机场T2/T4连廊两大重点项目;物流装备交付国内化工行业石化炼化项目一体化项目配套自动化立体仓库;消防与救援设备业务推动国产制造海外突围,同时重点布局智慧消防与无人消防车前沿领域。
能源、化工及液态食品装备业务方面,实现营业收入人民币271.92亿元,同比上升6.31%;净利润大幅增长42.15%至人民币10.40亿元。其中,中集安瑞科实现营业收入人民币263.26亿元,同比增长6.3%。
具体来看,清洁能源分部水上与陆上业务同步发力,在高压、低温等关键装备的市场持续获得领先份额,同时精准抓住天然气在水陆交通、发电等领域的应用增长机遇,同时积极开拓特种工业气体设备在高新科技产业的新兴增长空间。2025年,该分部新签订单达222.29亿元,保持增长,其中水上清洁能源相关业务截至2025年底在手订单超人民币190亿元,造船业务已排产至2028年。报告期内成功投产第二个焦炉气综合利用项目——凌钢一期项目、建成国内首个量产生物甲醇项目并实现投产;化工环境分部市场份额稳居首位,医疗设备部件业务、后市场服务业务保持稳健增长。截至2025年年末的在手订单同比增长36.27%至12.76亿元,为后期发展提供较好保障;液态食品分部盈利能力稳健,毛利率较同期提升至21.7%。
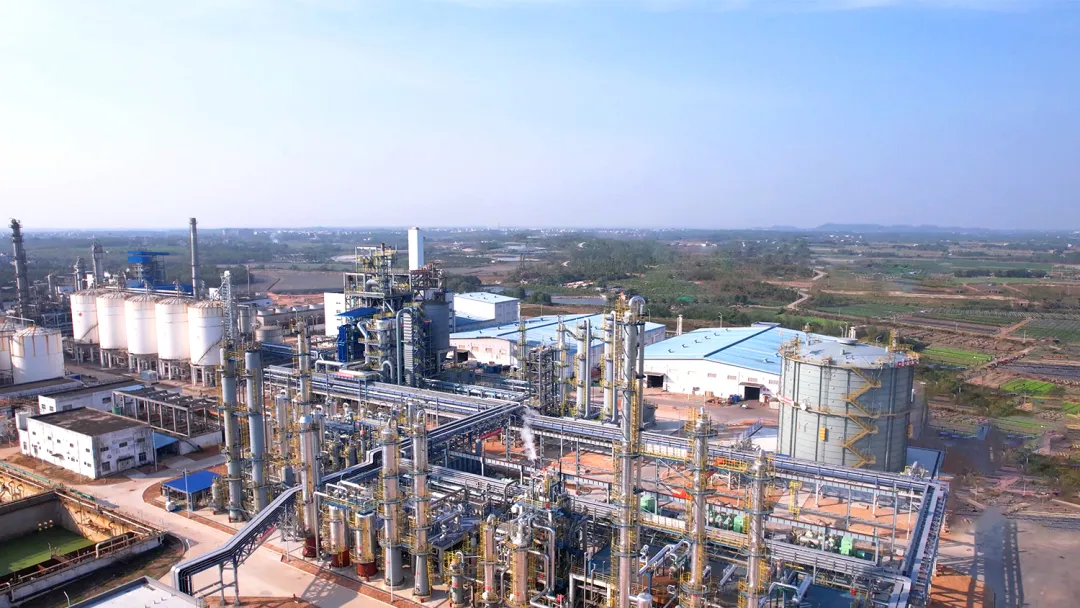
中集安瑞科全国首个量产生物甲醇项目投产
海洋工程及平台方面,主要经营主体中集来福士成功实现从“建造主导”向“设计+建造+集成”一体化服务的战略转型,国内市场稳居领先,跻身国际海工市场重要新生力量。报告期内实现营业收入人民币179.38亿元,同比增长8.35%;净盈利人民币10.57亿元,成为集团第二大盈利板块。得益于全球海工市场复苏,以FPSO/FLNG为代表的高端油气装备需求强劲,同时全行业正加速向绿色化与智能化转型,新能源装备订单保持稳定增长。年内,公司新签合同订单12.0亿美元,包括12+8条集装箱支线船、2条海工特种船及其它模块订单。截止2025年底,海洋工程板块累计持有在手订单价值50.9亿美元,其中油气、特种船订单占比约为7:3,其中龙口基地已排产至2030年。海工资产运营管理业务方面,公司持续发挥现有项目经验和业务能力,借助优异的海工平台运营管理能力,提高资产上租率。与此同时,报告期内公司上租半潜钻井平台及自升式钻井平台的平均日费率均实现同比增长。
集团管理层表示:“2026年是‘十五五’规划开局之年,全新升级的中集品牌标志,承载着集团继往开来的使命和战略。我们将紧紧围绕‘固本强基、开拓创新、提质增效’,以更加积极主动的战略姿态,在复杂变局中育新机、开新局,努力建设“高质量的、受人尊敬的世界一流企业”。
中集集团供图
编辑 温静 审读 吴剑林 二审 桂桐 三审 汤山文