

拆解蚂蚁保“退旧买新”广告陷阱|别被低价百万保额忽悠退保
1. 蚂蚁保“退旧重疾换新险”广告以长期重疾险与一年期短期重疾险对比制造误导,隐瞒短期险保费逐年暴涨、无法终身续保等关键信息,通过截取年轻人低价阶段对比,刻意营造“旧险贵、新险划算”的假象,属于典型片面营销误导。 2. 盲目退保长期重疾险换一年期短期险存在三大致命风险:一是终身总保费累计更高,前期退保损失巨大(前10年退保仅拿回30%-50%保费);二是短期险无保证续保,中老年阶段保费暴涨或拒保,保障断档;三是退保后新投保有90天等待期,出险无法理赔且健康告知可能被拒保。 3. 一年期重疾险仅适合年轻人临时过渡或搭配长期险加保,不可替代长期终身保障。现有长期保单缴费压力大时,可利用保单中止期补缴保费、额外加保或办理减额交清,无需直接退保。 4. 辨别此类营销套路需警惕:同类保障规则一致的重疾险保费价差不会悬殊,若广告出现极端差价多为跨品类对比。监管提醒应重视保障期限、续保规则、费率等核心条款,以终身保障确定性为核心价值,避免被短期低价噱头误导。
最近蚂蚁保一则 “退旧重疾换新险” 短视频广告全网刷屏,巨大保额差价看得不少人心动,打算立刻退掉手里持有的长期重疾险。但金融行业专业人士、多地金融监管部门均提示:这则广告存在严重对比误导,盲目跟风退保换新,会埋下资金、保障双重隐患,今天一次性把底层套路、隐藏风险讲透。
一、广告核心套路:偷换两类重疾险,对比完全不公平
广告给出的对比极具冲击力:
旧长期重疾险:年交 24000 元,交 16 年,保额仅 30 万;
平台新款保险:每月几十块,就能拿下 150 万重疾保额。
看似 “旧保险又贵又没用,新产品性价比拉满”,实则两款产品根本不属于同一赛道,完全没有可比性,本质是拿 “终身产权房” 和 “按月短租房” 做价格对比。
(图:豆包AI生成)
1. 长期终身重疾险:均衡费率,终身锁定保障
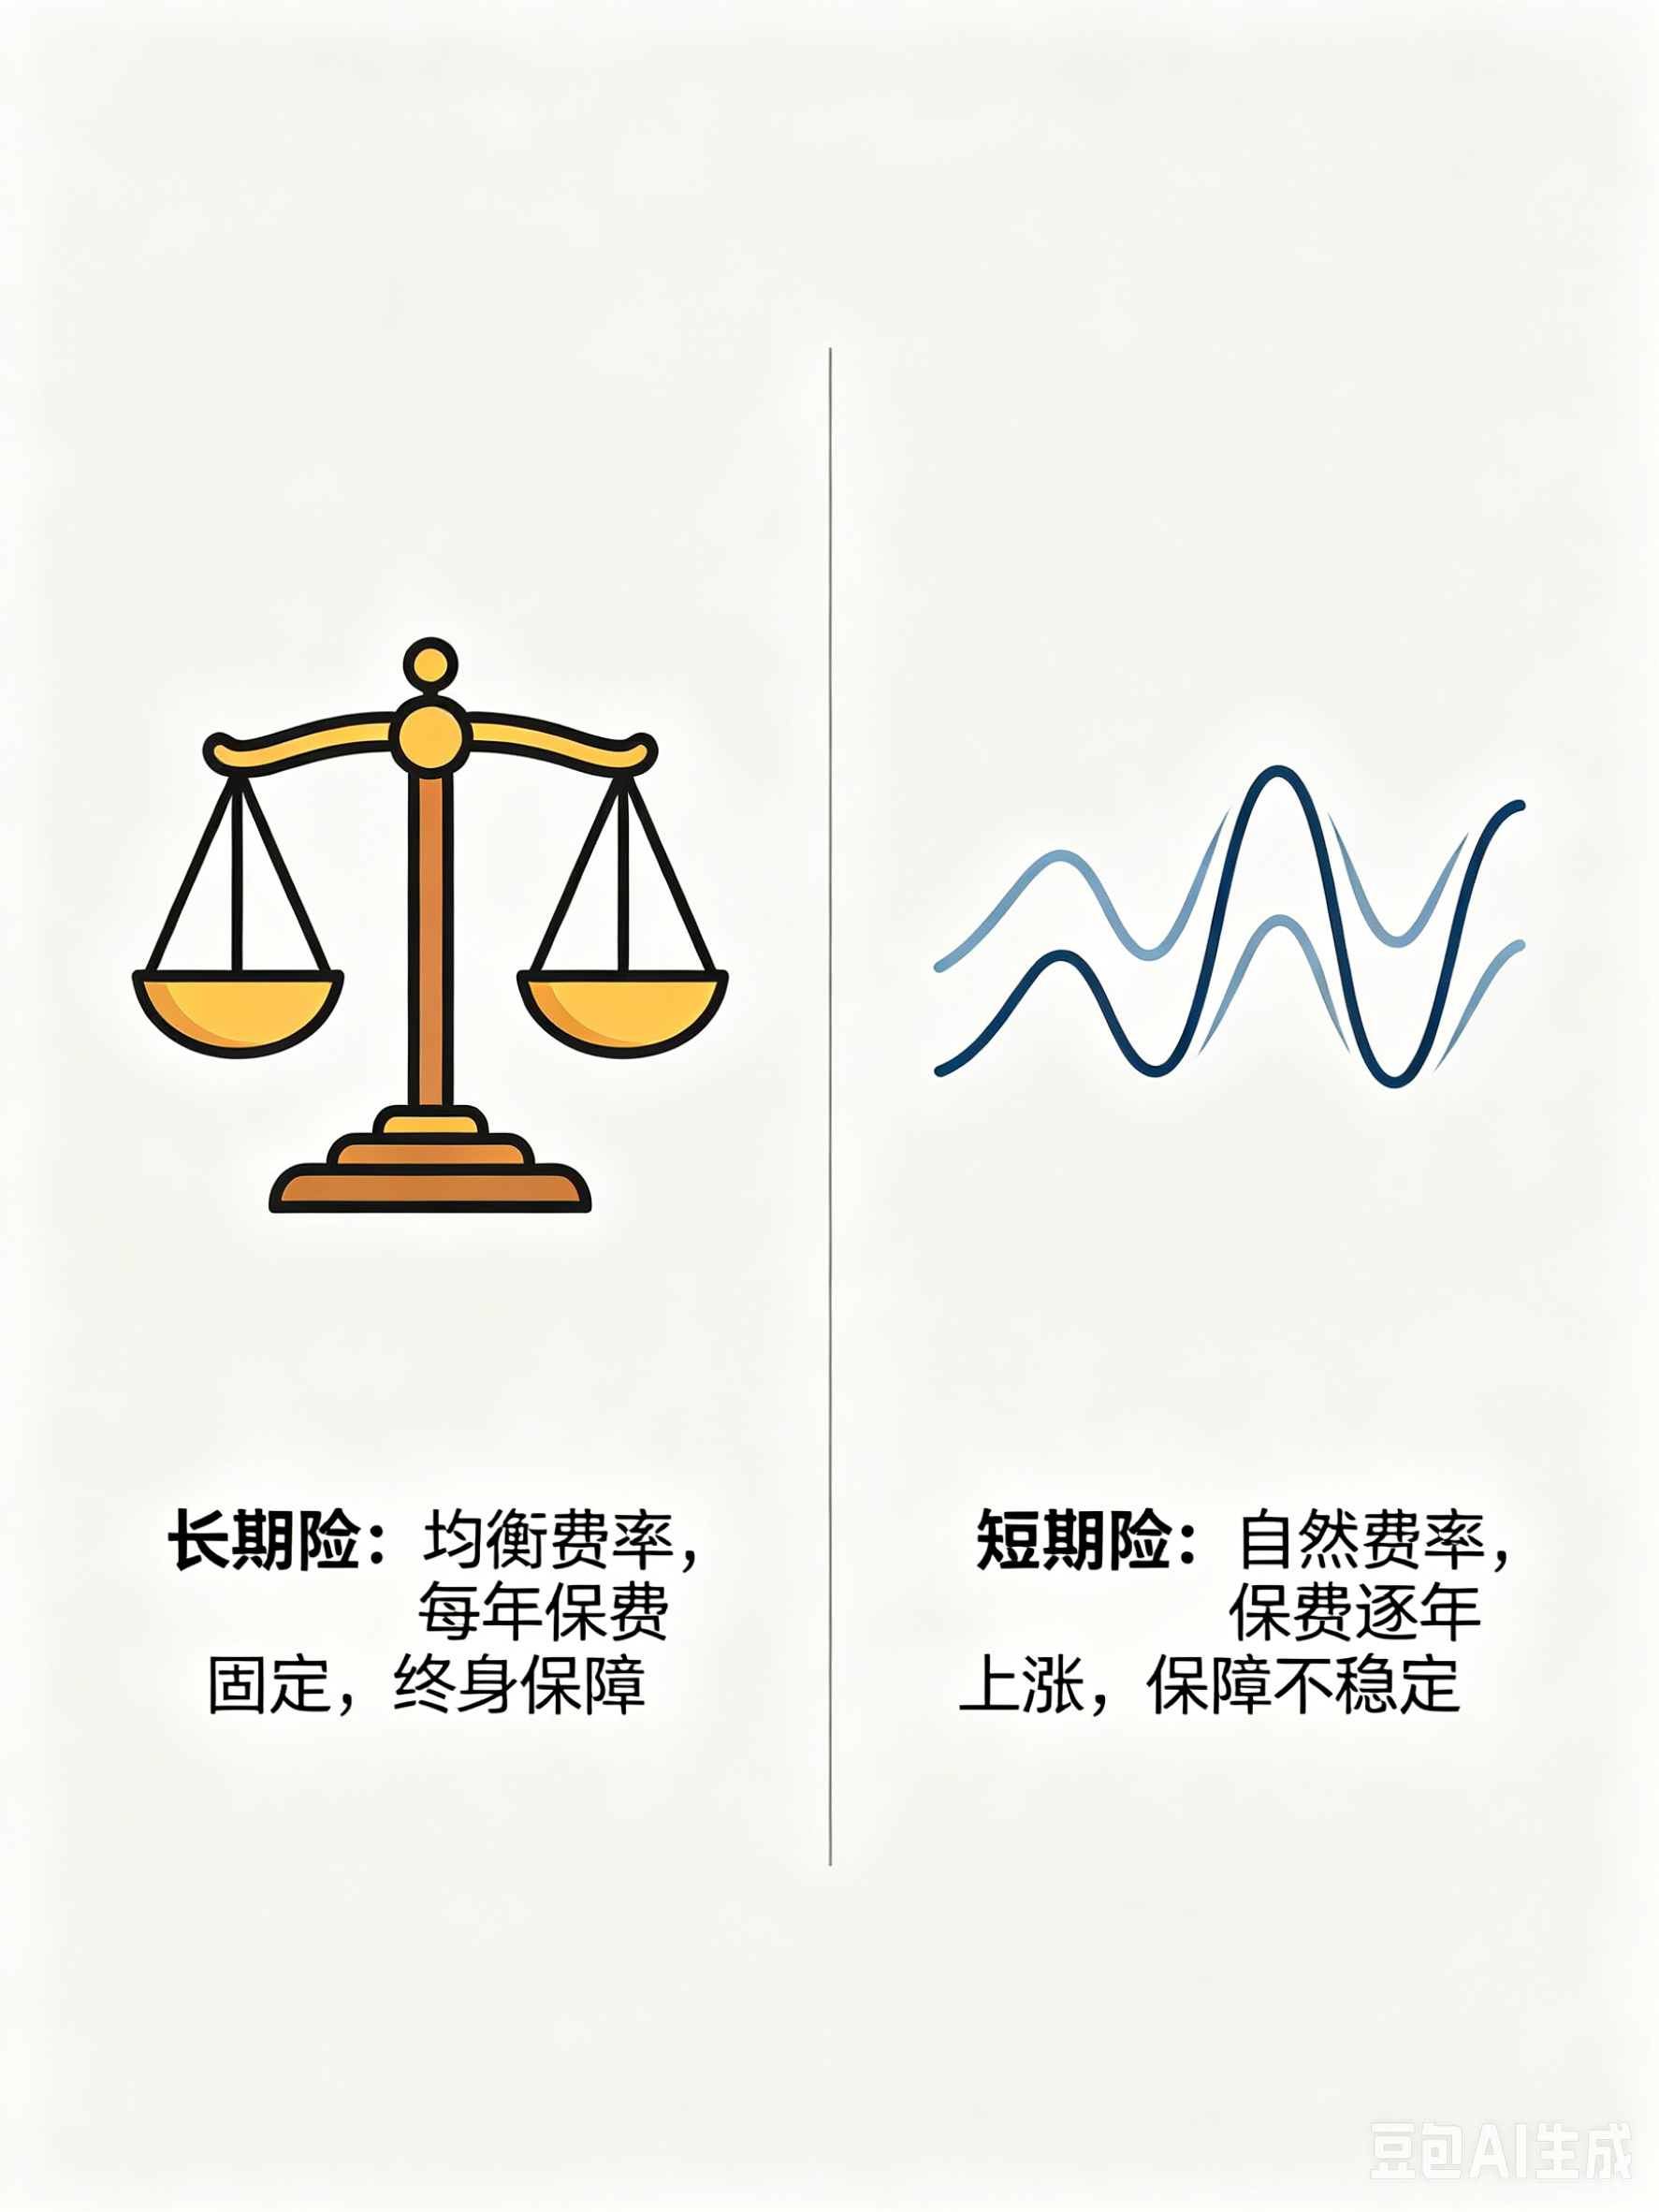
市面上大家早年配置的终身 / 保至 70 岁重疾险,采用均衡费率:保险公司把人一生随年龄上涨的患病风险,平摊到整个缴费周期,每年保费固定不变。
年轻时生病概率低,保费看着偏高,多缴纳的部分是提前储备高龄保障成本;
缴费期结束后,不用再交钱,保障持续终身;
保单自带现金价值,持有越久价值越高,中途急需用钱可减保、保单贷款;
核保通过后,终身保障确定,后续体检查出结节、三高、住院记录,都不影响续保与理赔。
2. 广告低价产品:一年期短期重疾险,自然费率,只保当年
广告里月缴几十、百万保额的产品,全部是不保证续保的一年期短期重疾险,使用自然费率,仅按当年患病风险定价:
年轻人患病概率低,保费极低,几十、几百块就能买到高保额;
年龄越大,重疾发病风险陡增,保费逐年暴涨,50 岁后年保费轻松破万,七八十岁保费甚至远超百万保额;
合同一年一签,没有终身保障承诺,当年保费只覆盖当年风险,无现金价值。
广告刻意隐瞒两个关键信息:短期险保费逐年涨价、无法终身稳定续保,只截取年轻人低价阶段做对比,刻意制造 “旧保险亏、新产品赚” 的错觉,属于典型片面营销误导。
一年期vs长期重疾险核心区别

(图:豆包AI生成)
二、盲目退长期险换一年期,三大致命风险
风险 1:终身总花费更高,前期退保巨额亏损
很多人只看到当下便宜,忽略终身累计成本:
30 岁投保一年期重疾险,年轻时每年几百元,但五六十岁重疾高发期保费成倍上涨,从长期生命周期测算,一辈子交的总保费,会远远超过终身重疾险固定总投入。
同时长期重疾险前期现金价值极低:投保前 10 年退保,大概率只能拿回已交保费的 30%-50%,交了几万保费退保仅拿回几千,直接造成数万元永久资金损失,这笔亏损没有任何补偿渠道。
风险 2:保障随时断档,中老年极易 “裸奔无保险”
一年期重疾险无保证续保条款,存在三重断保隐患:
产品随时可能停售,下架后无法继续投保;
次年体检查出结节、血糖异常、轻微住院史,保险公司有权拒保、除外相关疾病责任;
高龄阶段保费过高,无力承担只能被迫停保。
而五六十岁恰恰是重疾最高发、最需要保险兜底的阶段,一旦失去保障,再想买长期重疾险,年龄大、健康记录增多,保费极贵甚至直接无法投保,之前十几年交的保费全部白白消耗。
(图:豆包AI生成)
风险 3:退保后等待期空窗,出险无法理赔
旧保单退保即刻失效,新投保一年期重疾险有 90 天等待期,等待期内确诊重疾、轻症,保险公司不予赔付。
如果退保后短期内突发疾病,家庭会陷入 “旧保障作废、新保险不赔” 的真空风险;且重新投保要再次严格健康告知,旧保单承保时放过的身体小问题,新保单很可能直接拒保。
三、一年期重疾险的正确定位:仅能临时过渡,不能替代长期保障
短期重疾险并非一无是处,但适用场景非常局限:
适合刚步入社会、收入有限,暂时没有预算配置长期重疾险的年轻人,临时拉高保额过渡;
长期保单短期缴费压力过大,可搭配短期险临时加高保障额度;
绝对不能作为替换现有终身重疾险的替代品。
若现有长期保单缴费压力大,优先选择更稳妥的方案,不要直接退保:
利用保单 2 年中止期,暂停缴费,2 年内补齐保费即可恢复全部保障,无健康二次审核损失;
不退保,额外加保新产品,新旧保单保额叠加,保障不中断、无资金亏损;
咨询保险公司办理减额交清,用现有现金价值抵扣保费,保留基础终身保障。
四、简单辨别营销套路:同款类产品价差不会悬殊
监管对国内重疾险定价、保障责任有统一严格管控,保障期限、赔付规则一致的同类重疾险,保费区间不会出现几倍、十几倍差距。
只要广告出现 “旧重疾贵几倍,新款月缴几十百万保额” 的极端差价宣传,基本是跨品类对比(长期险 VS 一年期短期险),刻意隐瞒产品核心差异,属于营销误导。
选购重疾险不能只看表面低价,重点核对 4 项核心内容:
保障期限:保 1 年、保至 70 岁还是终身;
续保规则:是否保证续保、停售后能否无缝衔接;
费率规则:保费固定还是逐年上涨;
现金价值、轻中症赔付、多次赔付等完整条款。
五、监管官方提醒:警惕 “退旧买新、保单升级” 诱导套路
多地金融监管局多次发布风险提示,明确警示各类平台、代理人以 “保单升级、换新更划算” 为由诱导退保:
退保长期人身险会直接丧失稳定终身保障,前期退保资金损失不可逆;
新投保需重新健康告知、重新计算等待期,健康状况变化可能被拒保;
不要轻信短视频片面对比营销,投保前完整阅读投保须知、免责条款,区分短期险与长期险底层差异。
保险是跨越数十年的长期风险规划,短期低价只是营销噱头,终身稳定的保障确定性才是核心价值。切勿被夸张广告裹挟盲目退保,理性对比产品完整条款,才能守住家庭保障与资金权益。