

夫妻一方私自代办退保,保险公司要担责?看完这个保险法案例就懂了
1. 王某配偶冒用其名义办理退保,王某直至离婚后才发现并起诉,双方就损失责任归属产生争议,案件引发对保险审核及权益保护的关注。 2. 法院判定保险公司因审核身份缺失违规解约,需返还保单现金价值、红利及利息损失,王某因保单未持续缴费无法主张其他保险金,赔偿范围限于冒领款项及利息。 3. 退保权归投保人专属,保险公司办理退保需严格核验办理人身份,冒名退保纠纷赔偿标准为退保时现金价值+红利+利息,投保人应妥善保管重要资料、定期查询保单动态、避免授权他人代办关键业务。
生活中不少人会把保单、证件交由家人保管,可若是配偶瞒着自己偷偷办理退保,这笔损失该由谁承担?今天结合真实判例,拆解保险公司审核义务与退保相关法律要点,帮大家避坑。
一、案情始末:莫名被退保,双方各执一词
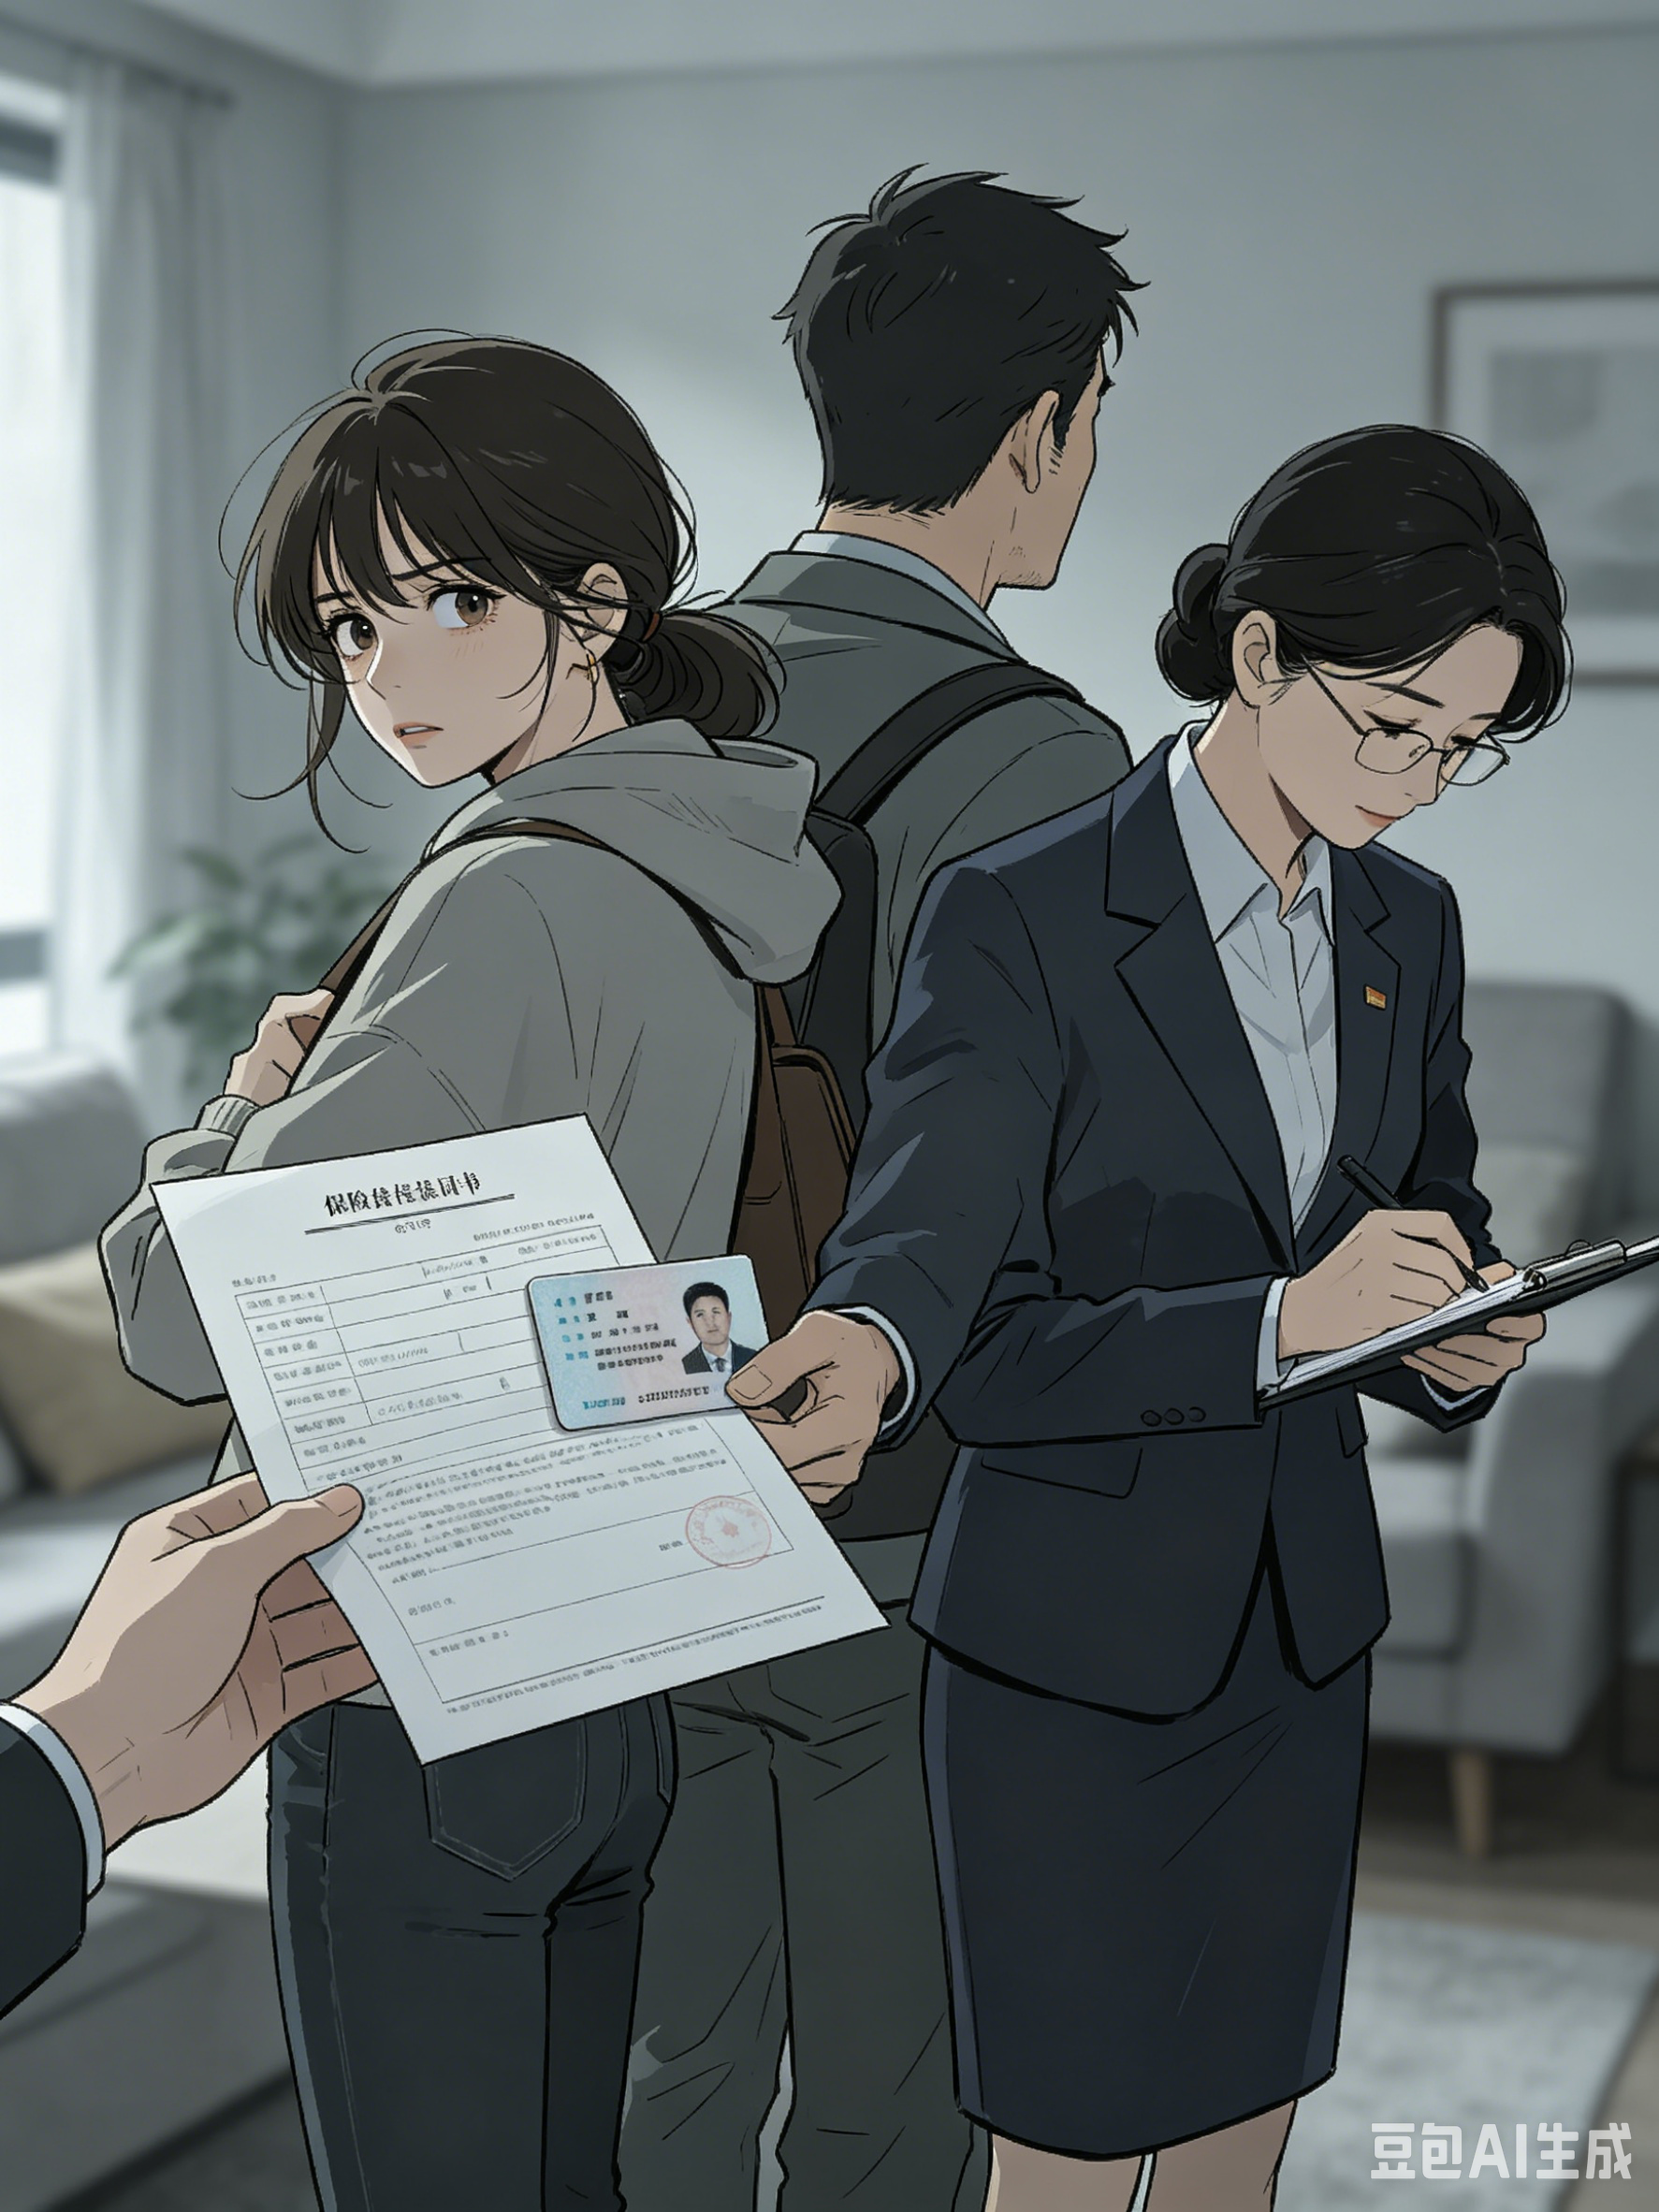
2001年,王某给自己投保了两全保险(分红型)及附加豁免保费险。没想到在 2009 年,其配偶叶某拿着王某的身份证、保单、银行卡等材料,冒用签名悄悄办理了退保,退保金和红利也被对方实际掌控。
直到 2017 年两人离婚,王某想要分割相关款项时,才得知保单早已被退保。气愤之下,王某将保险公司告上法庭,要求退还保费并赔偿损失。
对此双方有着截然不同的说法。保险公司认为,是王某没有妥善保管各类证件和保单,自身存在过错,而且退保资金属于夫妻共同财产,王某并没有实际受损。但王某表示,相关证件和保单一直由配偶保管,自己全程毫不知情,正是保险公司审核不严,才导致保单被违规解除,所有损失都该由保险公司承担。

(图:豆包AI生成)
二、法院宣判 + 法律解读:责任划分一目了然
面对双方各执一词的情况,一、二审法院最终都判定,保险公司需要向王某返还保单现金价值、红利,同时赔付对应的利息损失。
法院表示,退保并非王某本人的真实意愿,保险公司在办理退保流程时,没有尽到严谨的身份核查义务,违规解除保险合同,已经构成违约。根据《民法典》相关规定,合同一方履行义务不符合约定,就需要承担赔偿损失等违约责任。同时结合《保险法》要求,投保人解除合同后,保险公司本就应当依规退还保单现金价值,而本次退保属于他人冒名操作,相关损失自然要由审核失职的保险公司承担。
不过法院也提到,王某自身对投保账户疏于管理,且保单被解除后也没有继续缴纳保费,因此无法主张保单正常存续情况下才能获得的保险金,赔偿范围仅限定在被冒领的款项及利息。
(图:豆包AI生成)
三、案例深度评析 & 实用提醒
1. 退保权归属
退保是投保人专属权利,原则上仅投保人本人可办理退保手续,他人无权擅自代办。
2. 保险公司的硬性要求
作为专业金融机构,保险公司办理退保、理赔等业务,不能只核验书面材料,还必须核实办理人身份,严格执行审核流程。一旦审核缺位,就要对权利人的损失承担赔偿责任。
3. 赔偿金额认定要点
此类冒名退保纠纷中,赔偿标准以退保时保单现金价值 + 红利 + 利息为准,并非全额退还已交保费,也不赔付保单未来可预期收益。
4. 投保人日常避坑建议
妥善保管保单、身份证、银行卡等重要资料,不要长期交由他人单独保管;
定期查询保单状态、缴费记录,及时掌握保单动态;
切勿随意授权他人代办退保、变更受益人等关键保险业务。
保险无小事,每一份保单都关系自身权益。了解保险规则,守住个人财产安全~