

个人养老金能买储蓄国债了!储蓄国债VS养老年金哪个更适合养老?
1. 储蓄国债成为个人养老金账户第五类投资品,新增该选择,有专属额度且利率高于同期银行普通定存,为保守型养老资金提供稳健投资选项。 2. 个人养老金账户购买储蓄国债优势在于国家信用背书零风险、收益叠加税优、有专属认购额度易成功,但存在资金流动性受限、期限短难锁定长期利率、年投入上限1.2万元难以支撑大额布局的限制。 3. 储蓄国债在养老规划中定位为“安全打底、稳稳增值”,适合作为基础养老钱的安全垫,覆盖退休后基本生活开支底线,但无法实现长期复利和终身稳定现金流。 4. 储蓄国债与养老年金安全性相当,前者收益固定但期限短、无法对冲利率下行风险,后者能长期锁定利率且提供终身稳定现金流,不同风险承受力与养老需求的人群应按需选择。
一、重磅新政:储蓄国债正式进入个人养老金账户
从最新一期电子式储蓄国债开始,一个重要变化落地:储蓄国债正式成为个人养老金账户里的第五类投资品。在此之前,个人养老金只能买存款、理财、商业养老保险、公募基金这四类,如今多了国家信用背书的储蓄国债,让保守型养老资金又多了一个安心选择。
这次国债依旧保持稳健风格,3 年期票面利率 1.63%,5 年期 1.70%,整体利率水平高于同期银行普通定存和不少养老存款。而且监管还专门设置了个人养老金专属国债额度,不与普通购买额度冲突,就算常规渠道售罄,通过养老金账户仍有机会认购,对想配置保本资产的人非常友好。
(图:豆包AI生成)
二、用个人养老金买国债:优势很突出,限制也要看清
优势很实在
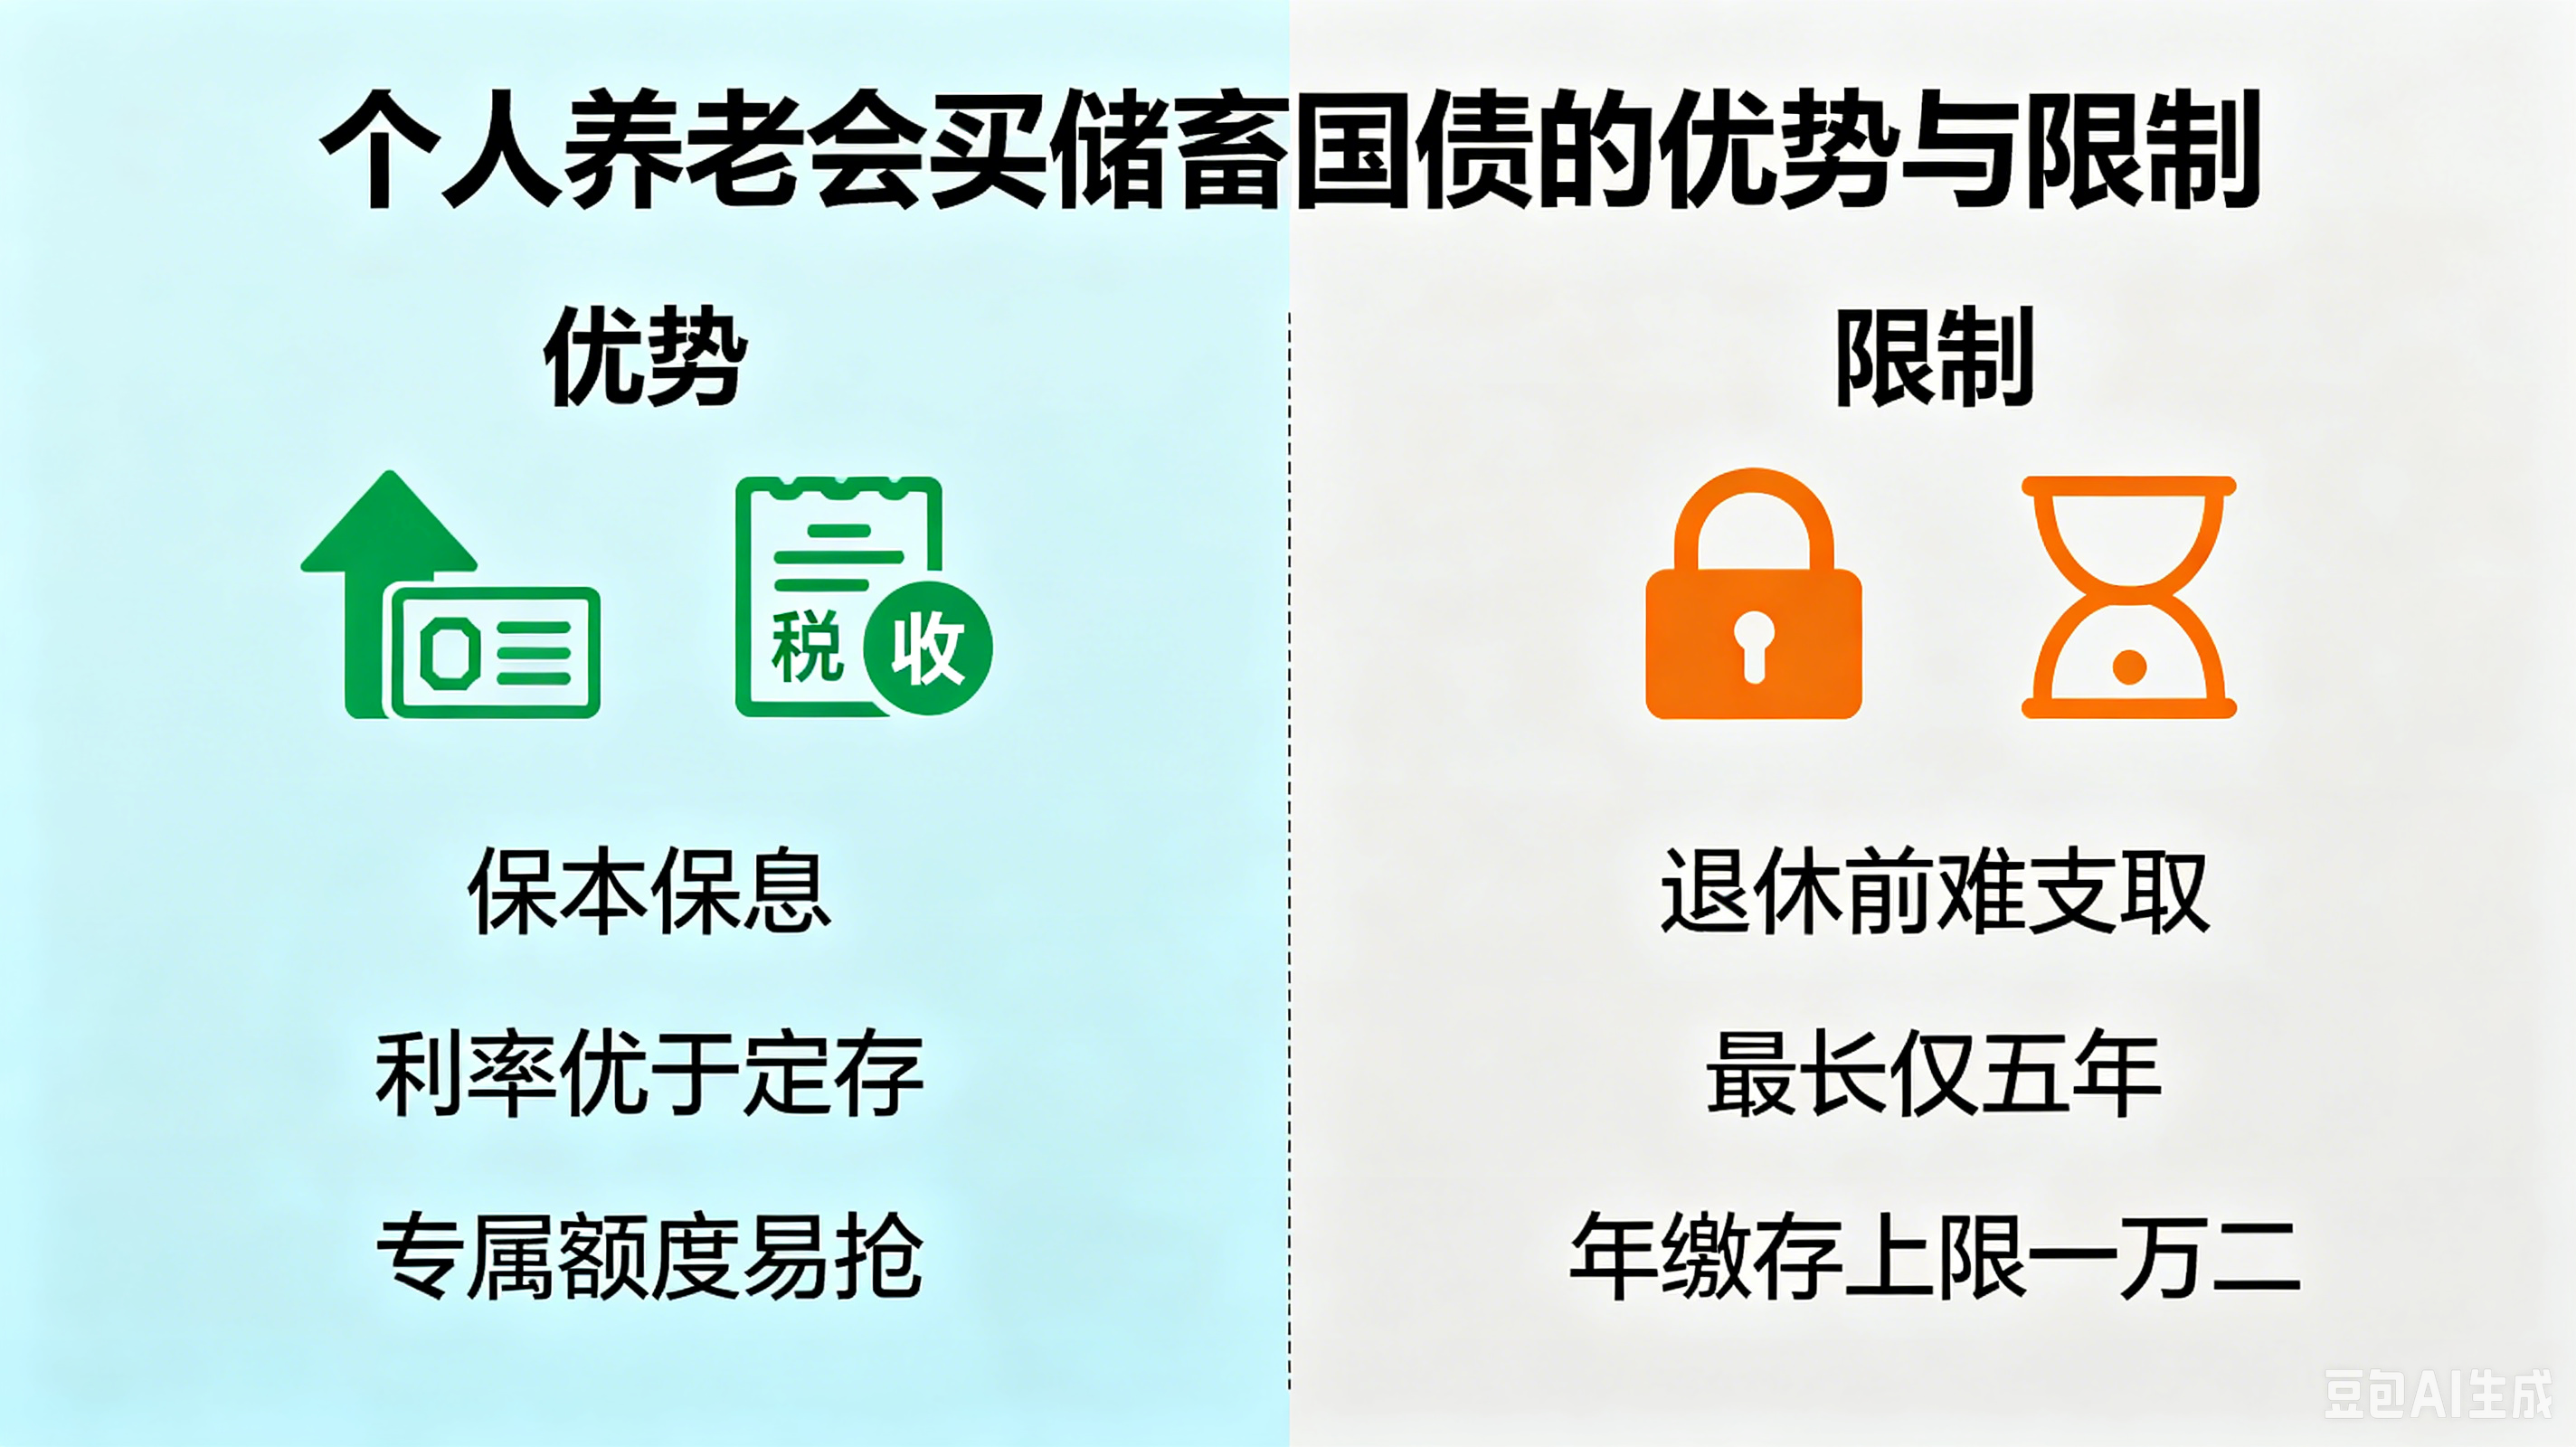
安全性顶级 国债由国家信用背书,保本保息,几乎零风险,是个人养老金账户里最稳的底层资产,完全不用担心本金亏损。
收益 + 税优双重划算 国债本身利率就高于同期限定存,再叠加个人养老金政策优惠:缴费时可税前扣除,领取阶段仅按 3% 优惠税率计税,综合实际收益更有优势。
额度独立更易抢 养老金账户有专属国债额度,不和普通投资者抢额度,认购成功率更高,适合长期小额定投式配置养老钱。
限制也很明确
流动性被 “锁死” 个人养老金账户里的资金,必须等到法定退休年龄才能取出,无法灵活动用;就算国债本身支持提前兑取,也会损失利息,不适合有短期用钱需求的人。
期限偏短,有再投资风险 储蓄国债最长只有 5 年期,到期之后如果市场利率下行,续投就会面临收益下降的风险,无法锁定长期利率。
总投入有上限 个人养老金每年缴存上限仅 1.2 万元,累计可投入的国债规模有限,难以支撑大额养老资金布局。
(图:豆包AI生成)
三、国债在养老规划里,到底能起什么作用?
养老金账户里的储蓄国债,核心定位是“安全打底、稳稳增值”。它适合把一部分基础养老钱放在这里,保本、保息、不折腾,每年稳稳拿利息,用来覆盖退休后基本生活开支的底线部分,尤其适合极度厌恶风险、不想承受任何波动的中老年人群。
但因为期限短、无法锁定终身收益,它更像养老资产里的 “安全垫”,很难依靠它实现长期复利和终身稳定现金流。
四、储蓄国债 VS 养老年金:谁更适合真正的养老?
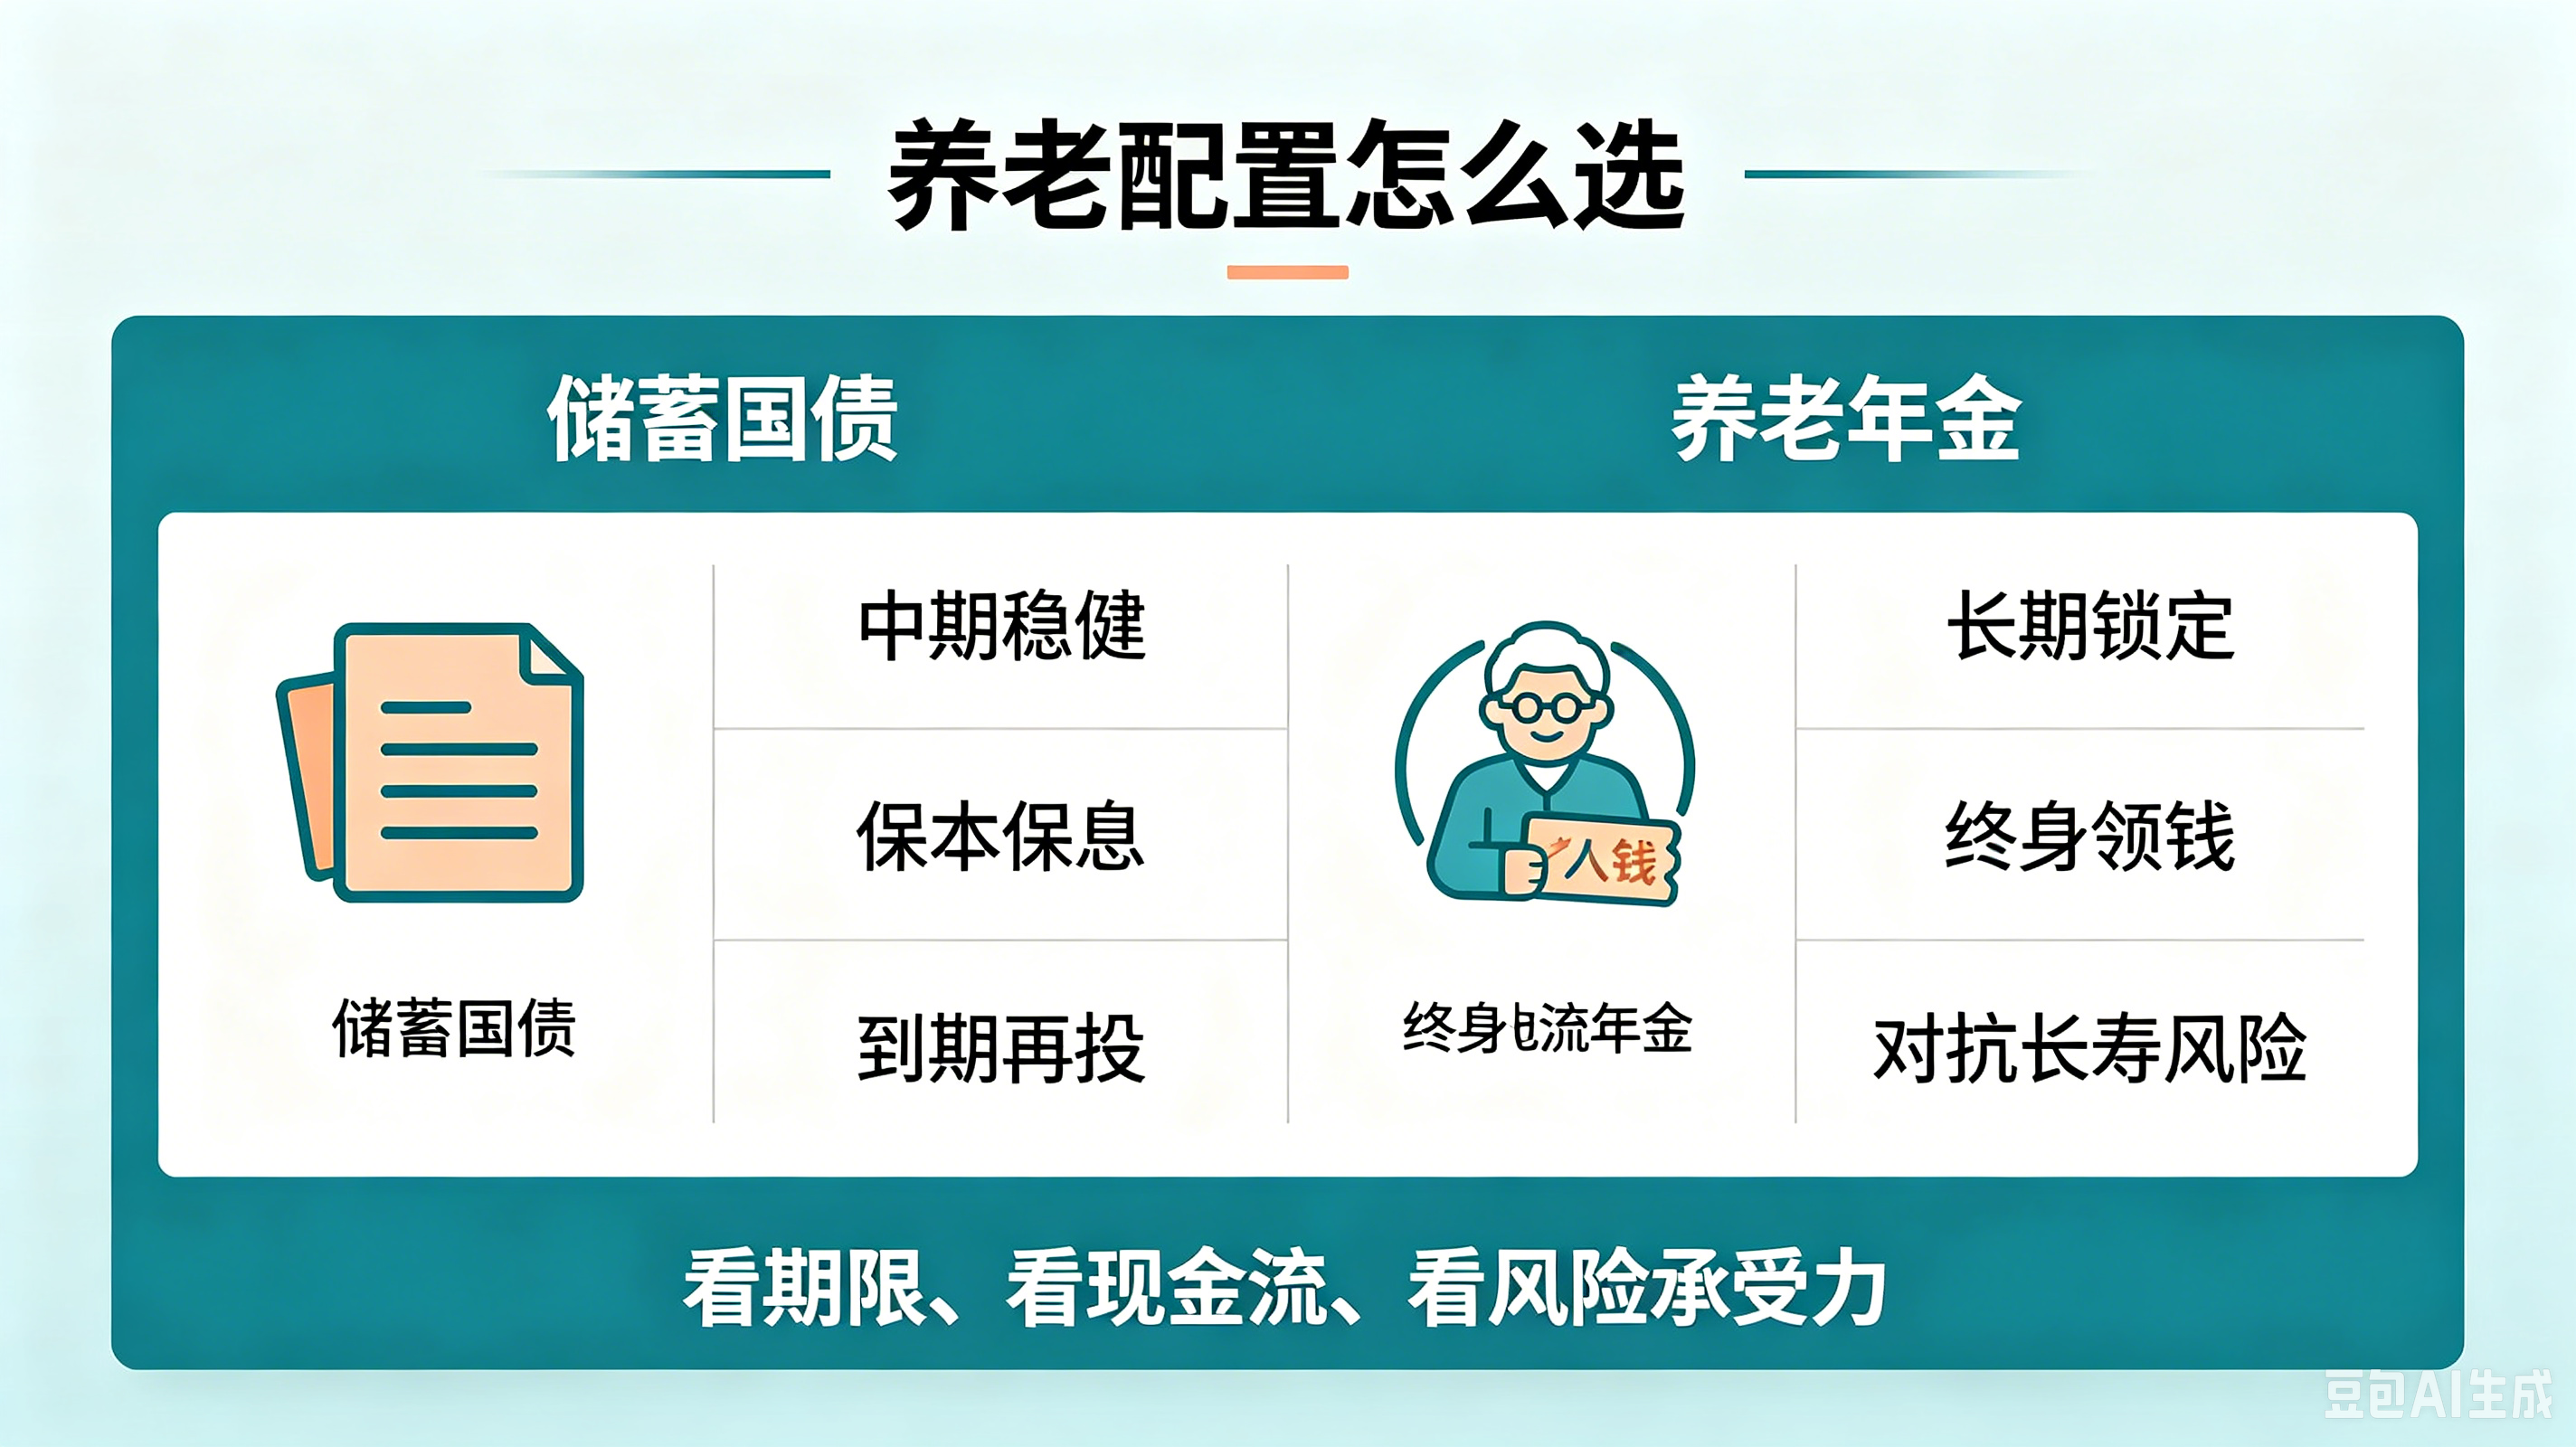
安全性对比:两者都属于极高安全等级:国债是国家信用;养老年金受金融监管,有保险保障基金兜底,合同约定利益刚性兑付,安全性都让人放心。
收益与期限对比:国债收益固定,但最长只锁 5 年,未来利率涨跌不确定;
养老年金可以把利率长期锁定终身,当下产品保证收益略高于 5 年期国债,还可叠加分红,长期复利效果更明显,尤其适合对抗未来利率下行风险。
养老功能对比;国债到期一次性拿回本金利息,之后需要自己规划怎么花,容易出现提前花完的风险;养老年金是按约定终身或长期领钱,活多久领多久,能形成持续、稳定的养老现金流,专门用来对冲长寿风险。
(图:豆包AI生成)
不同人群如何选择?追求极致保本、只做中期养老储备、风险承受力极低的人,选养老金账户储蓄国债;想要终身锁定利率、规划稳定养老现金流、希望专款专用养老的人,养老年金更贴合需求。
了解更多养老规划,请持续关注“婉转财经”栏目