

蒙娜丽莎2026三季度报:营业收入27.85亿元,净利润同比增长43.18%
1. 佛山建陶龙头蒙娜丽莎披露2026年三季度及前三季度财报,在行业“缩量生存”背景下,交出收入小降、利润反增、现金流厚实的答卷,单季利润承压系非主营因素导致。 2. 公司推进战略调整:渠道端主动压降地产集采敞口,向经销、整装等倾斜;产品端提质增效,高端品占比提升、财务费用大降,毛利率维持稳定。 3. 公司资产端主动“排雷”,通过扩大信用减值计提出清历史应收款风险,财务底盘平稳;作为行业头部少数净利正增长企业,当前逻辑为“缩表提质”,全年盈利质量或跑赢同业,拐点待地产需求止跌。
佛山建陶龙头企业蒙娜丽莎日前披露2026年第三季度报告。在房地产链需求持续收缩、行业进入“缩量生存”的当下,公司交出一份“收入小降、利润反增、现金流厚实”的阶段性答卷。
财报显示,今年1—9月,蒙娜丽莎实现营业收入27.85亿元,同比下降6.44%;归属于上市公司股东的净利润9790.07万元,同比增长21.61%;扣非净利润9667.44万元,同比增长43.18%;经营活动现金流量净额4.31亿元,同比增长17.90%。基本每股收益0.24元,净资产收益率2.94%。
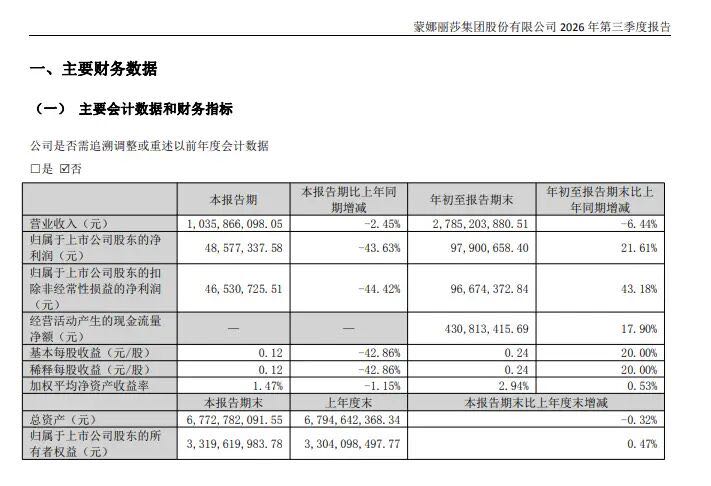
单看第三季度,公司营收10.36亿元,同比降幅收窄至2.45%;但归母净利润4857.73万元,同比下降43.63%,扣非净利润下滑44.42%。公司方面解释,单季利润承压,主要受应收账款信用减值计提增加、天然气等燃料成本上行影响,并非主营恶化。
渠道结构进一步“去风险”。前三季度,经销业务收入23.12亿元(占比约83%),同比降7.17%;工程战略收入4.74亿元(占比约17%),同比降2.72%。公司主动压降地产集采敞口,资源向经销网络、整装、存量翻新与线上获客倾斜,推进“一城一策”与5A级高端产品线。
利润改善来自“提质”。因有息负债规模下降,财务费用同比大降49.89%;存货跌价准备部分冲回;岩板、大板等高端品占比提升,自产比例提高,毛利率维持在25.84%,扣非弹性明显强于营收。
资产端则在“排雷”。前三季度信用减值损失同比扩大83.33%,是主动出清历史应收款风险;报告期末总资产67.73亿元,归母净资产33.20亿元,资产负债率可控,财务底盘平稳。
放在行业坐标里,蒙娜丽莎是头部中少数净利双位数正增长者。蒙娜丽莎当前逻辑不是“规模复苏”,而是“缩表提质”——放弃粗放扩张,靠渠道切换、产品升级、降本与现金流管理熬过出清期。若四季度减值收尾、发货企稳,全年盈利质量有望继续跑赢同业;真正拐点,仍待地产新开工与精装需求止跌。
文字/李嘉雯