

古茗、蜜雪扎堆卖咖啡,茶饮咖啡的增长天花板在哪?
1. 茶饮品牌集体入局咖啡作为第二增长曲线,不同品牌咖啡业务占比进度分化,行业普遍认为咖啡占比天花板有限,全域稳态占比冲击33%难度极大,头部品牌合理上限多在25%-30%。 2. 茶饮品牌布局咖啡具备天然优势,可复用门店流量、互补时段客群、共享供应链降低成本,借此快速起量。 3. 茶饮品牌咖啡占比提升受多重因素限制,如多为顺带订单、产品同质化、平价咖啡红海竞争、加盟体系约束等,咖啡是增量补充而非颠覆茶饮主业,核心是寻找适配的茶咖平衡。
茶饮集体入局咖啡,把咖啡当成第二增长曲线。依托庞大门店网络、成熟供应链,各家咖啡业务快速起量,但品牌之间的销量占比差距明显,咖啡这条赛道,到底能摸到多高的天花板?
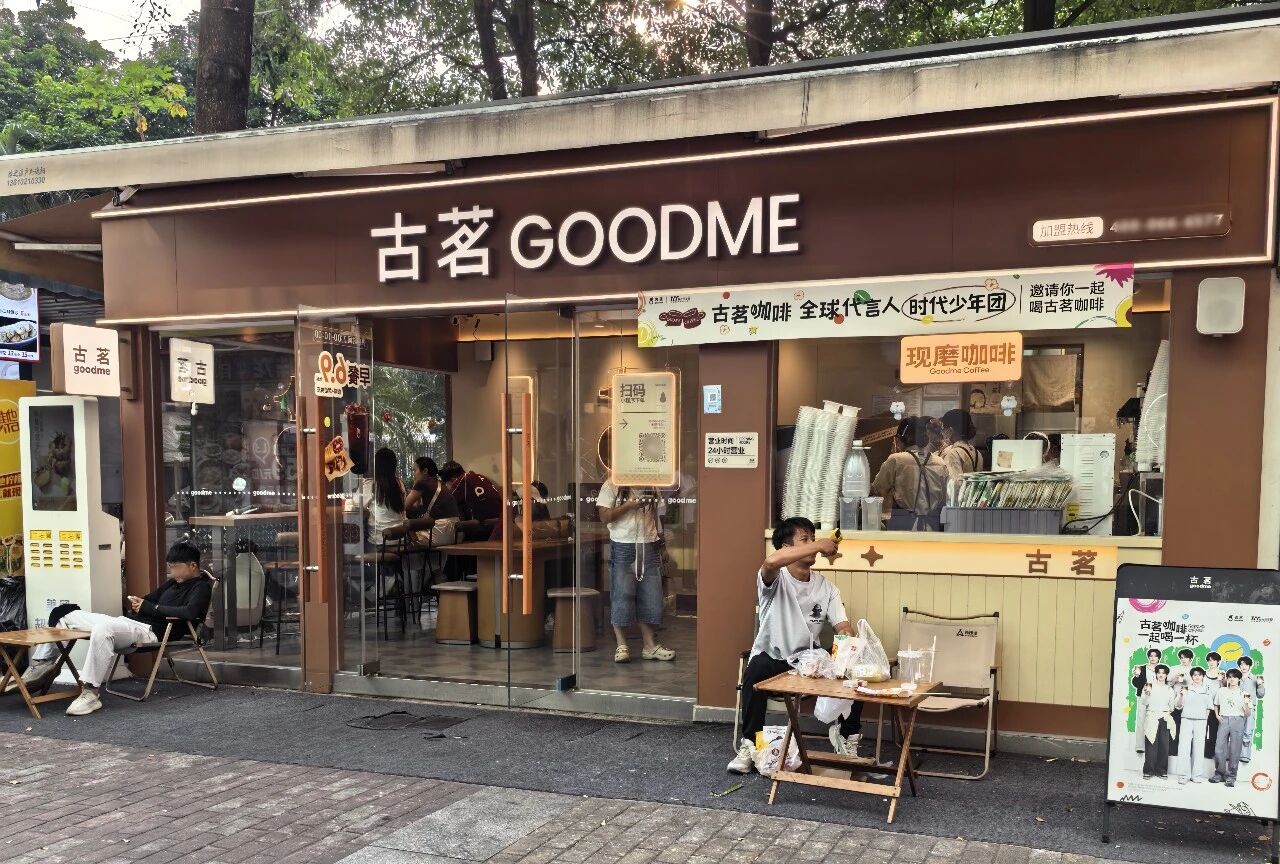
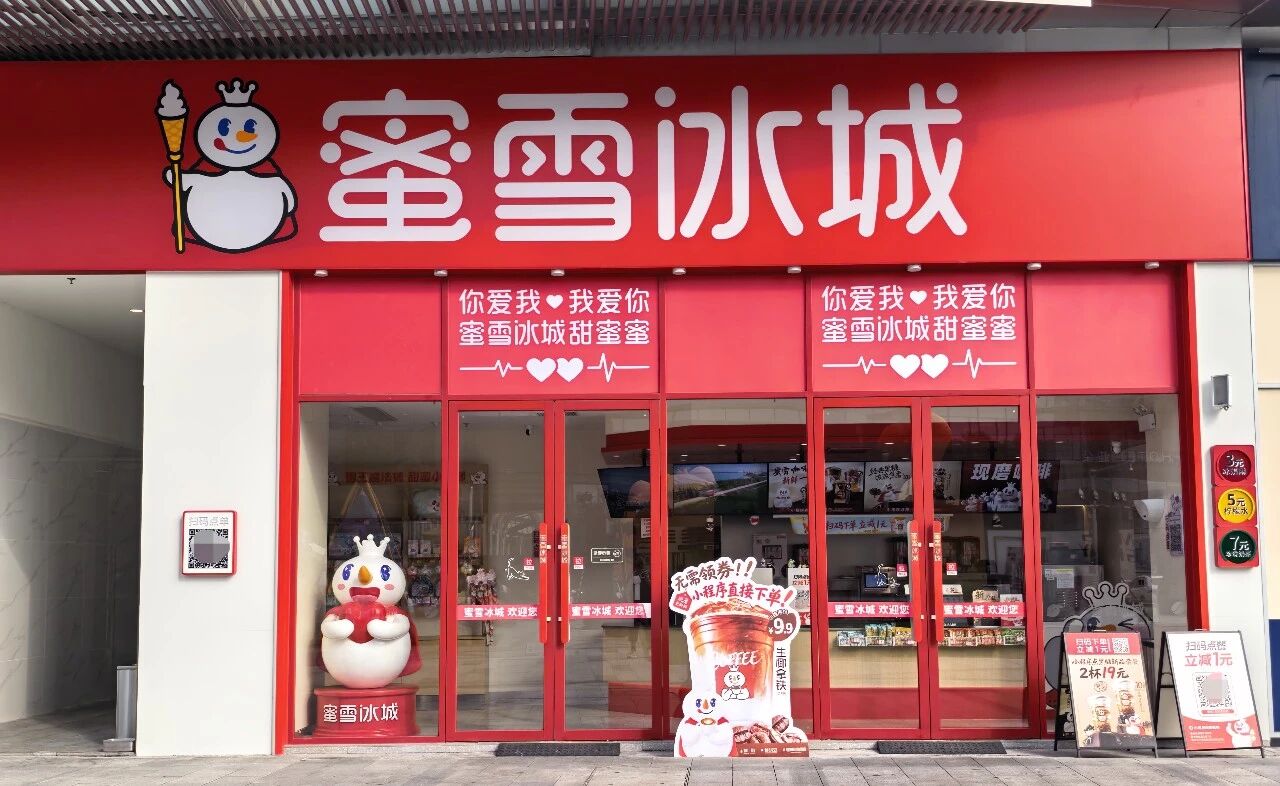
从公开数据来看,各家进度分化明显。古茗常态下咖啡销售占比稳定超 20%,目标冲刺 25%-30%,是目前茶饮品牌里预期最高的;蜜雪冰城试点门店咖啡占比也曾突破 20%,但仅为试点样本,不代表全国普遍水平;沪上阿姨咖啡占比稳定 10% 以上,主打咖啡补齐早间、夜间时段;茶百道目标是年底把咖啡占比做到 15%;奈雪咖啡占比仍偏小,但单店销量近乎翻倍;茶颜悦色选择双轨模式,由子品牌鸳央深耕专业咖啡。
 图片来源网络,侵即删
茶饮品牌做咖啡,天然自带优势。上万门店的流量可以复用,尤其下沉市场,茶饮门店密度远高于专业咖啡店;咖啡消费高峰集中在早间,刚好和茶饮午晚高峰互补,拉长门店营业时段。客群高度重合,以年轻群体为主,品牌多用奶咖、果咖降低苦味门槛,降低用户尝新成本。同时水吧、冷链、制冰设备可以共享,边际成本更低,平价供应链也能把现磨咖啡价格打下来,填补下沉市场空白。
但行业有一个共识:全域稳态占比想要冲到 33% 难度极大,头部品牌的合理上限大概率落在 25%-30%。茶饮是休闲高频选择,咖啡更多是提神的功能补充,需求属性不一样,天然很难和茶饮平分秋色。不同定位品牌,上限也不一样:大众平价品牌空间更大,大多在 15%-25%;中高端茶饮主打休闲社交,咖啡占比很难突破 15%,还会直面专业咖啡品牌的竞争。
 图片来源网络,侵即删
多重限制,拦住咖啡占比继续走高。多数咖啡订单是消费者顺带点单,专程为咖啡来奶茶店的客人不多;产品同质化严重,大多是果咖、生椰拿铁,很难打动硬核咖啡爱好者;平价咖啡赛道早已是红海,专业咖啡品牌持续下沉挤压空间。再加加盟体系的约束,添置设备、培训员工都要投入,一旦咖啡毛利不及茶饮,加盟商推进意愿就会减弱。
咖啡是很好的增量补充,但很难颠覆茶饮的主业地位。对茶饮品牌而言,咖啡的价值,不在于无限拉高销量占比,而在于补齐时段、吸引新客,找到适合自己的茶咖平衡。