

单季拓店近三千家,瑞幸凭什么逆势开店?
1. 国内咖啡市场整体扩容,但独立咖啡店闭店率高,连锁品牌逆势扩张,核心差距在于供应链能力。 2. 独立咖啡馆面临成本、供应链、门店密度三重压力,与连锁品牌的供应链优势形成悬殊差距。 3. 瑞幸等连锁品牌的扩张依托上游供应链优势,形成低成本、高密度、正向循环的经营模式,支撑平价布局。 4. 咖啡行业洗牌是依赖高溢价、弱供应链门店的寒冬,也是全链条能力品牌的窗口期,独立店需走差异化路线。
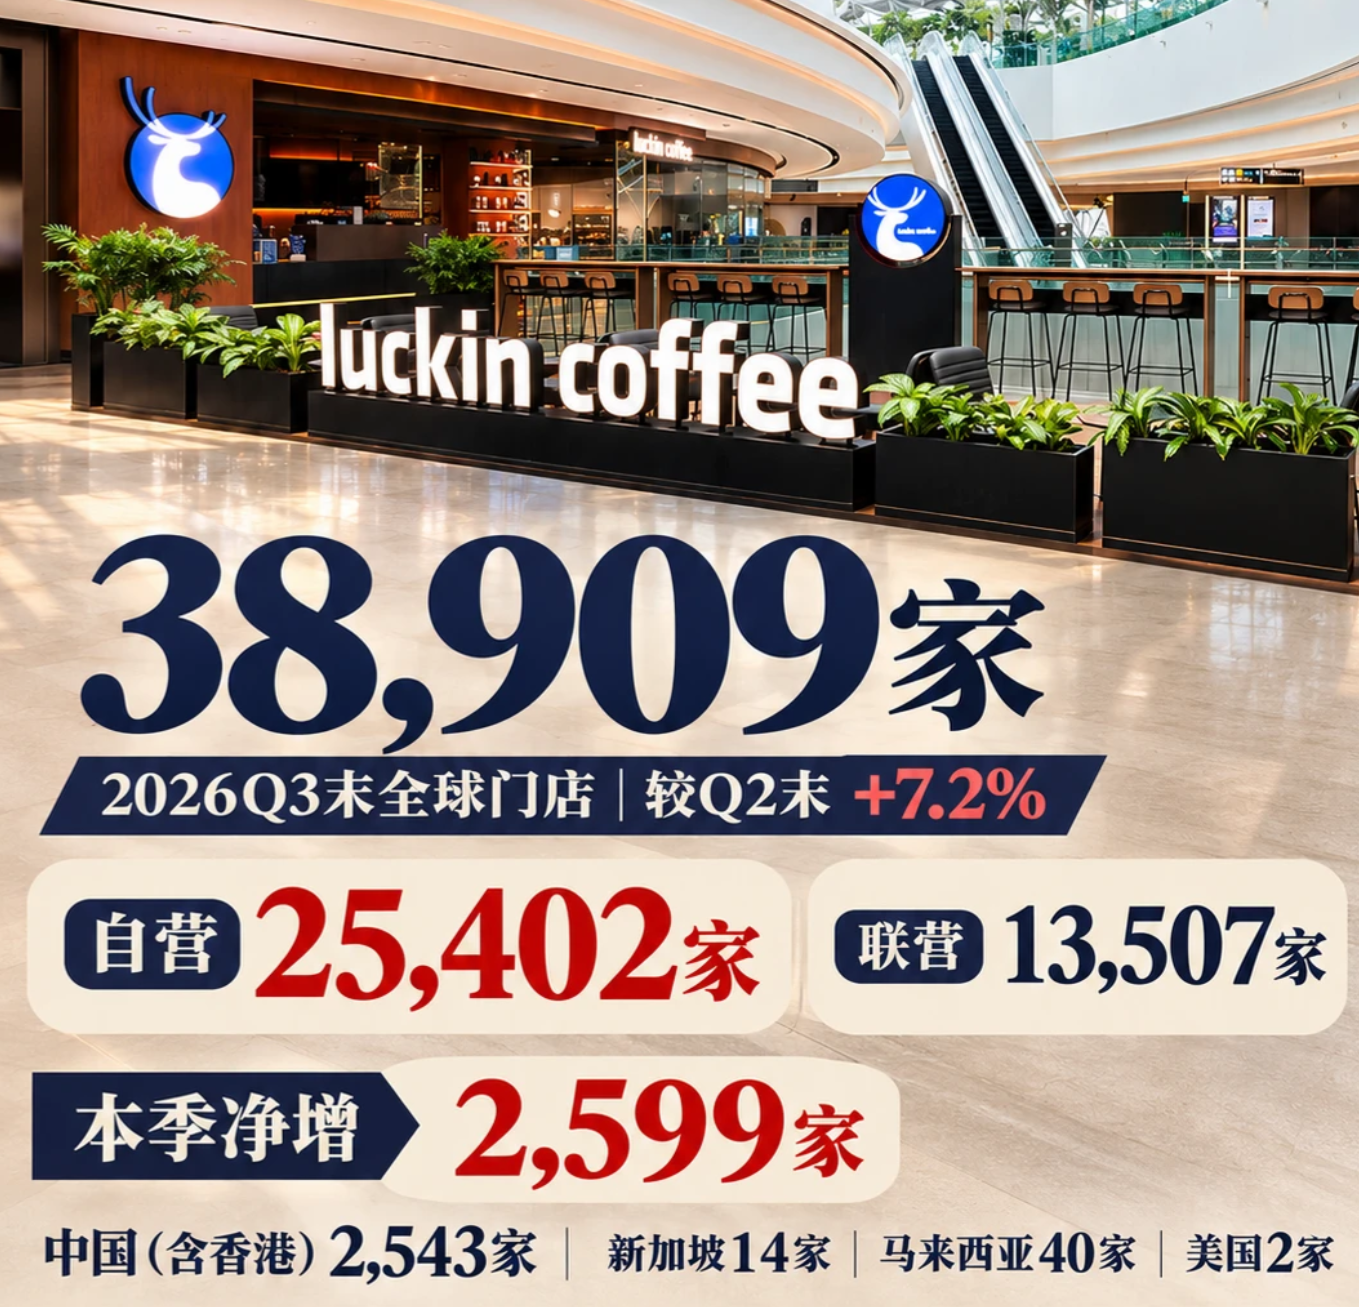
半年净减 1.6 万家咖啡店,手冲精品独立馆闭店率高达 55%。就在行业洗牌、大量门店退场时,瑞幸单季逆势新增 2599 家门店,总量突破 3.89 万家。一边关门潮,一边加速开店,反差背后,核心不是资金比拼,而是供应链拉开的差距。
 图片来源网络,侵即删
很多人误以为咖啡市场遇冷,但数据恰恰相反:国内咖啡产业规模持续扩容,人均年咖啡消费量三年近乎翻倍。需求在涨,门店却在减少,说明淘汰的不是咖啡赛道,而是缺乏竞争力的独立门店,行业红利正向具备供应链、门店密度、品牌能力的连锁品牌集中。
独立咖啡馆的困境,集中在成本、供应链、门店密度三重压力。房租、人工、原料成本持续走高,独立店想要保本,单杯售价往往要卖到 30 元左右;而连锁依托供应链,9 块 9 的定价依然保有利润。独立店零散采购,拿不到产地低价;连锁直连产区,长期锁价,成本优势悬殊。再加上选址上,独立馆旁边常常紧邻连锁门店,消费者就近选择,客流被持续分流。高固定成本、低客流,很多独立店每天要卖出三四十杯才能保本,现实里常常只有十几杯,经营难以为继。
瑞幸逆势扩张的底牌,正是上游供应链。它和巴西签署五年百亿级咖啡豆采购协议,国内布局四大烘焙基地,年产能超 15 万吨,直接掌握豆源的定价与品质主动权。不止咖啡豆,水果、乳类原料也定向对接产地,从源头压缩成本。依托近 3.9 万家门店的体量,拿到独立店无法企及的采购价。
至于大家常提到的非咖啡爆款、高密度点位,都建立在供应链这个根基之上。低成本支撑低价扩品,门店密集布局,又减少外卖佣金、提升自提比例,形成正向循环。下沉市场更是如此,县城客单价低、利润薄,只有供应链足够强,才能撑住平价模式,这也是连锁能下沉、独立店很难立足的原因。
 图片来源网络,侵即删
值得厘清的一点:瑞幸的盈利不靠补贴烧钱,补贴其实正在逐步退出。同店销售额连续下滑,也是价格战退潮的信号。它的利润来自供应链降本、自提转化和丰富的非咖产品线。
这场洗牌,不是独立咖啡馆没有生存空间,而是赛道已经分出两条路线。连锁拼效率、性价比、规模化;独立店如果继续在价格、便利度上硬碰硬,很难突围。独立馆的出路,不在于和连锁比拼低价,而是深耕风味、空间氛围、社区人情味,找到差异化的生态位。
咖啡行业的寒冬,是依赖高溢价、弱供应链门店的寒冬,也是具备全链条能力品牌抢占市场的窗口期。