李思廉被限高背后,富力地产化债攻坚与经营承压并存
1. 富力地产及董事长李思廉新增限制高消费,公司当前财务基本面深度承压,亏损持续扩大,流动性缺口大,债务压力十分严峻。 2. 富力地产经营呈现量增价减的分化特征,已停止新增土地收购,聚焦现有库存去化,整体销售尚未企稳,盈利能力大幅下滑。 3. 富力地产化债工作取得阶段性进展,境外债务重组有序推进,境内两笔债券已通过重组方案,公司也在通过盘活资产补充流动性,当前房企融资端也迎来了政策利好窗口。 4. 目前富力虽化债推进、销售有韧性,也获得政策支持,但流动性危机未根本缓解,盈利能力仍未见底,债务重组落地和销售企稳是其走出困局的关键。
富力地产近日披露公司及董事长李思廉新增被限制高消费情形,执行法院为广州市天河区人民法院,案号(2026)粤0106执17253号,涉及一笔约4.29亿元的金融借款合同纠纷,履行情况为“全部未履行”,失信情形为“违反财产报告制度”。截至目前,富力地产限制消费令已达210条,失信被执行人75条。
这背后,富力地产财务基本面仍处深度承压状态。半年报显示,2026年上半年,公司净亏损53.07亿元,较上年同期40.82亿元进一步扩大,其中归母净利润亏损52.68亿元,同比扩大30.2%。融资成本净额增至28.36亿元,物业发展毛利率从上年同期的19.4%骤降至3.4%。截至6月末,公司借款总额1065.89亿元,其中约912.95亿元将于一年内到期,而现金仅约26亿元。截至7月末,逾期有息债务本金余额合计471.09亿元,其中信用债167.44亿元、银行贷款153.02亿元。
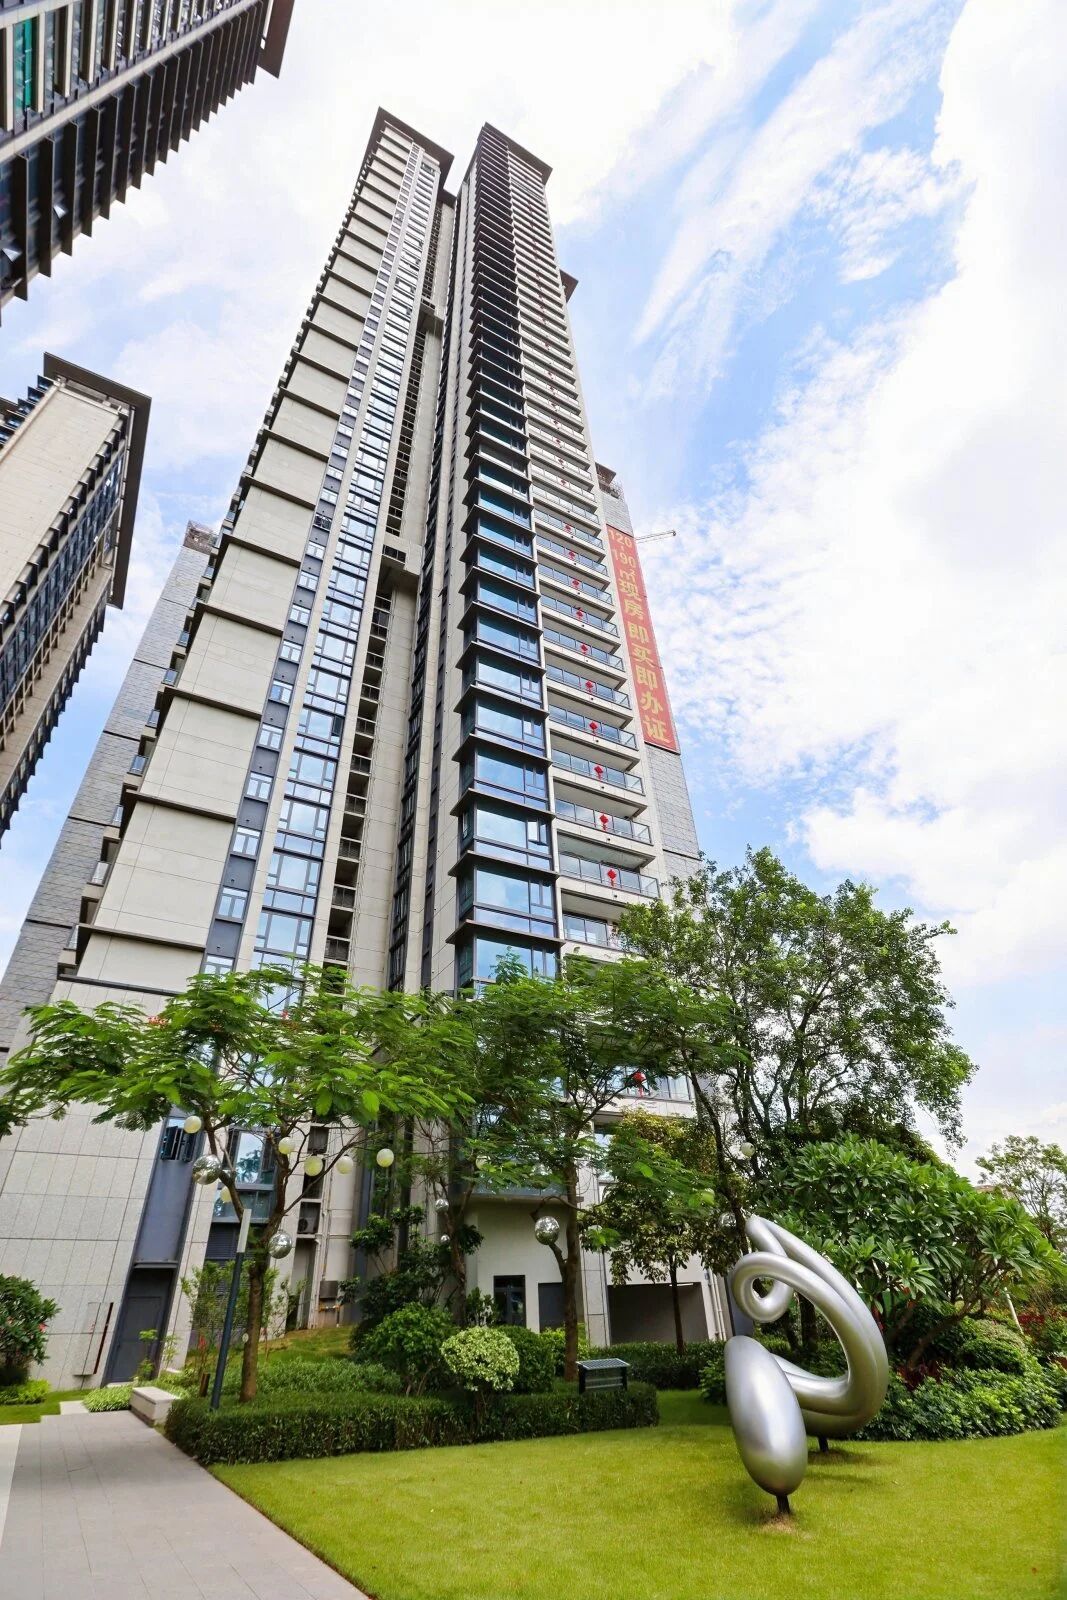
富力旗下项目
经营端呈现“量增价减”的分化特征。上半年协议销售总额约73.5亿元,销售面积118.75万平方米,同比大幅增长57.6%,但隐含销售均价同比下降约36.1%。前8月累计合同销售额约88.5亿元,同比减少5.85%。公司已停止新土地收购,聚焦现有库存去化。
化债方面取得阶段性进展。境外约50亿美元债务重组已获约77%计划债权人加入重组支持协议,拟于2026年内提交法院审批。境内“H16富力4”(本金约16.8亿元)已通过重组方案,“H19富力2”(本金约3.77亿元)亦已通过。公司于5月以1.6亿元初始对价出售广州天汇广场33.34%股权予新鸿基地产,持续盘活资产补充流动性。
政策层面存在积极因素。8月28日,证监会发布《关于资本市场支持构建房地产发展新模式的意见》,推动融资从依赖主体信用向基于项目情况转变,支持房企再融资及发行公司债券,为积极化债的房企提供了政策窗口。
李思廉的限高折射出富力当前的真实处境:化债在推进,但流动性危机尚未根本缓解;销售有韧性,但盈利能力仍未见底。债务重组能否按期落地、销售端能否持续企稳,将是决定富力能否走出困局的关键变量。
南方+记者 周中雨