欧元区四大经济体9月通胀均超预期 10月加息押注反而降温
1. 欧元区四大经济体9月通胀率全部超出市场预期,本轮通胀走高主要由能源成本推动,市场预计欧元区整体通胀年内晚些时候将进一步攀升,欧元区9月整体通胀初值将于10月2日公布。 2. 尽管通胀走高,市场对欧洲央行10月加息的押注反而降温,核心原因是本轮通胀冲击集中在能源领域未形成广泛传导,同时欧央行行长的表态也弱化了短期加息预期。 3. 多数市场分析认为欧央行短期内将按兵不动,预计会在12月完成本轮加息周期的最后一次加息,但也有观点认为当前加息预期回撤过度,10月加息概率高于市场现有定价。
财联社10月1日讯(编辑 李莹)近期能源价格上涨推动欧元区四大经济体9月通胀升至多年高位,但冲击目前主要集中在能源领域。市场对欧洲央行10月加息的押注降温,有分析师预计其12月才会再度加息。
据德国联邦统计局、法国国家统计与经济研究所、意大利国家统计局和西班牙国家统计局近日公布的数据初值,按欧盟统一口径(HICP)计算,四国9月同比通胀率均较8月明显加快,且全部超出预期:
德国为3.3%,预期值为3.2%,8月为2.9%;
法国为3.4%,预期值为3.1%,8月为2.6%;
意大利为4.1%,预期值为3.8%,8月为3.2%;
西班牙为5.0%,预期值为4.9%,8月为4.6%。
能源成本仍是主要推手。据媒体报道,有分析师预计欧元区整体通胀年内晚些时候将逼近4%。据欧盟统计局,欧元区8月通胀率为3.2%。
当地时间10月2日(周五)将公布21国欧元区9月通胀初值,市场预测值为3.6%。
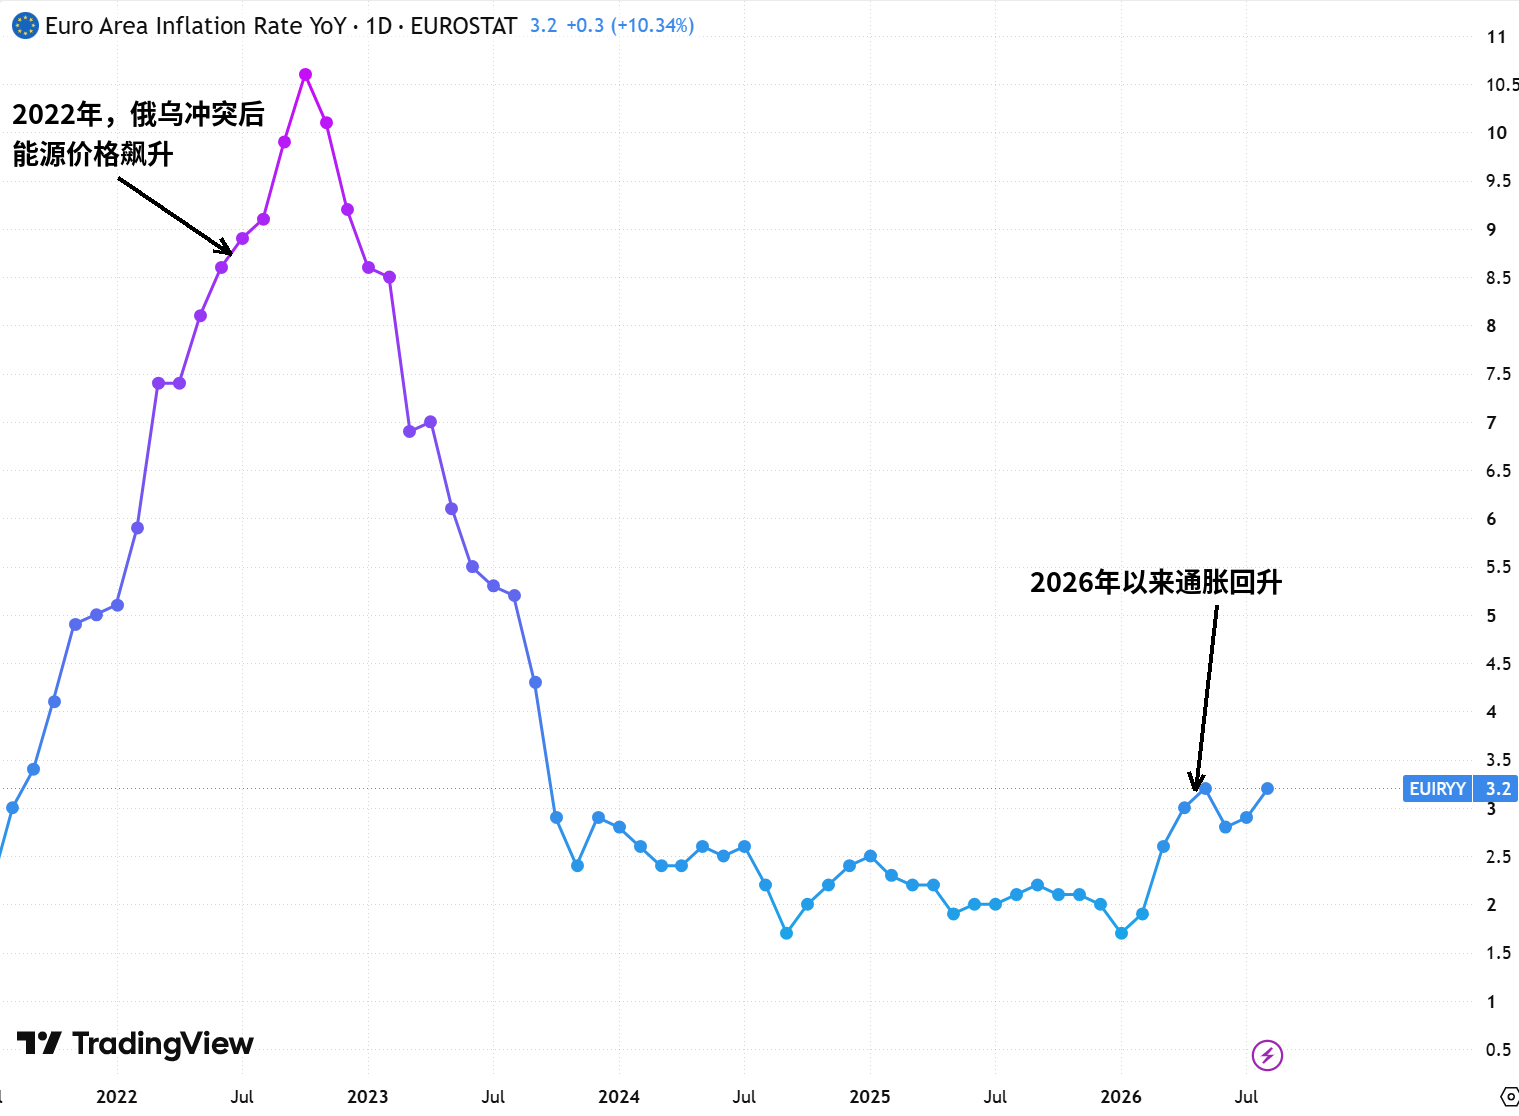
2021年来欧元区HICP通胀率,来源:TradingView
加息预期降温
通胀走高几乎必然意味着更高利率。不过,市场对欧洲央行10月加息的押注反而有所降温。
若10月加息,将是伊朗战争爆发以来该行的第三次加息。
媒体报道指出,预期降温的主要原因,是这轮通胀冲击迄今主要集中在能源领域;尽管部分国家核心通胀有所走高,但尚未形成广泛的通胀传导。
德国剔除食品和能源的核心通胀率稳定在2.4%水平。西班牙央行行长Jose Luis Escriva也于近日表示,所幸工资成本方面没有出现二轮效应。
第二个原因来自欧洲央行自身的表态。欧央行行长拉加德9月曾表示,利率不会与能源价格同步变动。
拉加德于当地时间9月28日还表示,长期利率已显著上升,将比该行9月预测所设想的更大幅度拖累经济增长、削弱价格传导,全球债市抛售因此有助于抑制物价。
这些表态缓解了近期债市的压力。当地时间9月30日,德国两年期国债收益率下行8个基点,报3.22%;十年期收益率下行6个基点,报3.57%。
据报道,此前,投资者已开始买入本月遭抛售的短期债券,认为市场隐含的加息定价过度反应。
市场研究机构首席欧元区经济学家Simona Delle Chiaie认为,欧洲央行早已预料到本月通胀将大幅加速,因此更高的整体读数本身不太可能改变政策前景。
她指出:“关键问题在于,能源冲击是否会传导至核心通胀。迄今几乎没有证据显示出现这种情况。”
她预计,在金融环境收紧的背景下,欧洲央行短期内很可能按兵不动,并在12月完成本轮加息周期的最后一次加息。
市场定价正向这一判断靠拢。目前,交易员认为欧洲央行10月29日再加息25个基点的概率约为三分之一;但总体来看,市场仍预计到明年秋季加息幅度最高可达90个基点。
不过,也有市场人士认为,加息预期的回撤已经过头。
宏观经济研究机构LB Macro的高级宏观经济学家Simon Harvey称,10月加息的可能性约为50%,而他所引用的市场定价不足30%。