智谱接入海外云巨头 股价大涨超7%
1. 10月6日港股大模型板块集体走强,智谱宣布接入亚马逊云科技旗下大模型平台,已和多家海内外云服务商达成收入分成合作,构建起贯通海内外的轻资产云端商业化网络。 2. 高盛上调智谱2026年底年度经常性收入预期至32亿美元,同时上调其全年营收预测,认可智谱轻资产出海模式能带来近乎纯利润的高毛利增量。 3. 智谱年内累计融资近100亿美元,在扩张算力的同时优化推理架构,单Token推理成本较年初下降超80%,高盛预计智谱将在2029年实现EBIT层面扭亏为盈。 4. 高盛认为智谱股价回调后风险收益比显著转优,将其评级上调至买入,给出12个月基准目标价1560港元,并针对不同估值情景设置了差异化目标价。
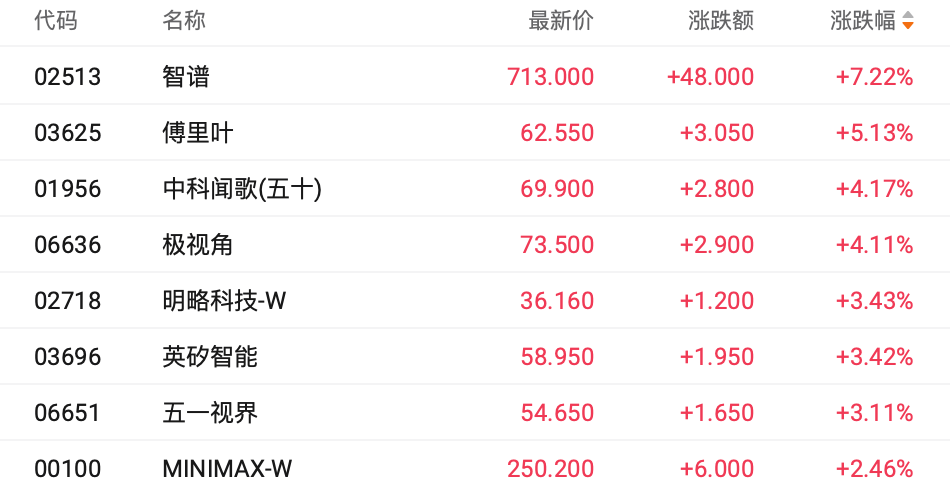
财联社10月6日讯(编辑 胡家荣)今日港股大模型板块集体走强,市场交投情绪活跃。截至发稿,智谱(02513.HK)涨7.22%,MINIMAX—W(00100.HK)涨2.46%。
消息方面,亚马逊云科技AWS旗下大模型服务平台Amazon Bedrock今日正式宣布接入智谱旗舰模型GLM-5.3,AWS将基于调用量与智谱展开收入分成。
除AWS外,智谱近期已与多家海外云服务商CSP落实类似分成模式;国内方面,智谱已与阿里云百炼平台等签署分成协议,华为云也已上架GLM-5.3并达成合作意向,正式构建起贯通海内外的轻资产云端商业化网络。
智谱ARR预期上调 轻资产出海带来高毛利增量
高盛最新研报将智谱2026年底的年度经常性收入ARR预期由27亿美元上调至32亿美元,高于公司自身设定的30亿美元目标指引。
当前运行速度领跑行业:截至9月中旬,智谱ARR已达到18亿美元(8月为16亿美元),在本土独立大模型公司中位列第一。
Token调用需求激增:9月份GLM-5.3 Flash日均Token消耗量已突破20万亿,模型落地应用规模呈现指数级扩散。
全年营收上修:高盛预计智谱2026年下半年及全年收入将分别达72亿元和82亿元人民币(原预测为70亿元和79亿元),并在2027至2028年进一步跃升至267亿元与632亿元人民币。
降低出海基础设施负担:由合作云厂商承担底层推理算力与海外分销渠道建设,智谱无需在全球重资产铺设自营算力节点。
近乎纯利润的增量收益:由于推理成本主要由云平台承担,此类收入分成预计将以接近100%的极高毛利率直接注入,驱动商业化飞轮高速运转。
百亿美金弹药就位 推理架构优化驱动扭亏
智谱年内通过IPO、7月及9月的股权与可转债配售累计融资近100亿美元(包括9月完成的20亿美元股权配售与30亿美元零息可转债发行)。
资金与算力储备:月度资金消耗提速至9亿美元以加速算力扩张;资源配置采用“训练40%+推理60%”,兼顾GLM-5.5及第6代模型研发与商业化爆发需求。
降本增效成果显著:GLM-5.3第一方托管缓存命中率升至92%;已完成10万卡国产芯片集群部署,单Token推理成本较年初降超80%。
盈利转折点明确:高盛预计公司边际利润将于2028年转正,并在2029年实现集团EBIT层面扭亏为盈(基准情景EBIT预计达16亿美元)。
对此高盛指出,智谱股价自7月峰值回调近70%,对应2026E的ARR仅12倍,风险收益比显著转优。该行将评级上调至“买入”,给予12个月目标价1560港元。
在三种估值情景下:乐观情景目标价为2500港元;基准情景为1560港元;悲观情景为510港元。