全球科技股抛售压力加剧:美股存储、新云等概念盘前大幅走低
1. 10月15日全球芯片股抛售潮进一步加剧,带动全球主要股市整体下跌,亚洲市场领跌,美股盘前半导体、AI相关资产也普遍走低。 2. 此前隔夜公布的美国9月CPI同比增幅超市场预期,已经引发美股科技板块抛售,该数据改变了市场对美联储货币政策的预期,重新燃起加息担忧。 3. 本次抛售的核心矛盾是,投资者担忧高借贷成本会推高AI基础设施建设的融资成本,进而拖累技术发展,相关AI算力企业的信用担忧也放大了市场恐慌。 4. 也有分析观点指出,高利率只是带来融资层面的压力,并未影响AI算力的潜在需求,行业需求基本面并未发生改变。
财联社10月15日讯(编辑 赵昊)周四(10月15日),芯片制造商遭遇的抛售潮进一步加剧,带动全球主要股市整体下跌。
韩国综合股价指数(KOSPI)收跌7.57%,领跌亚洲市场。盘中指数一度跌超9%,年内第十次触发熔断。权重股三星电子收跌9.48%,SK海力士跌11.06%。
日股方面,日经225指数收跌4.9%,盘中一度下跌5.3%。软银集团收跌9.33%,铠侠跌12.32%,半导体测试设备制造商爱德万测试(Advantest)跌14.96%。
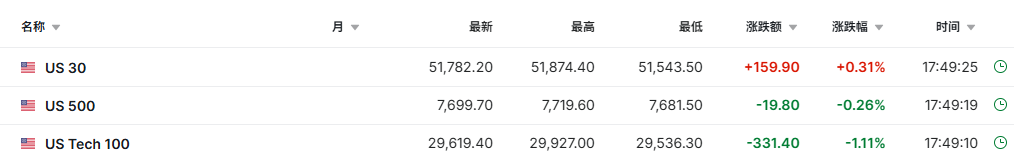
美国股市进入盘前交易时段,截至发稿,以科技股为主的纳斯达克100指数期货跌超1%,道琼斯指数期货却涨0.3%。
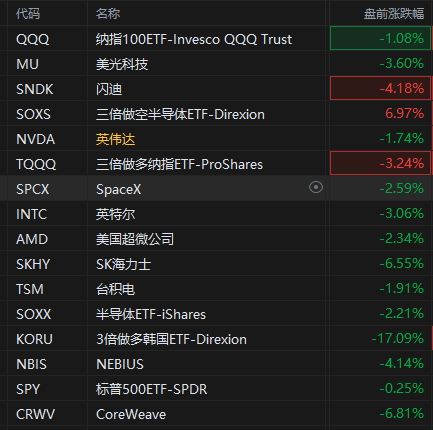
个股方面,SK海力士美股盘前跌超6%,美光科技、闪迪、西部数据跌逾3%,Roundhill Memory ETF(DRAM)跌超5%。
其他半导体股也明显走低,英特尔盘前跌超2%,英伟达、台积电、博通、阿斯麦跌超1%,VanEck半导体指数ETF(SMH)跌近2%。
“新云”股承压,NEBIUS跌约3%,CoreWeave跌超6%。光通信概念整体走弱,Roundhill Photonics & Optics ETF(LYTE)跌超3%。
隔夜,美股科技板块就遭到了明显抛售。当天发布的数据显示,美国9月CPI同比增幅达到3.7%,市场原先预期为3.6%,成为引发美股下跌的主要原因之一。
Visdom Investment Group联席交易主管Michael Zigmont表示,通胀数据是市场对美联储政策预期的一个“转折点”,并使投资者“重新将注意力转向可能启动的加息周期”。
媒体分析认为,投资者越来越担心更高的借贷成本可能会对建设人工智能基础设施所需的大规模资本支出造成压力,这种压力最终可能会导致技术发展放缓。
前一天,CoreWeave五年期信用违约互换(CDS)利差飙升至10%以上。三井住友银行全球市场策略师Hank Calenti表示,对CoreWeave的担忧导致外界开始质疑租用算力的需求。
Yorkville Ives技术分析师Dan Ives表示,人工智能相关股票的最新抛售反映出,随着美国国债收益率攀升至5%以上,人们对大规模基础设施项目融资成本的担忧日益加剧。
但Ives认为,对算力的潜在需求依然强劲。“更高的利率会增加项目融资成本,投资者关注资产负债表和合同结构是正确的,但利率只是一个融资问题,而不是需求问题。”