

高企政策加力!先进制造业高企可享受双重税收优惠政策
9月初,财政部和税务总局发布《关于先进制造业企业增值税加计抵减政策的公告》(以下简称《公告》),提出自2023年1月1日至2027年12月31日,允许高新技术企业中的先进制造业企业,按照当期可抵扣进项税额加计5%抵减应纳增值税税额(以下称“加计抵减政策”)。
全国经济快速发展,高新技术产业成为其中的重要支柱之一。国家非常重视高新技术产业的发展,出台了一系列税收优惠政策支持企业发展,如高新技术企业当年可减按15%的税率征收企业所得税。
此次新政策的公布,意味着高新技术企业中的制造业一般纳税人可以享受企业所得税和增值税双重优惠政策。
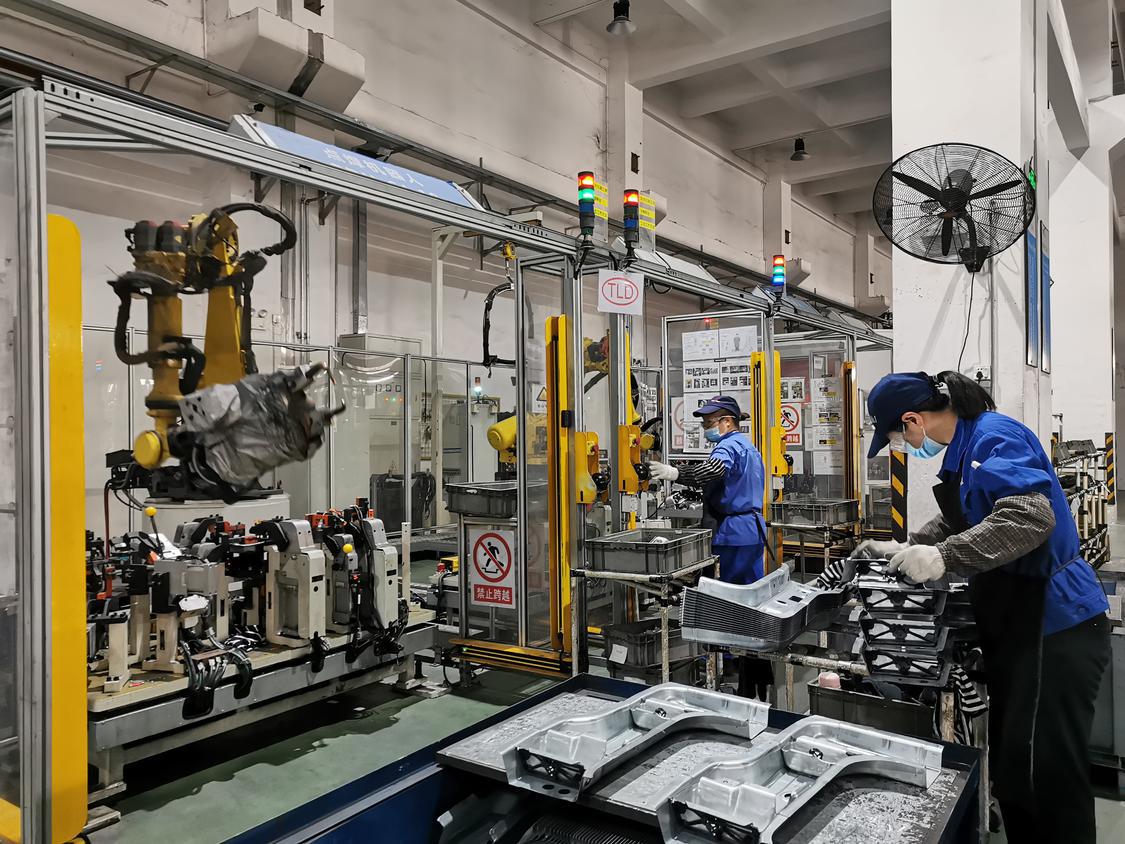
佛山一先进制造领域高企的生产车间。
根据《公告》,先进制造业企业按照当期可抵扣进项税额的5%计提当期加计抵减额。按照现行规定不得从销项税额中抵扣的进项税额,不得计提加计抵减额;已计提加计抵减额的进项税额,按规定作进项税额转出的,应在进项税额转出当期,相应调减加计抵减额。
关于加计抵减,有三个方面要注意。第一,抵减前的应纳税额等于零的,当期可抵减加计抵减额全部结转下期抵减;第二,抵减前的应纳税额大于零,且大于当期可抵减加计抵减额的,当期可抵减加计抵减额全额从抵减前的应纳税额中抵减;第三,抵减前的应纳税额大于零,且小于或等于当期可抵减加计抵减额的,以当期可抵减加计抵减额抵减应纳税额至零;未抵减完的当期可抵减加计抵减额,结转下期继续抵减。
此外,先进制造业企业可计提但未计提的加计抵减额,可在确定适用加计抵减政策当期一并计提。先进制造业企业出口货物劳务、发生跨境应税行为不适用加计抵减政策,其对应的进项税额不得计提加计抵减额。先进制造业企业同时符合多项增值税加计抵减政策的,可以择优选择适用,但在同一期间不得叠加适用。
近年来,佛山高新技术企业以平均每年净增约1000家的速度,从2015年的717家增长到2022年的8700家,其中大部分是制造业企业。
有数据显示,2022年,3221家高新技术企业获得高企认定补助共3.22亿元;1210家高新技术企业(符合税收优惠条件)获减免2021年度企业所得税44.37亿元,平均每家减免367万元;全市2994家高新技术企业获得研发费用补助1.31亿元。
针对此次加计抵减政策,佛山一先进制造业高企财务负责人给记者算了一笔账:假设某公司的销项税是110元,进项税是100元,进销项相抵后的增值税就是10元;根据新政策,企业进项税可以加计5%,也就是105元,抵扣后的增值税就变成了5元。
“对于规模大的企业来说,这是一笔不小的留存,能够增加企业的现金流。”上述财务人员说,在当前经济形势下,政府不断出台税务、房地产等方面的利好政策刺激经济发展,对于企业而言是重大利好,“我们也有信心在政策的支持下取得更好的成绩”。
文、图/佛山市新闻传媒中心记者倪玉洁