

家居建材上半年业绩“风云变”:旧红利消逝,新机遇何在?
多家家居建材企业近日纷纷发布2024上半年业绩快报。透过这一系列的行业上半年的发展新画卷,从定制/木门、地板/板材、家具/软体、陶瓷卫浴、照明、建材/门窗等17大细分行业的核心业绩指标中可以清晰地看出,中国经济发展模式已然发生重大转变。城镇化与人口这两大旧时代红利正逐渐消逝,下游需求面临的阻力与变革,已然成为当前家居建材行业的主色调。

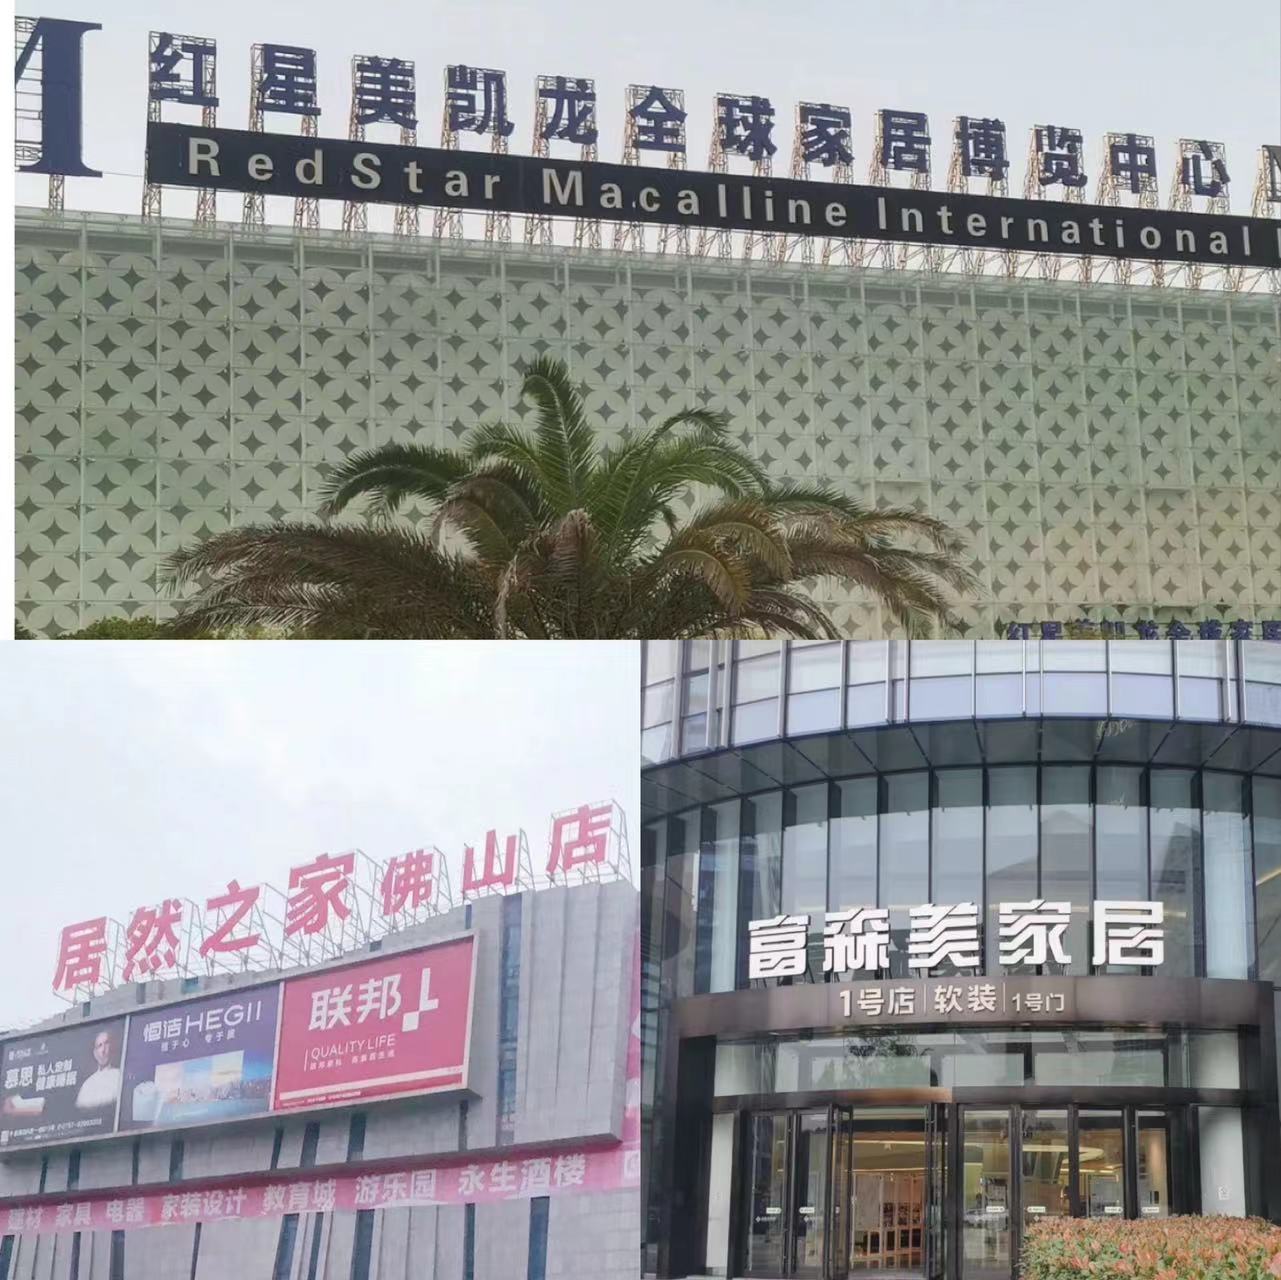
从已公布的上市企业数据来看,照明、家具/软体、机械设备行业的平均营收增长率强势占据家居建材前三甲。在新房销售持续不振的市场大环境下,家具与照明行业得益于促消费、以旧换新、境外业务等一系列有力举措的推动,需求得到了一定程度的释放。比如,佛山照明企业在不断巩固海外优势市场的同时,大力加大新兴市场开发力度,使得海外自主品牌营业收入节节攀升,上半年营收实现了大幅增长。定制家居行业中,仅索菲亚实现营收与净利双增长,金牌家居营收微增但净利下滑,其余企业均遭遇营收与净利双下滑的困境,行业龙头老大欧派更是首次出现营收、净利大幅下滑的局面。陶瓷、地板的头部企业几乎无一例外都显著下滑,而装饰装修更是沦为业绩下降和亏损的“重灾区”,大部分装饰装修公司处于亏损状态,项目推进困难重重。另外,家居卖场在整装、直播电商等新渠道的猛烈冲击下加速衰落,红星美凯龙、居然之家、富森美三大卖场均出现营收净利下滑的情况,其中红星美凯龙更是陷入巨额亏损。
泛家居产业与房地产行业紧密相连,国家统计局数据显示,2024上半年新建商品房销售额同比下降25%,其中住宅销售额降幅达26.9%。反观二手住宅市场,重点城市在以价换量以及政策优化的带动下,表现优于新房市场。中指数据表明,2024年1-7月,重点15城二手房住宅成交59.0万套,同比下降2.8%,7月成交9.9万套,环比增长2.9%,同比增长42.5%。尽管多项政策纷纷出台,调整态势明显,重点城市二手房市场延续“以价换量”态势,成交量维持在一定规模,初见成效,但市场整体修复仍需时日。
由此可见,家居消费作为大宗消费,受经济大环境尤其是房地产市场的影响极为明显。虽然上游房地产市场降温,置业需求减少,使得家居建材行业进入相对低迷的转型期。然而,我们也欣喜地看到,部分企业通过变革渠道、优化产品结构、精益管理等创新举措实现了逆势增长。例如,天安新材收购天汇建科,借助装配式装修集成技术迅速解决既有医疗不停诊改造等旧改项目,进而成功进军办公空间、商业连锁等公装领域,深度挖掘公装市场室内装饰装修及城市旧改的发展机遇,上半年营收实现了大幅增长。

笔者认为,近年来我国城市发展由大规模增量建设逐步转为存量提质改造和增量结构调整并重,人民群众对住房的要求从“有没有”转向追求“好不好”,这无疑为建筑装饰行业提供了难得的转型发展机遇。但不可忽视的是,改革开放四十多年,房改三十年,全国房地产和房屋竣工面积在2014年达到“天花板”,建筑装饰材料市场事实上已趋于饱和。面对当前行业的严峻挑战,在国内市场,过千亿平方米存量房的节能改造和装饰材料以旧换新,无疑是未来家居建材企业寻找新的增长点和发展机遇的关键所在。在国外市场,建筑材料的生产与消费不再局限于单一国家或地区,全球性的供需格局不仅极大地扩大了市场的物理边界,也带来了更为复杂的市场竞争与合作机制。
此外,从传统的砖瓦砂石到现代的高性能混凝土、复合材料,再到绿色环保材料如可再生木材和生物基塑料,市场需求的多元化有力推动了材料科技的不断创新与产业升级。这些细分市场的蓬勃发展,不仅完美满足了不同建筑项目的需求,也促进了相关产业链的延伸与深化,从而为不断向高性能、环保、节能方向发展的家居建筑材料企业提供了更多的发展机遇。
文图 | 佛山市新闻传媒中心记者钟晴