

碳市场扩围:钢铁水泥铝冶炼入局,“碳成本时代”佛山制造业如何抢占绿色先机?
近日,生态环境部一纸《全国碳排放权交易市场覆盖钢铁、水泥、铝冶炼行业工作方案》落地,全国碳市场迎来首次扩围。这不仅是中国“双碳”目标的硬核推进,更是对制造业成本结构、技术升级和区域经济的一次深度重塑。
新增1500家重点排放单位,覆盖全国60%以上二氧化碳排放,年排放量超30亿吨——这组数据背后,钢铁、水泥、铝冶炼三大高耗能行业正式被“套上”碳交易的缰绳。佛山作为制造业大市,如何在碳成本时代“化压力为机遇”?

成本微增下的“紧箍咒”与“风向标”
扩围后的全国碳市场将钢铁、水泥、铝冶炼三大高排放行业纳入管理体系,直接排放的二氧化碳、四氟化碳和六氟化二碳被纳入核算范围。生态环境部新闻发言人裴晓菲在发布会上透露,2024至2026年为启动实施阶段,配额分配以碳排放强度控制为主,2024年企业配额等于实际排放量,2025-2026年则追求行业整体“盈亏平衡”,配额盈缺率控制在较小范围。
国泰君安期货高级分析师唐惠珽对此解读:“2025年底前,三大行业首次履约不会有显性碳成本。但从2026年起,在不考虑履约优惠政策的前提下,配额可能进入‘微缺’状态。”据她测算,若2026年碳价维持在100元/吨,钢铁、水泥、铝冶炼行业的配额缺口率分别按0.1%、0.1%、0.5%估算,总缺口约330万吨,显性碳成本分别为1.8亿元、1.15亿元和0.34亿元。摊到单位产品,成本增幅仅为0.18元/吨钢、0.08元/吨水泥熟料、0.78元/吨铝。业内人士认为,这点成本对企业来说是“微震”级别,远低于市场预期的高压线,但足以倒逼技术升级。
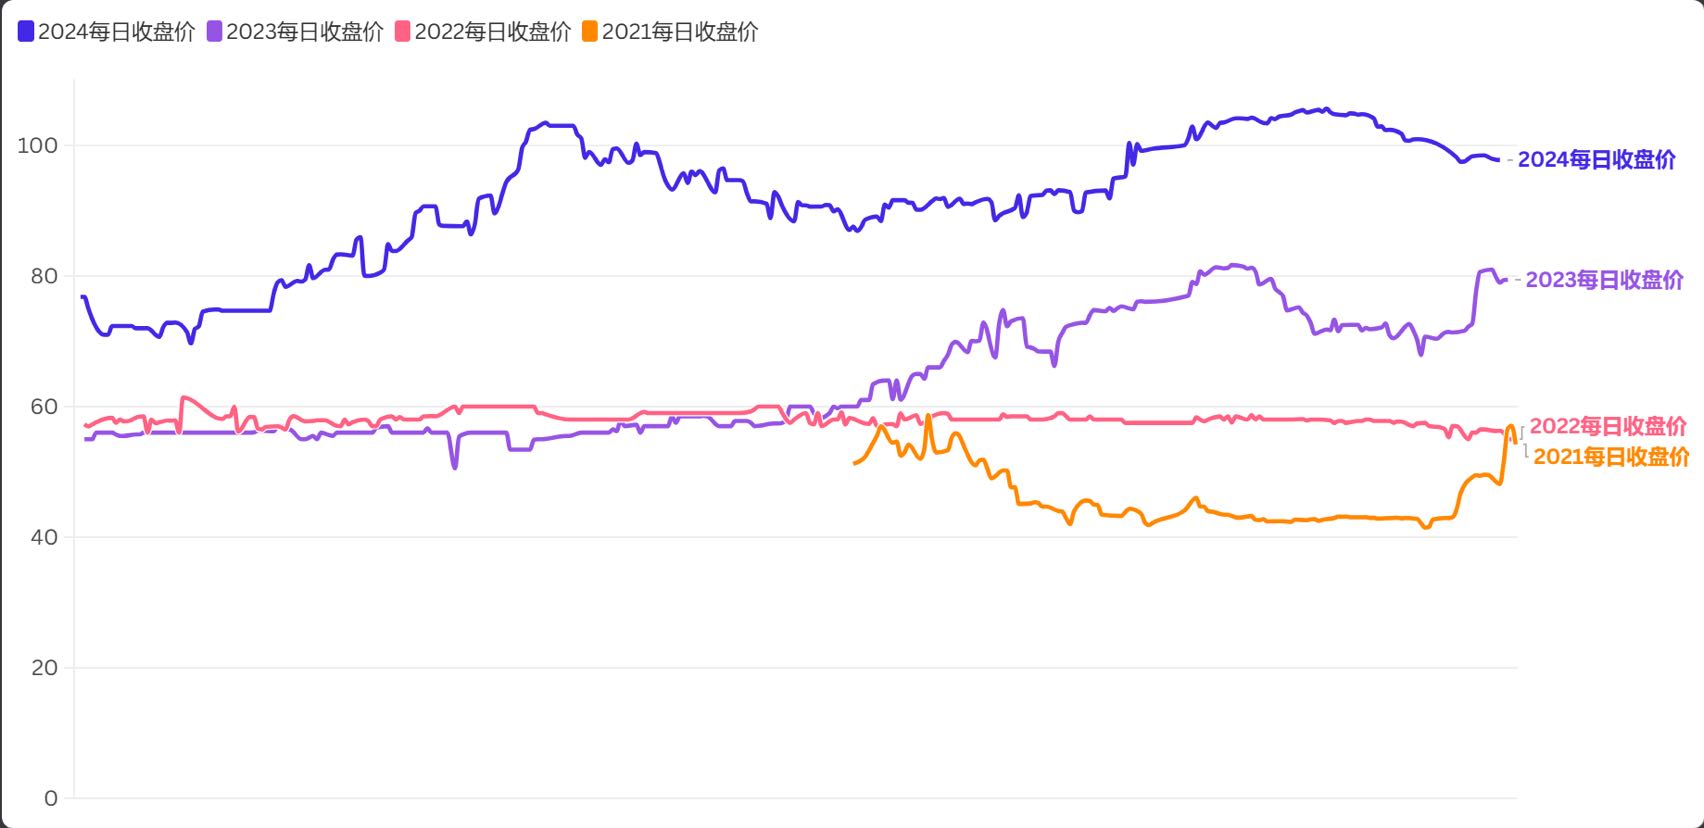
图片来源:2021年—2024年每日收盘价对比表(数据来源:上海环境能源交易所)
“别小看这点成本,貌似对企业来说是‘微震’级别,远低于市场预期的高压线,但足以倒逼技术升级。”业内人士分析,当前经济下行压力犹存,制造业利润本就薄如纸,任何成本抬升都可能放大经营压力。但业界也不应该一味悲观,因为配额挂钩产出,减排能力强的企业不仅能省成本,还能通过卖配额变现。数据显示,2024年全国碳市场成交额已达181.14亿元,碳价涨至100元/吨左右,交易活跃度提升25.4%。唐惠珽建议:“企业应尽快强化碳排放数据管理,升级节能设备,熟悉交易规则,把被动履约转为主动创收。”
千亿级市场蓄势待发 佛山制造的“绿色突围”
数据显示,2023年佛山规上工业总产值超3万亿元,其中钢铁相关产业占比较大。碳市场扩围后,落后产能将被加速淘汰,低碳技术应用有望提速。本次碳市场扩围,对佛山既是挑战,也是“超车”的好窗口。“压力肯定有,但机会更大。”高明基业冷轧钢板有限公司总经理曾志涛直言,碳市场会催生新产业,比如碳核查、碳监测、碳咨询和碳金融。佛山完全可依托其制造业基础,进行抢先布局,走在全国前列。
数据显示,截至3月25日,全国温室气体自愿减排交易市场(CCER)累计成交量已达133万吨,成交额1.05亿元。随着强制碳市场和自愿碳市场的双轮驱动,碳金融的潜力正在释放。“我们企业也在加大光伏发电投入,改造低碳设备。绿色转型不只是成本,更是市场竞争力。”曾志涛表示,除了企业自身积极应对,佛山若能培育碳服务产业链,不仅能降低本地企业履约成本,还可能输出服务,撬动全国市场。
从经济趋势看,全球对低碳产品的需求激增,尤其在欧盟碳边境调节机制(CBAM)压力下,低碳钢材和铝材的溢价空间正在扩大。《中国碳价调查报告》之前曾预测2025年全国碳价将升至87元/吨,2030年达130元/吨。佛山若能率先推出“绿色标签”产品,主动出击——打造区域碳服务枢纽,既服务本地,又辐射珠三角,这不仅能抢占国际市场,还可能吸引政策补贴和碳金融支持。相比传统“拼价格”的竞争模式,这无疑是一条“佛山制造”更具想象力的赛道。

文、图、视频/佛山市新闻传媒中心记者钟晴