

瀚蓝环境私有化粤丰环保,百亿并购案进入关键冲刺期
佛山本土环保龙头企业瀚蓝环境股份有限公司(以下简称“瀚蓝环境”)对香港上市公司粤丰环保电力有限公司(以下简称“粤丰环保”)的私有化进程迎来新进展。
5月14日,粤丰环保股份进入最后买卖日期,其上市地位将于2025年6月2日办公时间结束后正式撤销。此举标志着瀚蓝环境“A并H”的百亿级并购案进入冲刺阶段。
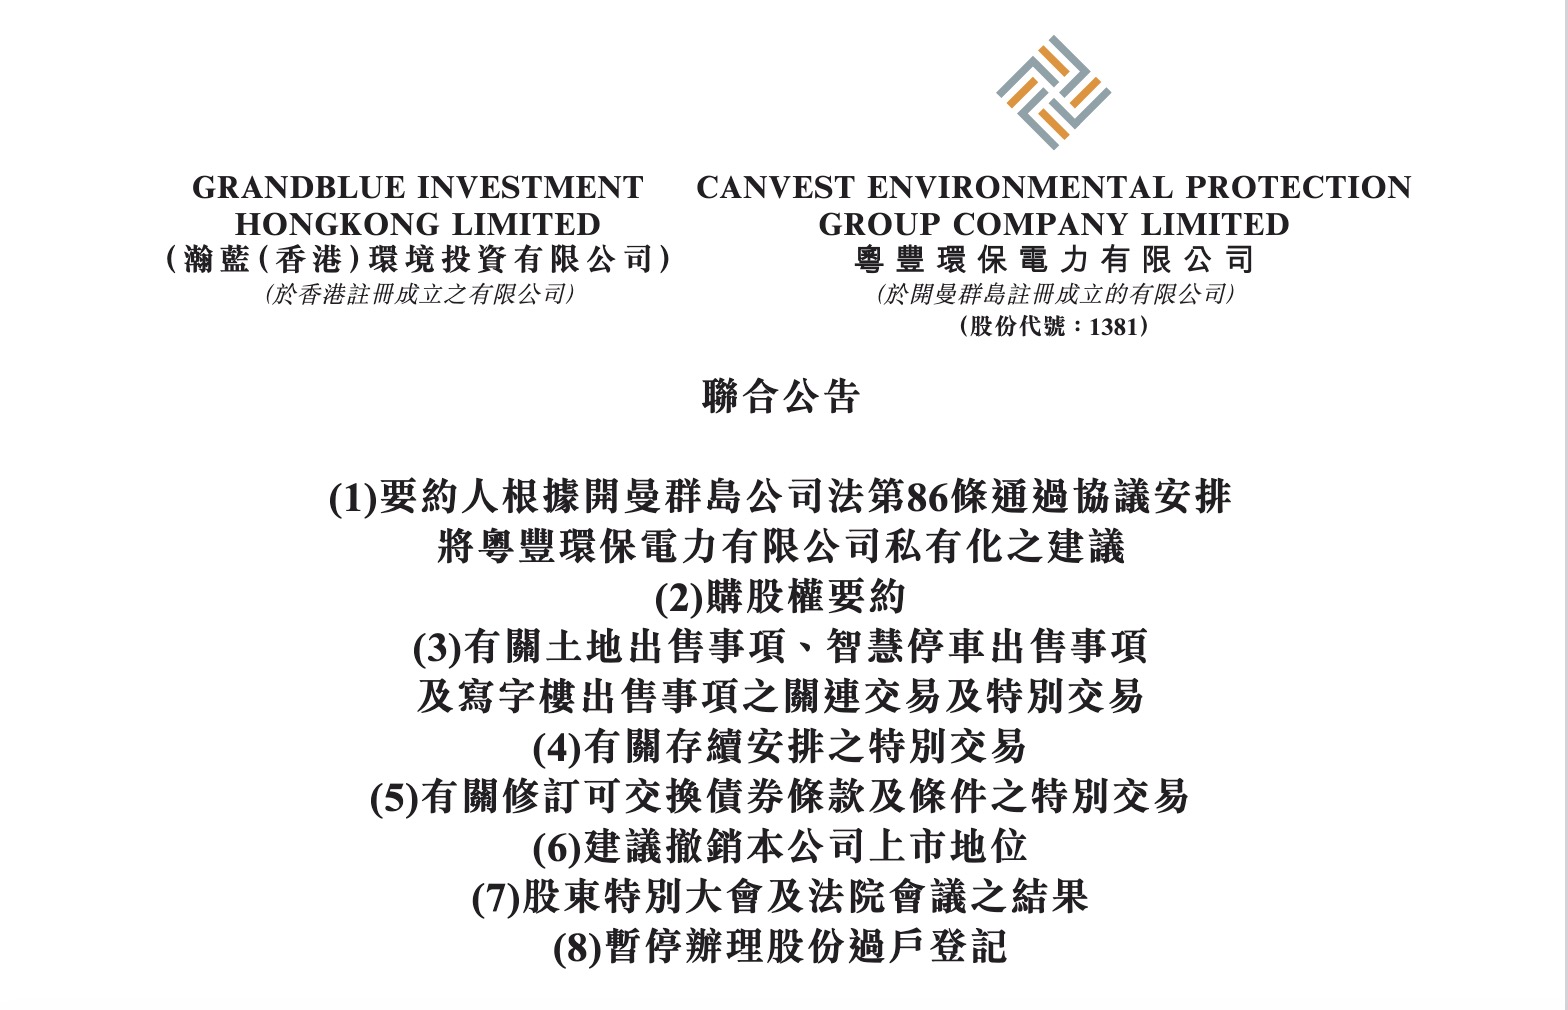 粤丰环保及要约人瀚蓝(香港)环境投资有限公司联合公告。
目标剑指国内行业前三、A股上市公司首位
此次交易背后,反映的是瀚蓝环境在固废处理领域进一步扩大业务规模、提升核心竞争力的战略布局。
公开资料显示,瀚蓝环境成立于1992年,2000年登陆上交所,其主营业务包括固废处理、能源、供水以及排水等。2024年年报显示,其全年营业收入达118.86亿元,净利润16.64亿元。其中,固废处理业务贡献收入60.08亿元,占公司主营业务收入的52.31%,净利润10.25亿元。
 瀚蓝生态生活全产业链。
标的公司粤丰环保是广东省规模最大的垃圾焚烧发电企业,主要从事垃圾焚烧发电、提供智慧城市环境卫生及相关服务。截至今年3月5日,该公司拥有35个垃圾焚烧发电项目。2024年,粤丰环保实现收入41.98亿港元,其中来自发电及垃圾处理的收入为35.76亿港元,实现利润9.38亿港元。
 粤丰环保资料图。
根据瀚蓝环境2024年12月披露的《重大资产购买报告书》,其控股子公司瀚蓝(香港)环境投资有限公司拟以4.90港元/股的价格现金收购粤丰环保92.78%的股权,总对价达110.99亿港元。
瀚蓝环境在年报中明确表示,若此次交易成功实施,其垃圾处理运营规模将跃居国内行业前三、A股上市公司首位,综合竞争力将显著提升。
百亿并购资金筹措路径明晰
2024年11月28日,上交所针对此次交易下发问询函,要求公司就重大资产购买报告书(草案)中涉及的偿债能力、资产受限情况、交易定价、应收账款、合规性等问题作进一步说明和补充披露。瀚蓝环境在回复问询函时表示,本次交易完成后,短期内上市公司资产负债率会有一定幅度上升,但同时上市公司营业收入、净利润、归属于母公司股东的净利润、基本每股收益将进一步增长,上市公司通过日常经营收益偿还债务的能力将得到进一步增强。
根据《备考审阅报告》,瀚蓝环境截至2024年6月30日的资产负债率为74.94%。并购贷款还款期内,每年需要偿还的并购贷款本金及利息预计为2.26至15.66亿元,金额较高。若未来上市公司出现现金流压力,也可通过以下措施缓解现金流压力:加大应收账款催收力度;发行资产证券化产品进行融资;优化存量贷款结构和期限;在不摊薄每股收益的前提下,进行股权融资。
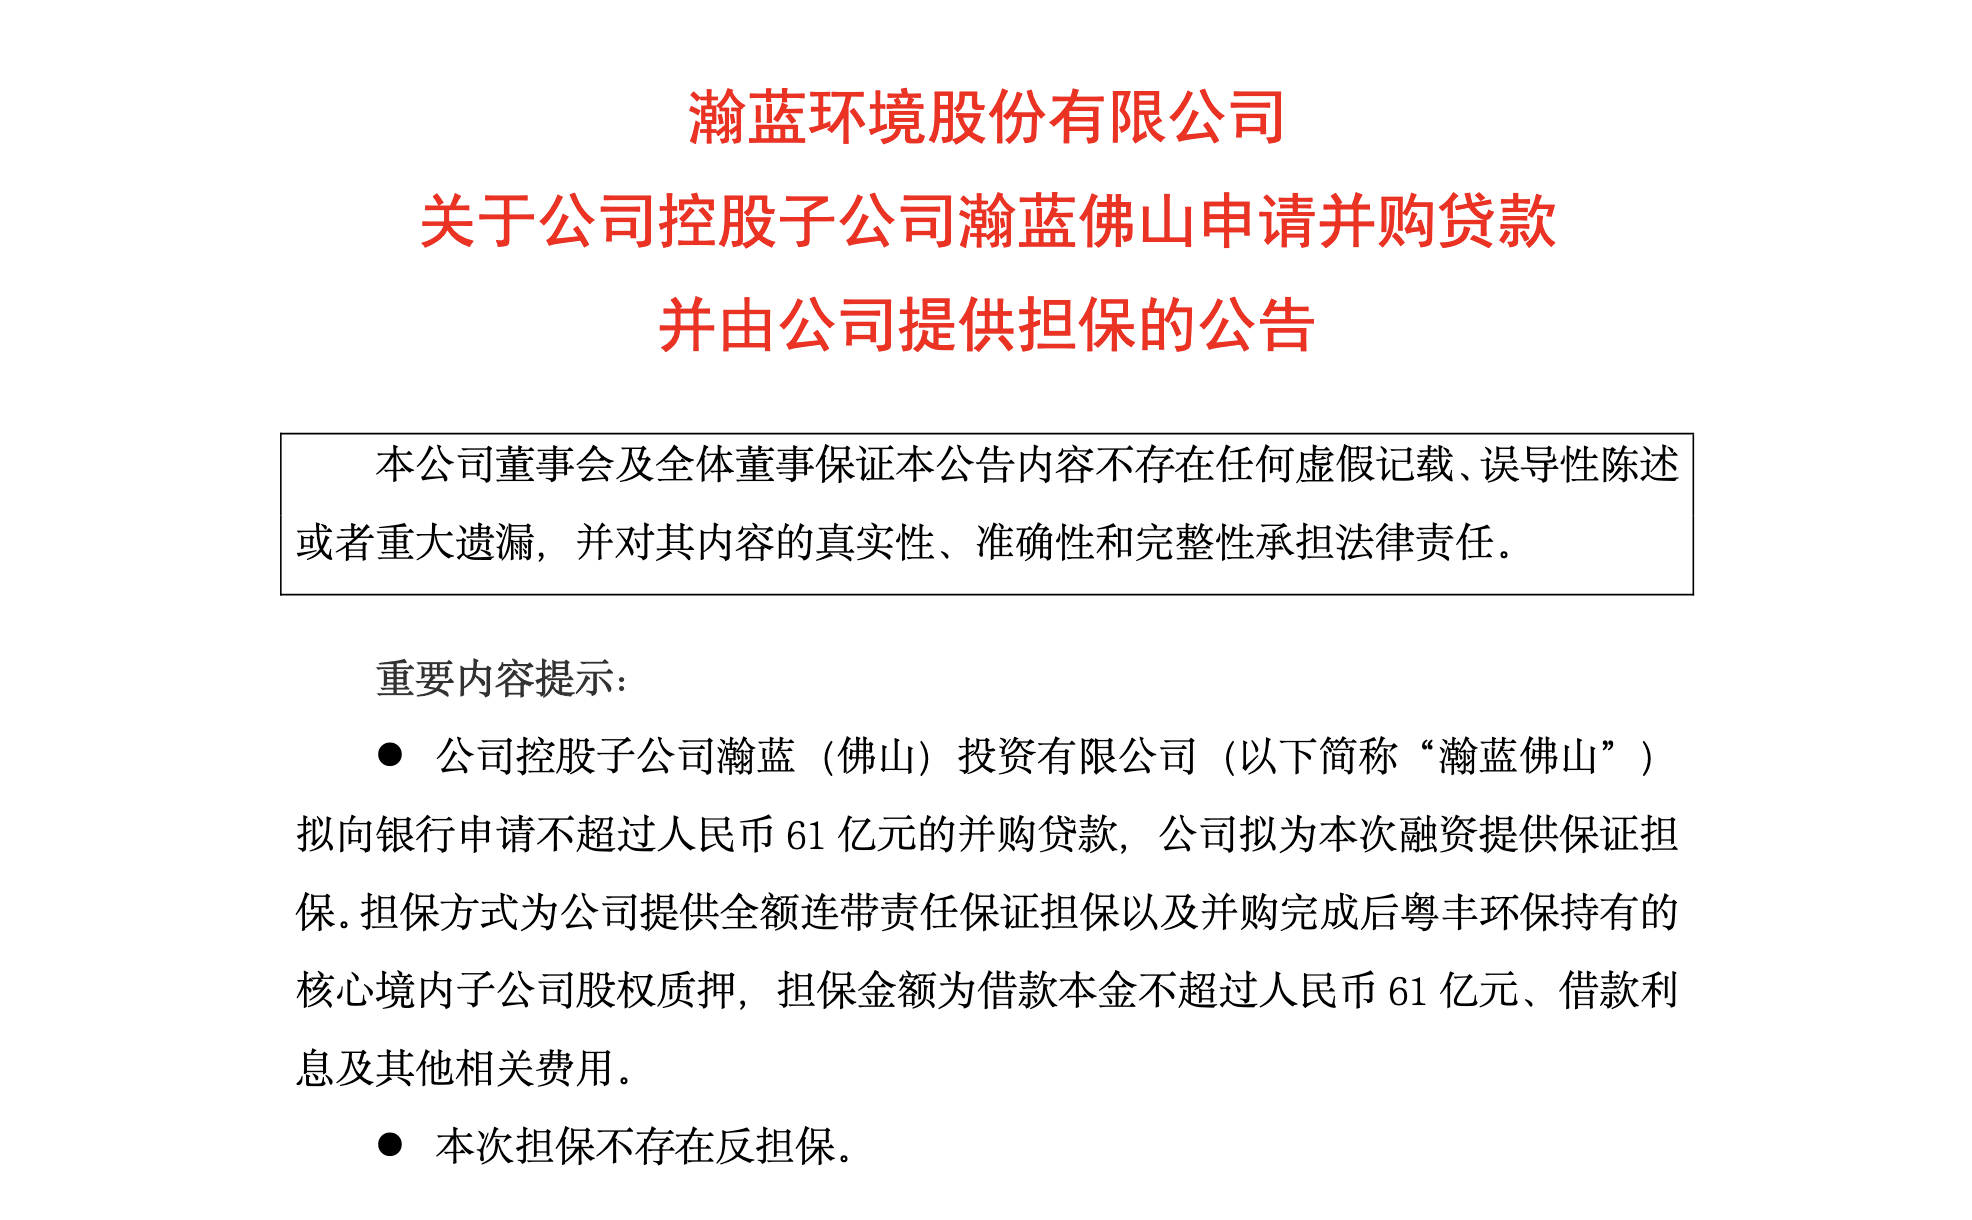
为实施本次交易,瀚蓝环境的全资子公司瀚蓝固废与联合投资人共同向瀚蓝佛山合计增资40.2亿元。增资完成后,瀚蓝佛山注册资本为46亿元。同时,瀚蓝佛山拟向境内银行申请不超过61亿元的并购贷款。瀚蓝佛山拟向瀚蓝香港增资至总股本不超过113亿港元(或人民币105亿元),用于支付本次私有化交易对价。
另外,瀚蓝香港已与中信银行(国际)有限公司、招商银行股份有限公司(伦敦分行)签署金额合计不超过110亿港元的融资安排协议,在本次私有化交易达到付款条件后,如瀚蓝佛山对瀚蓝香港的增资款项未能在约定时间内足额支付至瀚蓝香港,则瀚蓝香港可根据上述融资安排在境外提取贷款以保障本次交易对价的按时支付。
文 | 佛山市新闻传媒中心记者黄轶彤