

婉转财经 |存款利率跌破1%关口!有闲钱可考虑三款保险产品
理财不迷路,生活有钱途。关注“婉转财经”媒体号,婉君带你了解保险的内行事,观察最新最热的财经动态,做有态度更有温度的财经号。
现在存钱,利率能有多少?
5月底,工商银行、农业银行、中国银行、建设银行、邮储银行和交通银行六家国有大行陆续发布公告宣布下调人民币存款利率,其中定期整存整取一年期利率在0.95%~0.98%,跌破1%关口,进入“0字头”时代。
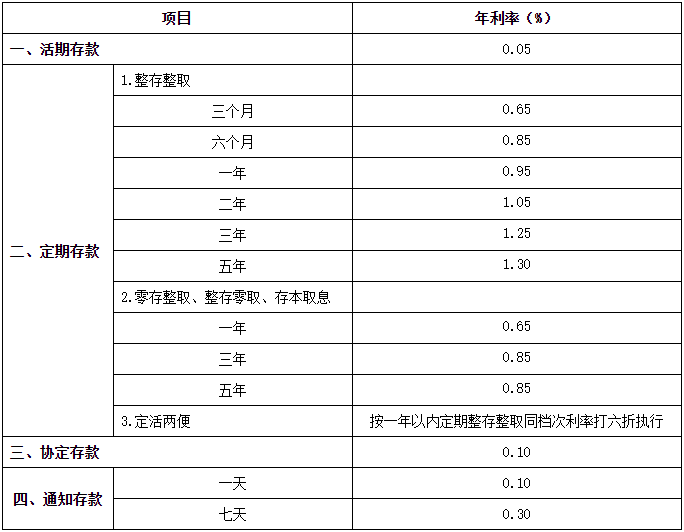
随着新一轮降息潮的到来,大额存单的利率已经全面进入“1字头”时代,3年期大额存单利率普遍集中在1.55%~1.75%,较2024年同期下降约80个基点 ,甚至多家银行直接下架了5年期大额存单产品。
替代品吸引力凸显,三款保险产品可参考
面对低利率环境,部分储户也开始转向其他低风险选项。对大部分普通人来讲,拉长时间来提升收益,同时兼顾了稳定性,这个是比较理性的选择,当然会让渡一定的灵活性的。婉转财经带大家认识以下三类保险产品。
增额终身寿险
第一类是传统的增额终身寿险产品,这类产品最高预定利率是2.5%,长期持有实际收益可以接近2.5%。这个2.5%是复利收益,不是单利。如果换算成银行存款惯用的单利,数字更有吸引力。以某款产品作为模型,在35岁趸交100万,那么第10年的折合单利跑赢现在的5年期存款,大概是1.75%。
 某款增额寿的利益表现
分红型增额寿险
第二类是分红型增额寿险,是近两年新宠。这类分红险的预定利率是2.0%,加上分红后总体利益演示可以达到3.5%。以35岁趸交100万,某款产品为例,考虑分红因素,10年总折合单利预计是3.0%。为什么预计呢?分红始终是不确定的变量因素,不能说100%,考验的是我们挑选出投资能力靠谱的保险公司。撇除了分红部分的话,保证部分折合单利,10年的话可以达到1.34%。
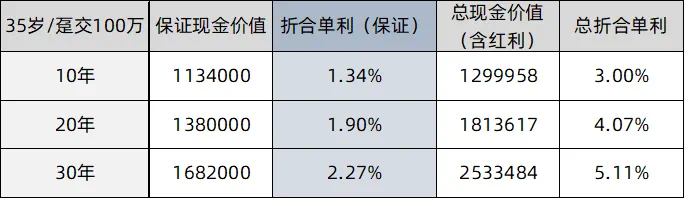 某款分红增额寿保证收益的利益表现
快返年金
第三类是近期的热火产品——快返年金。比如35岁趸交100万,第5年开始返还年金。开始领取年金之后,保单现金价值仍维持在总保费附近。也就是说,可以把年金部分当做每年派发的“利息”。
以某款产品为例,年金占了总保费大概2.5%,也就是相当于是一张每年2.5%利息的存单。如果喜欢高派息分红股的朋友,也可以考虑这类的年金险,虽然是保险性质,效果是类似的。
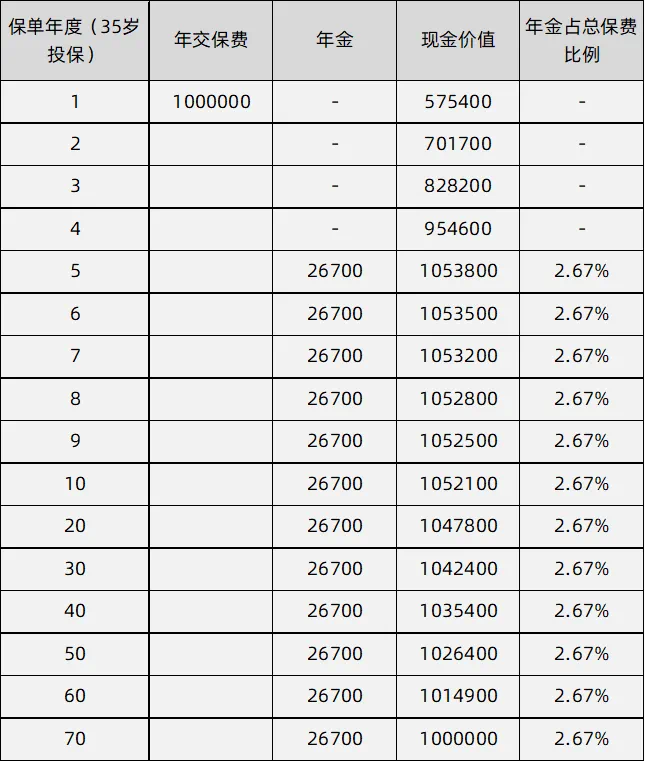 某款快返年金的利益表现
婉君建议,投资者应降低存款收益预期,进行多元化资产配置。投资者可将资金分散于货币基金(保证流动性)、定期存款、保险产品及资本市场,以平衡灵活性与收益。但投资者需清晰认知自身风险承受能力。
欢迎关注婉君的视频号“表妹财经派”,与你分享更多财经干货。
文图|佛山市新闻传媒中心记者 李丹 麦婉君