

婉转财经 |分红险,买还是不买?
理财不迷路,生活有钱途。关注“婉转财经”媒体号,婉君带你了解保险的内行事,观察最新最热的财经动态,做有态度更有温度的财经号。
“分红是非保证的,在极端情况下有可能是0。”那大家买的分红险,是否有可能吃白果?分红为“0”的概率有多高呢?
分红险的原理
分红险红利的来源,是保险公司经营这款分红险所产生的“超预期利润”,也就是我们所说的“盈余”。 由于分红险投资平滑机制的存在,分红险当年可分配盈余的来源有两个,一个是分红险当年产生的盈余,另一个是保险公司过往累积的、放在分红特别储备中的未分配盈余。
那么在什么样的情况下,一款分红险的分红在当年是0呢?只有在分红险当年可分配盈余为0的情况下,当年的分红为0。而当年可分配盈余为0,除了说明当年没有分红险盈余外,分红特别储备中的未分配盈余也是0。

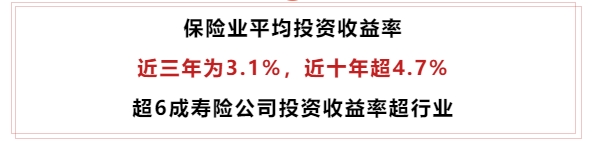
70多家保险公司投资收益率 近三年平均值是3.1%
对于一款投资、储蓄性质的分红险,“利差盈余”是盈余中最重要、占比最高的组成部分,即这款分红险的分红基金在当年的投资收益率超过产品预定利率的部分。为了使一款分红险产品更容易产生利差盈余,分红险在定价的时候通常都会采用比传统险更低的预定利率。比方说,当下传统险的预定利率为2.5%,而分红险的预定利率就是2.0%。如果一款分红险当年的利差盈余为0,就说明当年保险公司在这款分红险上的投资收益率连预定利率都没有超过,即小于2%。

最新公布的70多家保险公司投资收益率来看,近三年行业平均值是3.1%,近十年是4.7%,可以讲过去几年的收益率应该可以支撑分红,当然个体之间有区别。近三年投资收益率最好的公司达到5.67%,包尾的是0.2%。所以也不是说无特殊,只是概率并不高。所以,分红险的投资想要达成2%的投资收益率,是一件概率较高的事情。
分红险分红为0,是一件小概率事件
而且,投资收益率反映的是保险公司的总体投资实力,而具体到某只分红险能否分红,是看这个项目的投资收益情况的。那么即使某些年份,公司的投资做得不太理想,连2%都没有达成,但是过去几年累积了一些未分配盈余可以拿出来应急,这就可以进一步降低当年分红为0的概率。
分红险周年红利的派发是一经派发就落袋为安的,保险公司无权收回。一张分红险保单偶尔年份无得分红不出奇,如果拉长来看,比如长达10年累计分工为0的话,也就是意味着过去10年保险公司每年投资收益都低于2%,这种情况目前来看是有存在的理论,但现实中并没有。
因此可以得出结论,“分红险当年分红为0”是一件小概率事件,而分红险持续多年分红为0是一件极小概率的事件。
欢迎关注婉君的视频号“表妹财经派”,与你分享更多财经干货。
文图|佛山市新闻传媒中心记者 李丹 麦婉君(部分图源网络)