

德冠新材上半年营收微降,行业竞争承压
深交所上市公司广东德冠薄膜新材料股份有限公司(以下简称“德冠新材”)近日披露2025年半年度报告。数据显示,上半年公司实现营业总收入7.36亿元,同比下降2.54%;归母净利润3720.3万元,同比下降28.27%;扣非净利润3168.16万元,同比下降39.64%。
虽然盈利水平承压,但德冠新材经营活动产生的现金流量净额为1.31亿元,同比增长163.83%。报告期内,德冠新材基本每股收益为0.28元。
经营业绩承压,投入资本回报率微升
报告显示,公司2025年上半年加权平均净资产收益率为1.98%,同比下降0.75个百分点;投入资本回报率为1.88%,较上年同期小幅上升0.05个百分点。
在资产结构方面,上半年货币资金较上年末下降64%,占公司总资产比重下降11.13个百分点;在建工程则增加259.04%,占公司总资产比重上升6.51个百分点,显示公司加大了在募投项目及产能建设上的投入。负债端中,长期借款增加53.95%,短期借款减少48.32%。
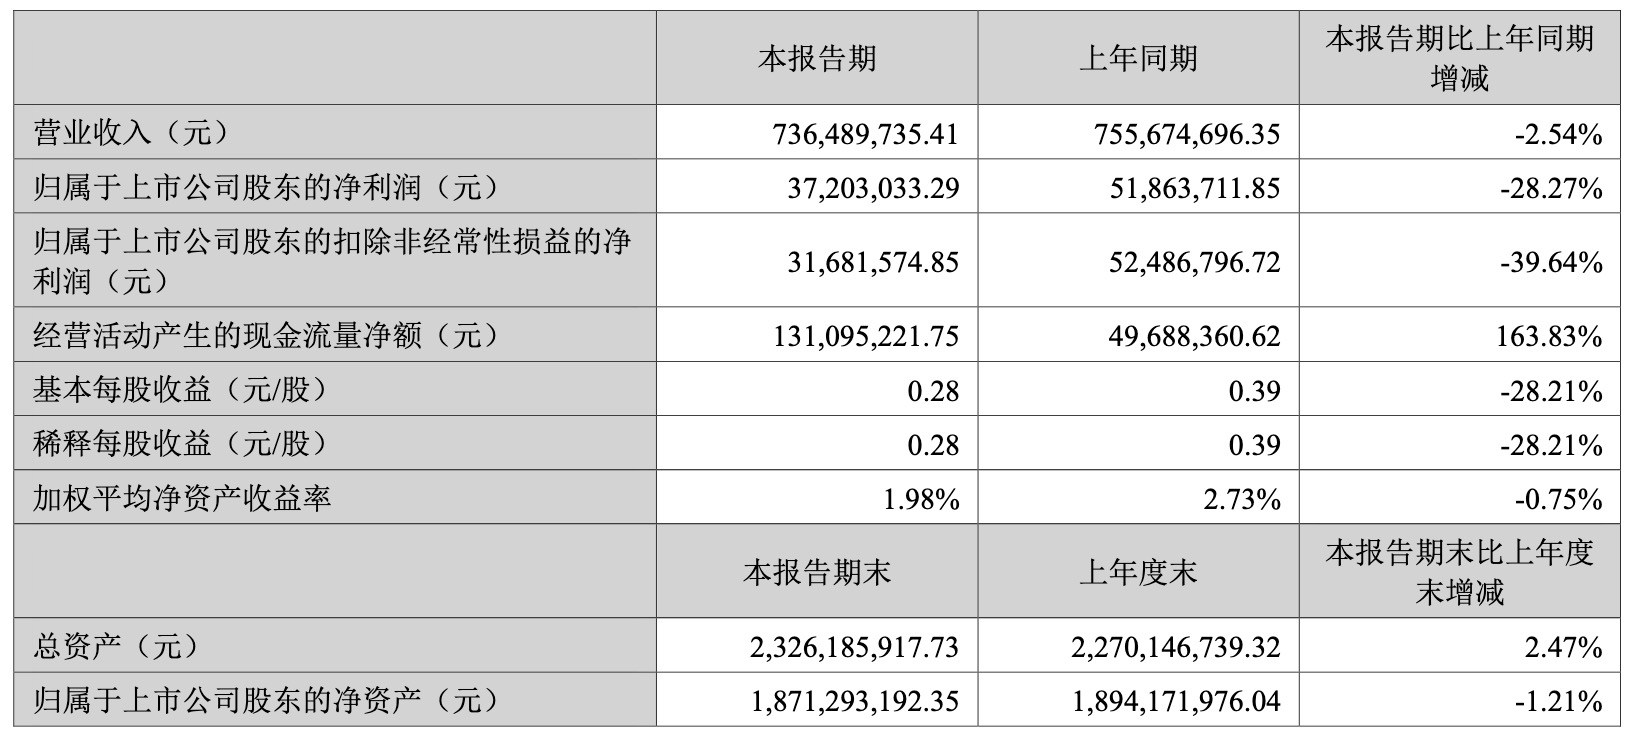 德冠新材2025年上半年主要营收数据。
行业竞争激烈,市场需求恢复不及预期
德冠新材总部位于佛山顺德大良,主要从事功能薄膜和功能母料的研发、生产与销售。公司表示,2025年上半年包装印刷、食品饮料和消费电子等BOPP(双向拉伸聚丙烯薄膜)下游行业需求恢复不及预期,市场整体需求仍以刚需为主,价格因素仍显疲软。
据卓创资讯统计,今年上半年BOPP行业新增产线3条,产能增加13.3万吨,行业竞争仍然激烈。在此背景下,德冠新材提出以“焕新而行、韧性成长”为年度主题,通过产品迭代创新和产能释放来抢占市场。数据显示,上半年公司功能薄膜销量为6.13万吨,同比增长0.75%。
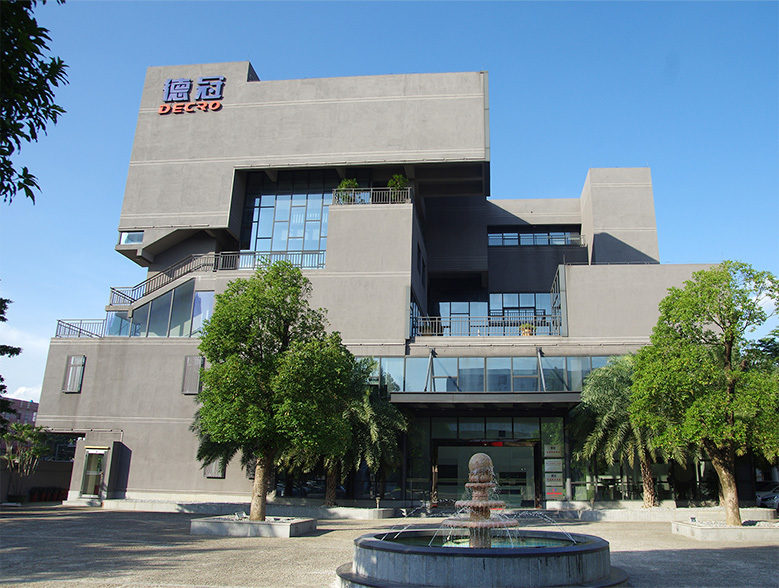 德冠新材资料图。
风险因素仍存在,企业多措并举应对
记者注意到,德冠新材在半年报中提示了多项风险,包括技术创新、核心技术人员流失、上下游业务拓展、项目投资及新增产能消化,以及原材料价格波动风险等。
以技术方面为例,功能薄膜、功能母料的终端消费者的消费行为逐步向高品质方向升级,对商品包装和装饰的功能化、高端化、环保化需求日益提升。德冠新材未来若不能满足市场的多样性需求和行业技术的不断发展,可能造成上下游业务开拓进度放缓,公司短期内可能无法获得充足订单,进而对公司的盈利水平和未来发展产生不利影响。
德冠新材回应,公司目前正在进行多项研究及开发项目,但由于功能薄膜的新产品的开发周期较长,市场需求变化频率高,而研究和试验的各种不确定因素较多,因此新产品开发和试生产过程中存在一定的风险。
此外,公司生产所用原材料聚丙烯为大宗商品,添加剂为石油化工产品,其价格与原油价格波动相关。公司原材料聚丙烯和添加剂的耗用占公司营业成本的比例较高。对此,公司不断开拓新的供应渠道、控制原材料库存、与上游建立战略合作关系,建立在手订单与原材料采购匹配的敏捷运营机制,从而减低原材料价格波动带来的风险。
文图 | 佛山市新闻传媒中心记者黄轶彤