

买完储蓄险就躺平?查收益、领钱的门道教会你!
在利率下行的大趋势下,越来越多人选择储蓄型保险作为财富增值的方式。但是保险和其他金融产品有着很大区别,时间跨度又比较长,很多保单持有人在买了保险之后才问:钱产生了多少收益?急用钱时咋取才不亏?别慌!这篇超实用攻略,把增额寿险、年金险、分红险,还有常被问的两全险怎么查收益、怎么领钱,全给你讲明白,新手也能一看就会!
先划重点:不管哪种储蓄险,查收益、办领取,优先找保险公司官方微信/APP,大部分操作线上就能搞定,省时又省力!
增额寿:灵活取钱看这3招
增额寿的核心是“现金价值”。打开保险公司官微/APP,在“保单查询”里找“现金价值”,合同里的“现金价值表”也能提前看到不同年份的预期金额。
领钱攻略:
减保(取部分):等3-8年“增值期”过了,现金价值超过已交保费后再取!增额寿不同产品限额规则不同,一般有这四类:宽松度A>B>C>D
A:不超过投保时基本保额的20%(最灵活)
B:不超过减保前基本保额的20%(次灵活)
C:不超过已交保费的20%
D:不超过已交保费的20%(随减保而递减)
退保(全取出):除非急用钱,否则别前期退!前期现金价值低于保费,退了会亏本,保单也直接失效。
保单贷款(应急):短期缺钱就用它!跟保险公司借钱付利息,账户里的钱照样复利增值,但要记得及时还利息,不然本息超了现金价值,保单就没了。
年金险:到点领钱超省心
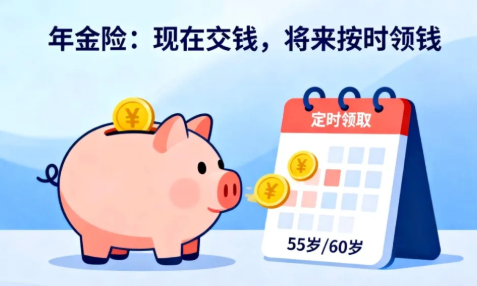
买年金险就是为了“到点领钱”,比如退休后补充养老金,流程超简单!在官微/APP里查“现金价值”和“年金领取计划”,合同里也会写清楚每年能领多少。
领钱攻略:
按时领年金:约定好领钱年龄,到了保单周年日就能领。拿上保险合同、身份证,部分产品要人脸识别,在官微点“年金领取”就能操作,还能改收款银行卡。
其他方式:急用钱也能减保、退保或保单贷款,但要注意,有些产品开始领年金后,现金价值就没了,取之前先查清楚。
分红险:收益不固定,查领有技巧
分红险每年有分红,但金额不固定,重点在“查清楚、选对领取方式”新投保的前几年分红可能为0,每年6-8月保险公司会公布“红利实现率”,在官微/APP的“分红险服务”里就能看明细。

领钱攻略:
现金分红:选“现金领取”,钱会自动打你银行卡;想让钱再涨涨,就选“累积生息”;也能抵保费或用分红加保额(交清增额)。
保额分红:不用动手分红会自动加到保额里,现金价值也跟着涨,越往后钱越多。
两全险:保生又保死,领钱分两种
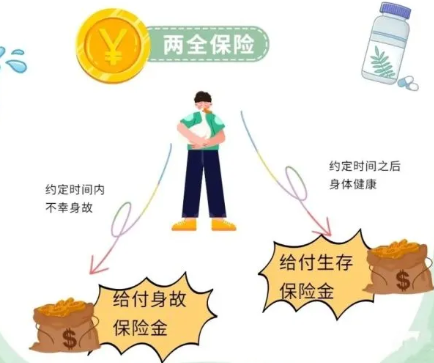
两全险既保“活到约定时间”,也保“没活到”,领钱分“生存金”和“满期金”,别搞混!在官微/APP中,查“现金价值”和“生存金 / 满期金约定”,合同里会写清楚满期能领多少、生存金怎么发。
领钱攻略:
满期金(活到约定时间):比如保到70岁,满70岁的保单周年日,带上合同、身份证,在官微申请领钱,钱会打到你卡上,领完保单结束。
生存金(中途领):部分两全险每年/每几年发一次生存金,到点自动打款,也能在官微查发放记录;急用钱也能减保、退保,但前期退会亏本,优先选保单贷款。
身故赔付:如果没活到约定时间,家人带身份证、死亡证明等,找保险公司领身故金,具体金额看合同。
最后3个小提醒:
拿到保单先核对信息,姓名、保额、领钱时间别错,记得完成回访;
把保单信息存在 Excel 里,再跟家人说一声,免得以后找不到;
操作有疑问别硬扛,直接打保险公司客服电话,比自己瞎琢磨快多了!储蓄险是长期事,早搞懂查收益、领钱的方法,才能让钱真正为你所用!
文|佛山市新闻传媒中心记者 李丹 婉君(图源网络)