

健康险新政掀行业新风潮,分红型重疾险回归
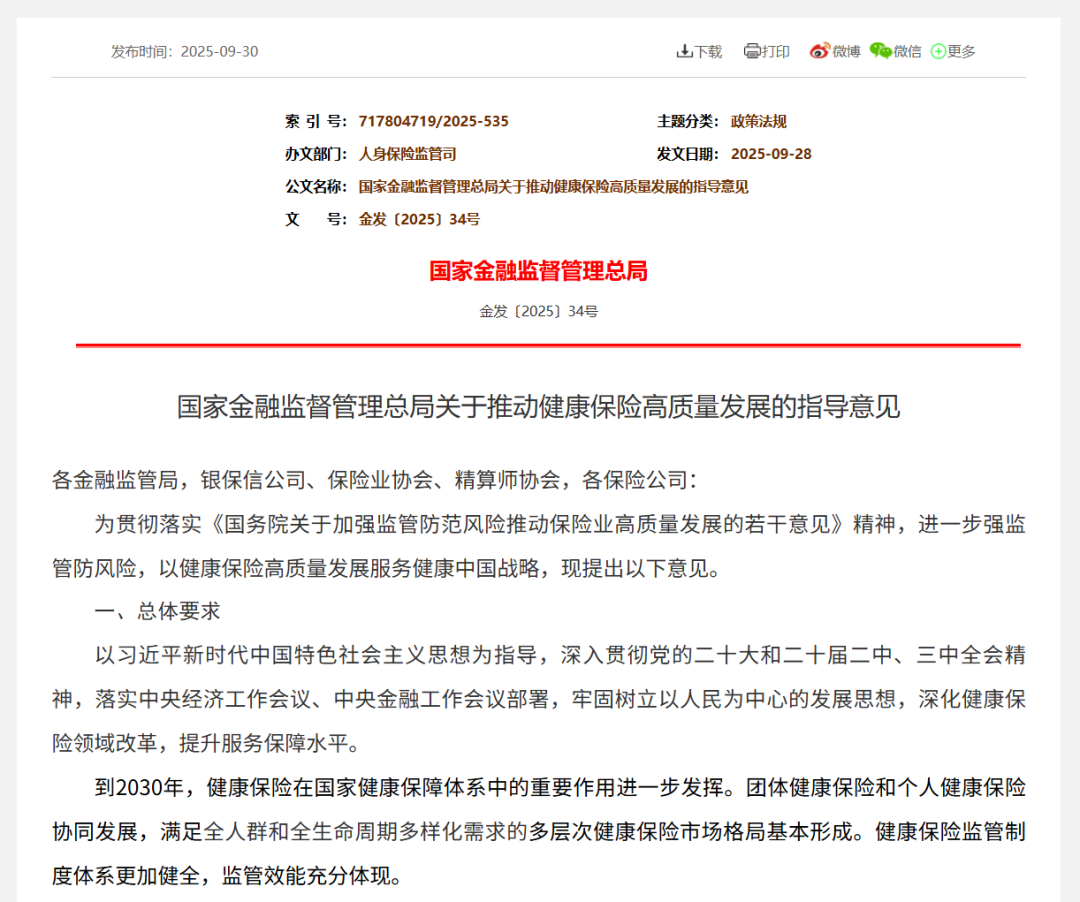
国家金融监督管理总局日前发布《关于推动健康保险高质量发展的指导意见》,给健康险市场来了场“大升级”!不管是看病报销、失能护理,还是重疾保障,都有新玩法。今天就帮大家扒透这三大“王炸”亮点!
商业医疗险开挂!能报创新药还能攒钱,医保+商保成标配?
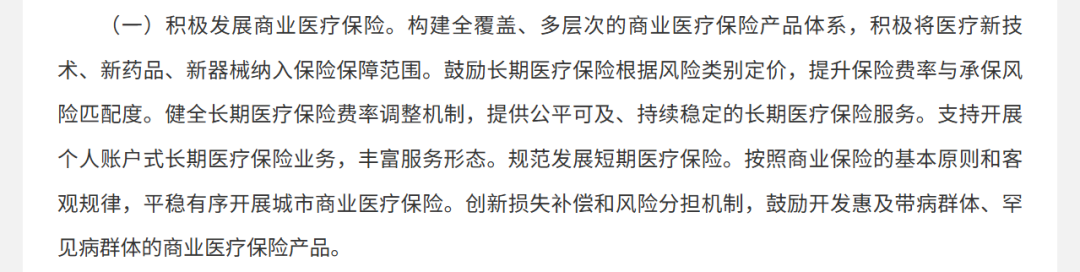
以前买商业医疗险,总怕“新出的药不报”“特殊病种不覆盖?”现在34号文明确说了,以后医疗险要把医疗新技术、新药品、新器械都加进保障里,连带病群体、罕见病患者也能有专属产品,比如之前买不到合适医疗险的糖尿病、高血压患者,说不定以后就能找到适配的产品了。
更实用的是,多了种“个人账户式长期医疗险”。跟咱们现在买的“交一年保一年”的医疗险不一样,这种新品能攒钱:你交的保费里,一部分会存到个人账户里,以后看病时,医保报完剩下的自付、自费费用,就能用这个账户里的钱来付,相当于提前给未来的医疗开支存了笔“备用金”,不用老担心“今年没生病,保费白交了”。
另外,国家医保局之前列了121种高价创新药,比如一些抗癌药,现在新政明确,在公立医院开这些药,不用受“药占比”限制,直接能用商保报销。以后咱们看大病,不用再为“好药报不了”发愁,“医保打底、商保补漏”的保障会更实在。
长期护理险:寿险能转护理费,还能直接帮你找护工
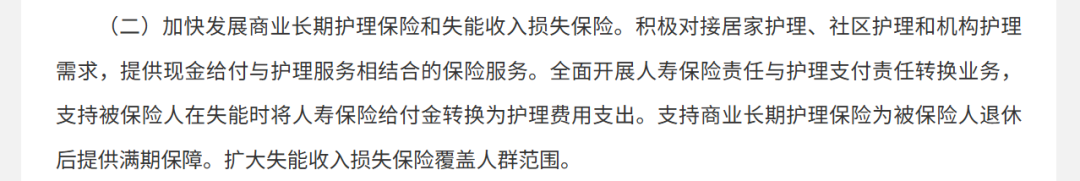
家里有失能老人的都懂,找护工、付护理费是笔大开销,现在长护险终于有新解法了!新政明确“寿险能转长护险责任”—— 要是你之前买了人寿险,比如增额终身寿险,万一不幸失能,保单的身故赔偿金能直接转成护理费,不用等身故就能用,关键时刻能救命!

而且以后的长护险不只是给钱了!新政要求对接居家、社区、机构的护理需求,搞“现金 + 服务”双给付。不仅能拿到护理补贴,保险公司还能直接安排护工上门,或者对接护理机构,费用由保险公司直接结算,再也不用自己跑前跑后找人、付钱,简直太省心!
老龄化越来越严重,这波长护险升级,直接把“失能后怎么活”的问题解决了大半,家里有老人或者担心未来护理问题的,一定要重点关注!
分红型重疾险回归:保额既能涨,还能减轻保费压力
买重疾险的都吐槽过:这两年保费越来越贵,年纪大点还会出现“总保费比保额还高”的倒挂情况!现在救星来了,消失20多年的分红型重疾险,这次新政直接让它“重出江湖”!
跟普通重疾险比,分红型的优势太明显了:保单生效时间越久,保额会跟着分红涨,而且不用再做健康核保,还能抗通胀!虽然买的时候基础保费可能比普通重疾险高一点,但后期保额涨起来,理赔金会比普通的多不少。要是想省保费,还能选低一点的基础保额,靠后期分红慢慢累加,性价比直接拉满!
不过要注意,只有监管评级好的险企才能卖这款产品,买的时候记得看清楚保险公司资质。这波重疾险“升级”,终于不用再为高价保费纠结了,有重疾保障需求的赶紧盯紧各家险企的新品!
最后划重点
这次新政不是小打小闹,而是直接重构健康险市场!不管是小孩、老人,还是带病群体,期待都能找到适合自己的健康险。而且监管还会严打“卖保险时乱承诺”“理赔时拖拖拉拉”这些问题,大家买的时候也能更放心。要是你正好有医疗险、护理险或重疾险的需求,不妨多关注下新政后的产品,说不定能找到更适合自己的。
文图|佛山市新闻传媒中心记者 李丹 婉君(部分图源网络)