

明年起,你的保单价格要变!第四套生命表来了,影响所有投保人
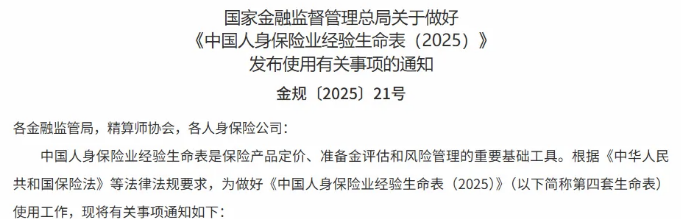
2025年10月29日,中国精算师协会正式发布《中国人身保险业经验生命表(2025),也就是业内期待已久的 “第四套生命表”。这张表将于2026年1月 1日正式启用,距离上一套生命表落地已过去近9年。对保险行业来说,它不是一张普通的表格,而是决定保险产品定价、准备金评估的 “核心标尺”,直接关系到你买保险花多少钱、领多少保障,影响每一位投保人的切身利益。
先搞懂:什么是 “生命表”?它到底有啥用?
很多人买保险时只看保费和保额,却不知道背后有个关键工具 ——生命表(Mortality Table),也被称为 “死亡表”。
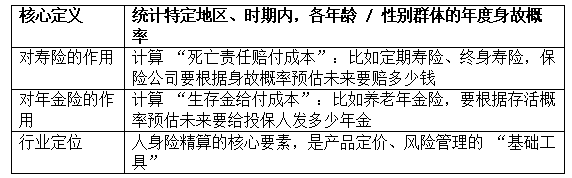
简单说,它是统计特定时期、特定地区内,不同年龄、性别的人在未来一年中 “身故概率” 的表格。对保险行业而言,它的作用堪称 “精算基石”,精算师靠它计算两类核心成本,进而给保险产品定出合理价格。
用一张表看懂生命表的核心信息与作用:
生命表发展历程与预期寿命演变:
第一套(1996年,1990-1993数据):男性预期寿命74.9岁,女性79岁。
第二套(2005年,2000-2003数据):男性79.7岁,女性83.7岁。
第三套(2016年,2010-2013数据):男性83.1岁,女性88.1岁,为2026年前行业在用表。
第四套:刚出生男性预期寿命85.2岁(较第三套 +2岁),女性89.2岁(较第三套 +1岁),与社会整体趋势一致 —— 国家卫健委数据显示,2024年我国居民人均预期寿命79岁,较2014年(76 岁)提高3岁。
关键变化:死亡发生率降了!这是定价变动的核心原因
第四套生命表最重磅的调整,就是全民死亡发生率大幅下降—— 这直接改写了保险产品的 “成本公式”。
以最具代表性的 “养老类业务表(CL1)” 为例,新版表格的死亡发生率平均只有第三套的80%;对应的,全民预期寿命也进一步提升:刚出生男性预期寿命从83.1岁涨到85.2岁(+2 岁),女性从88.1岁涨到89. 岁(+1 岁)。
这一变化背后,是我国居民健康水平的整体提升:国家卫健委数据显示,2024年我国居民人均预期寿命已达79岁,比2014年的76岁整整提高了3岁。
而死亡发生率的下降,对保险定价的影响逻辑很直接:
对 “保死亡” 的产品:身故概率低了,保险公司未来的赔付成本就少了,定价自然能更便宜;
对 “保生存” 的产品:存活时间长了,保险公司要发年金的周期就久了,给付成本会增加,定价必然更贵。
直接影响:这两类保险,未来价格差很大!
根据死亡发生率的变化逻辑,第四套生命表落地后,不同类型的保险产品会呈现 “两极分化” 的价格趋势,建议根据需求调整投保时机:
1. 这类保险要更便宜:定期寿险、终身寿险(保障型)
适用场景:以 “死亡保障” 为核心,比如定期寿险保家庭责任期、终身寿险保遗产传承;
价格变化:死亡发生率下降→保险公司赔付成本降低→产品定价更划算;
投保建议:如果计划买这类保障型寿险,可等2026年1月后入手,能花更少钱买到同等保额。
2. 这类保险要更贵:养老年金险、生存型两全保险
适用场景:以 “生存领取” 为核心,比如养老年金险退休后按月领钱、两全保险到期领生存金;
价格变化:死亡发生率下降→投保人存活更久→保险公司年金给付周期变长、成本增加;再叠加近年预定利率下调(2019年还能买到4.025%预定利率产品,现在已难寻),未来同样保费能领到的年金会大幅减少;
投保建议:若有养老规划、想锁定年金收益,建议尽快在2026年1月前入手,避免涨价后权益缩水。
落地细节:2026年1月启动,保险公司要这么做
1. 正式执行时间
第四套生命表将于2026 年1月1日起正式启用,届时所有新开发的人身险产品,都要按新表要求定价;存量产品的准备金评估,也需切换至新表标准。
2. 对保险公司的硬性要求
国家金融监督管理总局已明确规则,保险公司需严格遵守两大核心要求:
定价端:厘定产品费率时,必须结合第四套生命表 + 自身经验数据,按 “审慎性原则” 确定身故概率,同时要加强数据积累,提升定价科学性;
准备金评估端:计算法定责任准备金最低标准时,必须采用第四套生命表,且要根据产品责任选对表格 —— 比如健康险要选用 CL2(非养老类业务一表)、养老年金险要选 CL1(养老类业务表),不能混用。
总之,第四套生命表的落地,是保险行业顺应 “全民寿命变长” 趋势的必然调整,对投保人来说,不是 “好” 或 “坏” 的单一结果,而是 “按需择时” 的关键节点,想买保障型寿险可等明年,想备养老年金险建议现在行动,才能最大化自身权益。
文图|佛山市新闻传媒中心记者 李丹 婉君(部分图源网络)