

2026保险开门红避坑!传统险vs分红险,选对多赚五位数?
又到了保险业一年一度的 “开门红” 旺季!尽管监管一直在弱化 “开门红” 的营销冲击,但各大保险公司依旧卯足了劲推新品。尤其 2025年9月1日人身险预定利率下调后,行业产品正剧烈向分红险转型,而不少销售还在力推传统险。一边是固定收益的传统险,一边是 “保底 + 浮动分红” 的分红险,到底该怎么选才不亏?今天用理性分析帮你理清思路。
先搞懂行业新规:预定利率大跳水
2025年7月,保险业协会公布了人身险产品预定利率调整方案,各大保险公司随即跟进,核心变化如下:
传统型人身险:预定利率从2.5%下调50BP,降至2.0%的历史最低水平;
分红型人身险:预定利率从2.0%调整为1.75%;
万能型人身险:保底利率从1.5%降至1.0%。
所有保险公司需在当年8月31日前完成老产品切换,这也意味着,想要锁定之前的高利率产品已无可能,只能在新利率标准下做选择。
业内人士表示,低利率市场环境下,这次调整是为了推动行业可持续发展,但对消费者来说,核心就是:保险的 “固定收益” 部分普遍缩水了。
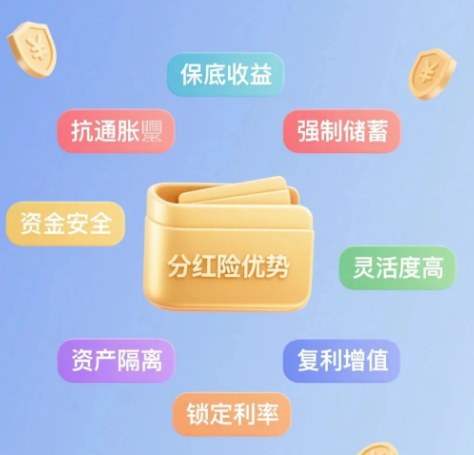
核心差异:传统险 “稳” vs 分红险 “有潜力”
传统险和分红险的本质区别,在于收益是否和保险公司投资表现挂钩,用大白话就能看懂:
1. 传统险:收益全固定,不管公司赚不赚
传统险的核心是 “全保证收益”,相当于给资金找了个 “安全保险箱”。
不管保险公司的投资项目赚多赚少,你的收益率都固定不变,无费用成本情况下就是2.0%;
优势是完全没波动,适合怕操心、追求绝对稳定,不想承担任何风险的人;
缺点也很明显:收益天花板低,在低利率时代很难跑赢通胀。
2. 分红险:保底 + 分红,收益上不封顶
分红险是 “保证收益 + 浮动分红” 的组合,相当于 “安全垫 + 潜力股”:
保底收益1.75%,这部分是确定能拿到的,比传统险低0.25%;
浮动分红来自保险公司分红基金的投资盈余,按规则盈余的70%会分给客户;
举个例子:如果分红基金当年投资回报率4%,扣除1.75%的保底利率,盈余 2.25%,客户能拿到2.25%×70%=1.575%的分红,总收益率就是 1.75%+1.575%=3.325%,远超传统险;
就算投资表现差,当年回报率只有1%,没超过保底利率,也能拿到1.75%,最多比传统险少赚 0.25%,风险可控。
关键临界点:投资回报率超 2.1%,分红险就赢了
很多人纠结:分红险保底比传统险低,到底值不值得冒风险?其实有个简单的判断标准。
我们可以算一笔账:假设分红基金投资回报率为 x,想要分红险的总收益等于传统险的2.0%,可以列出公式:(x-1.75%)×70%+1.75%=2.0%,求解后 x=2.1%。
也就是说:只要分红基金投资回报率超过2.1%,分红险的总收益就会超过传统险;若低于2.1%,分红险收益才会低于传统险,且最大差距只有0.25%。核心决策点就变成:你相信保险公司的投资回报率,能常年超过 2.1%吗?
数据说话:分红险长期跑赢的概率极高
答案从行业历史数据里就能找到:
2015-2024年,中国保险业近十年平均投资回报率约4.7%;就算近几年利率持续下行,投资环境变差,近三年的平均回报率也有3.1%。这两个数据都远远超过2.1%的临界值,意味着从历史表现来看,分红险跑赢传统险是大概率事件。
最终建议:这样选绝对不踩坑
选传统险:如果你风险承受力极低,就想安安稳稳拿固定收益,不接受任何波动,或者对保险公司的投资能力完全没信心,传统险是稳妥选择;
选分红险:如果你认可保险公司的投资实力,能接受收益小幅波动,追求长期更高回报,尤其是打算长期持有(5年以上),分红险更值得选;
避坑提醒:别被 “开门红” 的营销噱头冲昏头,不管选哪种,都要仔细看合同条款,重点关注分红险的盈余分配比例、投资范围,以及传统险的费用扣除规则。保险是长期规划,没有绝对最好的产品,只有最匹配需求的选择。结合自己的风险偏好和持有周期做决定,才能真正实现财富的稳健增值。
文|佛山市新闻传媒中心记者 李丹 婉君 实习记者 盈灵