

儿童保险挑选指南,选对保障不花冤枉钱
不少新手爸妈面对五花八门的儿童保险无从下手,纠结有了医保还需不需要买商业险、该优先选哪些险种、怎么挑才适配家庭预算。其实儿童保险挑选抓准核心逻辑,就能高效配好保障,这份实用指南帮你理清思路。
筑牢基础,少儿医保优先办
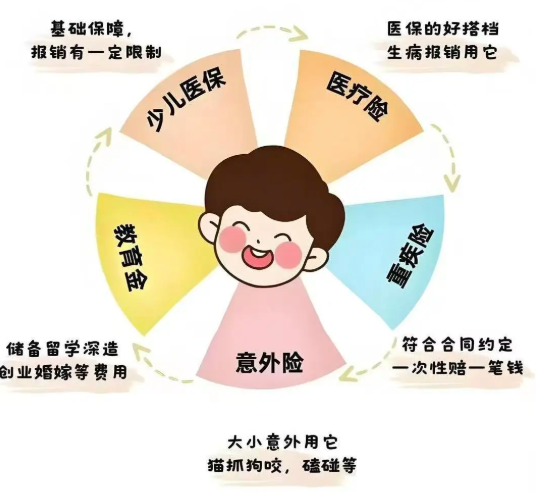
少儿医保作为国家福利,是儿童保障的基石,每年仅需几百元,就能报销门诊、住院、手术等多项医疗费用,保障覆盖全面,且无严格健康要求,所有宝宝都能参保。
办理需赶早,多数地区宝宝出生3个月内办理,可报销出生当日起的医疗费;新生儿参保无固定缴费时段,出生1年内均可办理,但次年需按每年9-12月的统一缴费期续费,错过无法补缴,会导致保障中断。
更关键的是,有少儿医保后再配置商业保险,能享受更低保费和更高报销比例,后续选商业险前务必先落实医保。
明确需求,医保外商业险补缺口
少儿医保虽好,但有报销比例限制,面对大病治疗,自付费用仍较高,需搭配商业保险补齐保障漏洞。且商业保险有健康要求,宝宝年龄越小身体条件越好,投保通过率越高,建议满28天后尽早规划,避免后续体检异常影响投保。
挑选商业险无需盲目跟风,聚焦儿童核心风险,优先配置3类刚需险种,按需补充进阶保障即可:
1. 意外险:儿童活泼好动,跌倒、烫伤、交通意外等风险高发,意外险能覆盖相关意外医疗、伤残及身故保障,挑选时重点关注意外医疗报销条件,确保实用适配。
2. 医疗险:核心应对大额医疗支出,缓解大病治疗经济压力,多数家庭优先选高性价比类型,能弥补医保报销不足,按需可选进阶类型,提升就医体验。
3. 重疾险:儿童重疾治疗周期长、康复成本高,家长可能需辞职照顾,重疾险确诊约定病种可直接赔付,能覆盖误工损失、康复营养费等,给家庭经济兜底。
按需筛选,医疗险按预算选适配款
医疗险是儿童商业险的核心补充,不同类型适配不同家庭需求,无需盲目追求高价,结合预算选择即可:
普通家庭首选基础款:优先考虑报销范围广、续保条件稳定的类型,能覆盖社保报销后超免赔额的大额住院医疗费用,转移大病经济风险,性价比更高,满足日常保障需求。
预算充足可选进阶款:若对就医环境、服务有更高要求,想避开公立医院普通部排队、减少交叉感染,可选择支持特需部、私立医院就医的类型,提升就医舒适度与效率,适配一二线城市家庭或有进阶需求的情况。
科学搭配,按家庭预算定方案
儿童保险配置需兼顾保障全面性与预算合理性,无需过度堆砌险种,结合家庭经济情况搭配即可,核心原则的如下:
1. 优先配齐核心保障:无论预算高低,先落实“少儿医保+意外险+医疗险+重疾险”组合,确保意外、大病、日常医疗风险均有覆盖,筑牢基础保障防线。
2. 预算有限重性价比:优先选择保障扎实、续保稳定的产品,聚焦核心风险,不盲目追求高保额、附加权益,控制年保费支出,避免给家庭造成经济压力。
3. 预算充足提保障品质:可优化续保条件,选择长期稳定续保的险种,减少后续续保麻烦,或补充进阶医疗险,提升就医体验,同时根据需求调整保额,强化保障力度。
避坑提醒,这些细节别忽略
1. 关注健康告知:儿童若有早产、黄疸等异常情况,投保时需仔细核对健康告知,如实申报,避免后续理赔纠纷。
2. 优先锁定长期保障:医疗险、意外险优先选续保条件明确的产品,重疾险建议配置终身保障,避免后续因产品停售、健康变化失去保障。
3. 拒绝盲目跟风:不迷信“大品牌”“高保额”,结合儿童年龄、家庭风险需求、预算综合选择,适配自身的才是最优解。
4. 专业咨询避坑:若不熟悉保险条款、不知如何匹配需求,可寻求持牌机构专业规划师帮助,获取一对一定制建议,减少挑选失误。
儿童保险挑选核心是“先基础后补充、先刚需后进阶”,找准核心风险,结合家庭预算科学搭配,既能给孩子全面保障,又能不花冤枉钱。新手爸妈无需焦虑,理清挑选逻辑,就能高效配好儿童保障,为孩子成长筑牢安全防线。
文图|佛山市新闻传媒中心记者 李丹 婉君